Analiștii BCR recomandă cumpărarea de acțiuni Biofarm și urcă ținta de preț
Analiștii BCR Erste au schimbat recomandarea pe acțiunile Biofarm București (BIO) din „păstrare“ în acumulare“ și au majorat ținta de preț pentru aceste titluri la 0,246 lei/unitate, preț cu 23% peste nivelul la care aceste titluri se tranzacționau pe parcursul ședinței de ieri de la Bursă, de 0,2 lei/acțiune.
Analiștii BCR Erste au schimbat recomandarea pe acțiunile Biofarm București (BIO) din “păstrare” în acumulare” și au majorat ținta de preț pentru aceste titluri la 0,246 lei/unitate, preț cu 23% peste nivelul la care aceste titluri se tranzacționau pe parcursul ședinței de ieri de la Bursă, de 0,2 lei/acțiune.
“Am modificat în sens pozitiv recomandarea pentru acțiunile Biofarm pentru că ne așteptăm ca firma să raporteze rezultate mai bune în special anul acesta și anul viitor. Ne așteptăm la o creștere a vânzărilor Biofarm pe toate segmentele de activitate ale companiei, respectiv medicamente cu sau fără rețetă și suplimente. Intrarea în lanțul de distribuție al supermarketurilor și reglementările mai favorabile în cazul medicamentelor cu prescripție sunt semnale bune pentru creșterea vânzărilor”, se arată în raport.
Analiștii BCR spun că pe segmentul OTC (medicamente vândute fără prescripție – n. red.), care anul trecut au contat cu 56% din vânzările Biofarm, se așteaptă la o ușoară încetinire a creșterii, însă cred că ritmul anual se va menține la un avans de două cifre.
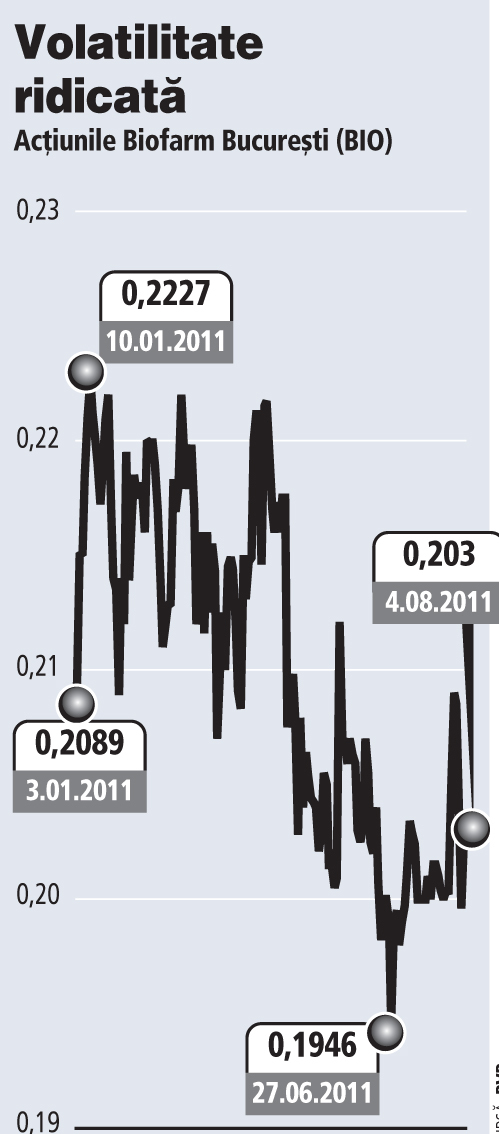
Acțiunile Biofarm se tranzacționează în prezent la un discount de circa 18% față de companiile similare din punctul de vedere al multiplului de evaluare EV/EBITDA (valoarea companiei raportată la profitul operațional estimat pentru 2011 – n. red.) și cu un discount de 4% dacă se ia în calcul multiplul de profit cu câștigul estimat de analiștii băncii pe anul curent.
În prima jumătate a anului curent, analiștii BCR estimează că Biofarm va raporta vânzări în creștere cu 24,8%, la 51,9 milioane de lei, și un profit net mai mare cu 15,9%, de 9,6 milioane de lei.
“În ciuda unei competitivități puternice în sectorul OTC și a cheltuielilor mari cu publicitatea, credem că Biofarm va reuși să-și majoreze în continuare cota de piață pe acest segment ca urmare a brandului companiei și a prețurilor competitive, mult mai mici față de cele practicate de multinaționale”, mai spun aceștia.
Pentru anul 2011, analiștii BCR estimează că Biofarm va raporta afaceri de 97,1 milioane de lei, în creștere cu 10% față de anul precedent, și un profit net mai mare cu 33%, de 24 de milioane de lei.
Principalii acționari ai Biofarm București (BIO) sunt SIF Oltenia (SIF5), cu o participație de peste 25% din acțiuni, în timp ce SIF Banat-Crișana (SIF1) și SIF Moldova (SIF2) dețin 16,6% și respectiv 12,2% din companie.
-
Sfaturile unor minți luminate despre cum să-ți fie mai bine la locul de muncă. Cum să-ți convingi șeful să-ți acorde o mărire de salariu? Cum poți profita la maximum de cele 10 minute pe care le acordă un șef? Ce să faci dacă ești un lider interimar? Cum trebuie să fie ținuta ta de șef? Ești în lift și ucră CEO-ul. Ce îi spui?ZF 24 · 14 noiembrie 2026
-
Un MBA îți aduce un salariu mai mare sau doar o diplomă?Ce faci cu banii tăi? · 14 noiembrie 2026
-
Nici bine nu ne obișnuim cu inteligența artificială că deja se discută de superinteligența artificială - ASI, o formă ipotetică de AI, dotată cu funcții cognitive și capacități de gândire mult mai avansate decât cele ale oricărei ființe umane. Ce este și cât de departe suntem de ASI?ZF 24 · 14 noiembrie 2026