Aveți credit în euro? Vin rate mai mari
Luna aceasta majoritatea băncilor fac resetarea periodică a dobânzilor la creditele cu costul legat de indicatorul Euribor, care s-a dublat în ultimul an. Nivelul Euribor la trei luni (indicatorul de care sunt legate dobânzile la majoritatea creditelor în euro acordate de băncile locale) a crescut cu 0,3 puncte procentuale din martie până în prezent, la 1,43% pe an, ajungând astfel să fie dublu f…
Nivelul Euribor la trei luni (indicatorul de care sunt legate dobânzile la majoritatea creditelor în euro acordate de băncile locale) a crescut cu 0,3 puncte procentuale din martie până în prezent, la 1,43% pe an, ajungând astfel să fie dublu față de aceeași perioadă a anului trecut.
Aceasta înseamnă că rata la un credit ipotecar de 50.000 de euro, acordat pe 25 ani la o dobândă efectivă de 8,5% pe an, va crește la sfârșitul lunii cu 10 euro (40 de lei), până la 390 de euro.
Veștile rele nu se opresc, analiștii estimând că dobânda-cheie la euro va urca la 2% la sfârșitul anului, ceea ce ar putea antrena creșterea Euribor peste pragul de 2,25% pe an. Un nivel al Euribor de 2,25% pe an în decembrie ar însemna încă 30 de euro în plus la rata lunară.
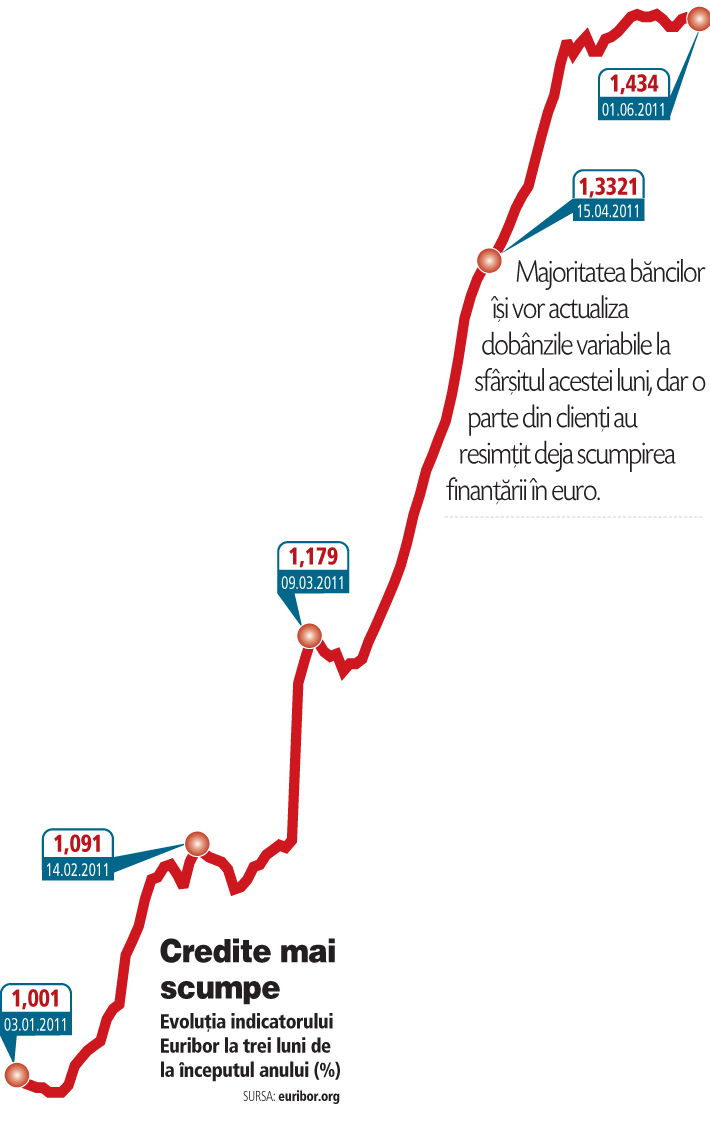
Banca Centrală Europeană (BCE) a majorat dobânda-cheie cu un sfert de punct procentual în aprilie, până la 1,25% pe an, ceea ce a antrenat o accelerare a scumpirii finanțării în euro pe piața interbancară după ce indicatorul Euribor s-a menținut la un minim record pe parcursul anilor 2009 și 2010.
Majoritatea băncilor își vor actualiza dobânzile variabile la sfârșitul acestei luni, dar o parte din clienți au resimțit deja scumpirea finanțării în euro. De exemplu, Banca Românească a resetat dobânzile în luna mai și a majorat cu 0,3 puncte procentuale costul împrumuturilor de consum cu ipotecă în euro, până la 8,2% pe an, în condițiile în care marja de câștig a băncii a rămas neschimbată, la 6,75% pe an.
Totuși, în multe cazuri scumpirea finanțării în euro ar putea fi resimțită mai puțin accentuat de către clienți în condițiile în care ultimele oferte de credite aruncate pe piață au dovedit că băncile au spațiu pentru a reduce marjele de dobândă pe măsură ce riscul de țară scade. Nu în ultimul rând, bancherii nu pot ignora înjumătățirea costului cu rezervele minime obligatorii la pasivele în valută, de la 40% în 2009 la 20% în prezent. “Băncile au făcut deja pași înainte în sensul reducerii costurilor creditelor, dar cred că marjele de dobândă s-ar mai putea reduce doar în cazul finanțărilor noi”, consideră Anghel. Aceasta înseamnă că pentru a obține o dobândă bună clientul trebuie să apeleze la o refinanțare, însă o astfel de operațiune presupune costuri.
Creșterea rapidă a Euribor în paralel cu o reducere a costului finanțării în lei îngustează diferențialul dintre dobânzile la euro și cele în moneda națională, ceea ce ar putea încuraja clienții să se împrumute în lei. Nivelul Robor la trei luni (dobânda medie la care se împrumută între ele principalele bănci locale) a coborât cu aproape o jumătate de punct procentual din aprilie până în prezent și a ajuns la 5,6% pe an.
În plus, și ofertele din prezent ale băncilor arată diferit față de anii de boom ai creditării, iar în cazul finanțărilor pentru consum unii jucători afișează dobânzi mai mari cu până la două puncte procentuale la euro decât la lei, încercând astfel să își determine clienții să se împrumute în moneda în care obțin veniturile pentru a diminua riscul valutar.
-
Zelenski dezvăluie o posibilă ofertă a SUA: Ucraina ar putea intra în NATO dacă renunță la Donbas. Președintele ucrainean spune că populația va decideEveniment · 14 noiembrie 2026
-
Haosul pe aeroporturile din SUA continuă: Peste 8.000 de zboruri anulate după blocarea traficului aerian. Milioane de pasageri riscă să fie afectați și în weekendEveniment · 14 noiembrie 2026
-
Primul gaz din Neptun Deep vine în prima jumătate a lui 2027. Ce se știe despre cine îl cumpără și cât rămâne în RomâniaEnergie · 14 noiembrie 2026