Cazul Oltchim: 33 de administratori în 10 ani. Vor răspunde penal?
Conducerea executivă a Oltchim Râmnicu Vâlcea (OLT) în frunte cu directorul general care a condus compania 20 de ani, Constantin Roibu, este considerată principala responsabilă pentru pierderile și datoriile care au dus la închiderea combinatului și au făcut ca privatizarea să fie acum unica alternativă la lichidarea companiei.
Conducerea executivă a Oltchim Râmnicu Vâlcea (OLT) în frunte cu directorul general care a condus compania 20 de ani, Constantin Roibu, este considerată principala responsabilă pentru pierderile și datoriile care au dus la închiderea combinatului și au făcut ca privatizarea să fie acum unica alternativă la lichidarea companiei.
Totuși, vina pentru situația de la Oltchim o poartă în egală măsură cei peste 30 de administratori care s-au perindat în ultimii zece ani prin consiliul de administrație, majoritatea numiți politic de către Guvern, care au girat strategia conducerii executive și deciziile care au dus la înrăutățirea situației financiare, Guvernele conduse de Adrian Năstase, Călin Popescu Tăriceanu, Emil Boc, Mihai Răzvan Ungureanu și Victor Ponta, care au amânat mereu găsirea unei soluții pentru Oltchim și au continuat să finanțeze din bani publici pierderile combinatului. Miniștrii economiei și cei ai finanțelor din ultimii zece ani au preferat să țină Oltchimul în perfuzii, decât să ia decizii ferme. Dacă directorii executivi nu erau buni, trebuia înlocuiți, dacă strategia nu era bună, trebuia găsită alta.Iar principalii responsabili rămân cei care au girat deciziile strategice greșite, care au făcut ca după zece ani Oltchim să ajungă în colaps, adică vânzarea rafinăriei Arpechim odată cu Petrom către austrieci, care a făcut ca Oltchim să piardă controlul asupra principalei surse de materie primă, și forțarea conversiei în acțiuni a creanțelor AVAS asupra Oltchim, în 2003, fără a acorda drept de subscriere acționarilor minoritari, care a condus la anularea în instanță a majorării de capital și creșterea puternică a datoriilor Oltchim, la creșterea participației nemților de la PCC și la blocajul financiar actual.
Nu în ultimul rând, specialiștii spun că și băncile au partea lor de vină, deoarece au continuat să finanțeze Oltchim în ultimii ani, deși pierderile au crescut și capitalurile proprii au devenit negative, contribuind la supraîndatorarea companiei.
De ce a acumulat Oltchim pierderi uriașe deși e singur pe piață?
Situația Oltchim actuală a Oltchim este greu de explicat, având în vedere că majoritatea companiilor cu profil similar din Europa sunt profitabile. Mai mult, Oltchim este singurul producător de PVC și de polioli din România, iar în majoritatea țărilor din regiune nu există producători similari. Singurele excepții sunt Ungaria, care are un producător de PVC, Borsodchem, și Polonia, care are un producător de polioli, PCC Rokita.
Oltchim are o capacitate de producție de PVC de 450.000 de tone pe an, care dacă ar funcționa la maximum ar genera vânzări de peste 400 de milioane de euro pe an, prețul tonei de PVC fiind în prezent între 900 și 1.000 de euro pe tonă.
PVC-ul este utilizat mai ales în sectorul materialelor de construcții, la producerea de țevi și sisteme de canalizare, de panouri și tâmplărie din PVC, în industria electrotehnică la producerea de izolatori. O parte semnificativă a producției de PVC era exportată în Turcia, Grecia și Italia, țări care nu au producție locală
De asemenea, Oltchim este singurul producător de polioli din regiune, singurul concurent mai apropiat fiind PCC Rokita din Polonia, restul producătorilor fiind localizați în Germania, Belgia. Poliolii sunt folosiți la producerea de poliuretani care se regăsesc în scaunele și bordul automobilelor, în saltele și fotolii, în spumele poliuretanice folosite la izolații, în panouri termoizolante de tip sandwich, la producerea de încălțăminte și vopsele.
Oltchim a înregistrat cele mai mari vânzări în 2008, când cifra de afaceri a urcat la 1,95 mld. lei (circa 530 mil. euro). În acel an, vânzările companiei s-au bazat în proporție de 31% pe PVC (față de 36% în 2007) și 28% pe polioli. Chiar din 2008, însă, producția de PVC a intrat în declin, deoarece Petrom a întrerupt livrările de etilenă către Oltchim, inițial din cauza unor probleme tehnice, apoi din cauză că nu a acceptat să reducă prețul etilenei livrate către combinatul chimic, se arată în raportul pe 2008 al Oltchim.
Privatizarea Petrom a rupt lanțul Oltchim-Arpechim. Care sunt efectele?
Problemele Oltchim au început însă din 2004, când odată cu privatizarea Petrom, rafinăria Arpechim Pitești a trecut sub controlul austriecilor de la OMV. Arpechim este principala sursă de materie primă pentru Oltchim, cele două entități fiind legate prin conducte subterane cu o lungime de 60 de kilometri. Austriecii au majorat substanțial prețurile produselor livrate Oltchim (etilenă folosită la producția de PVC și propilenă folosită la producția de polioli). Conform rapoartelor Oltchim, compania a ajuns să plătească 1.060 de euro pe tona de etilenă în 2008, față de 659 euro în 2005, adică o creștere de 61%, iar prețul propilenei a crescut în aceeași perioadă de la 585 de euro pe tonă la 853 de euro pe tonă (plus 46%). În schimb, pe piața de PVC Oltchim a început să se confrunte cu scăderea prețurilor încă din 2007, odată cu primele efecte ale crizei financiare.
Începând din 2008, relația dintre Oltchim și Petrom s-a înrăutățit și din cauza acumulării unor restanțe la plata materiilor prime de către combinat. În plus, austriecii au decis închiderea activelor de petrochimie de la Arpechim, oprind astfel alimentarea Oltchim. Conducerea combinatului a convins atunci statul să aprobe cumpărarea de către Oltchim a activelor petrochimice de pe platforma Arpechim, tranzacția în valoare de 13 mil. euro încheindu-se la finalul lui 2009.
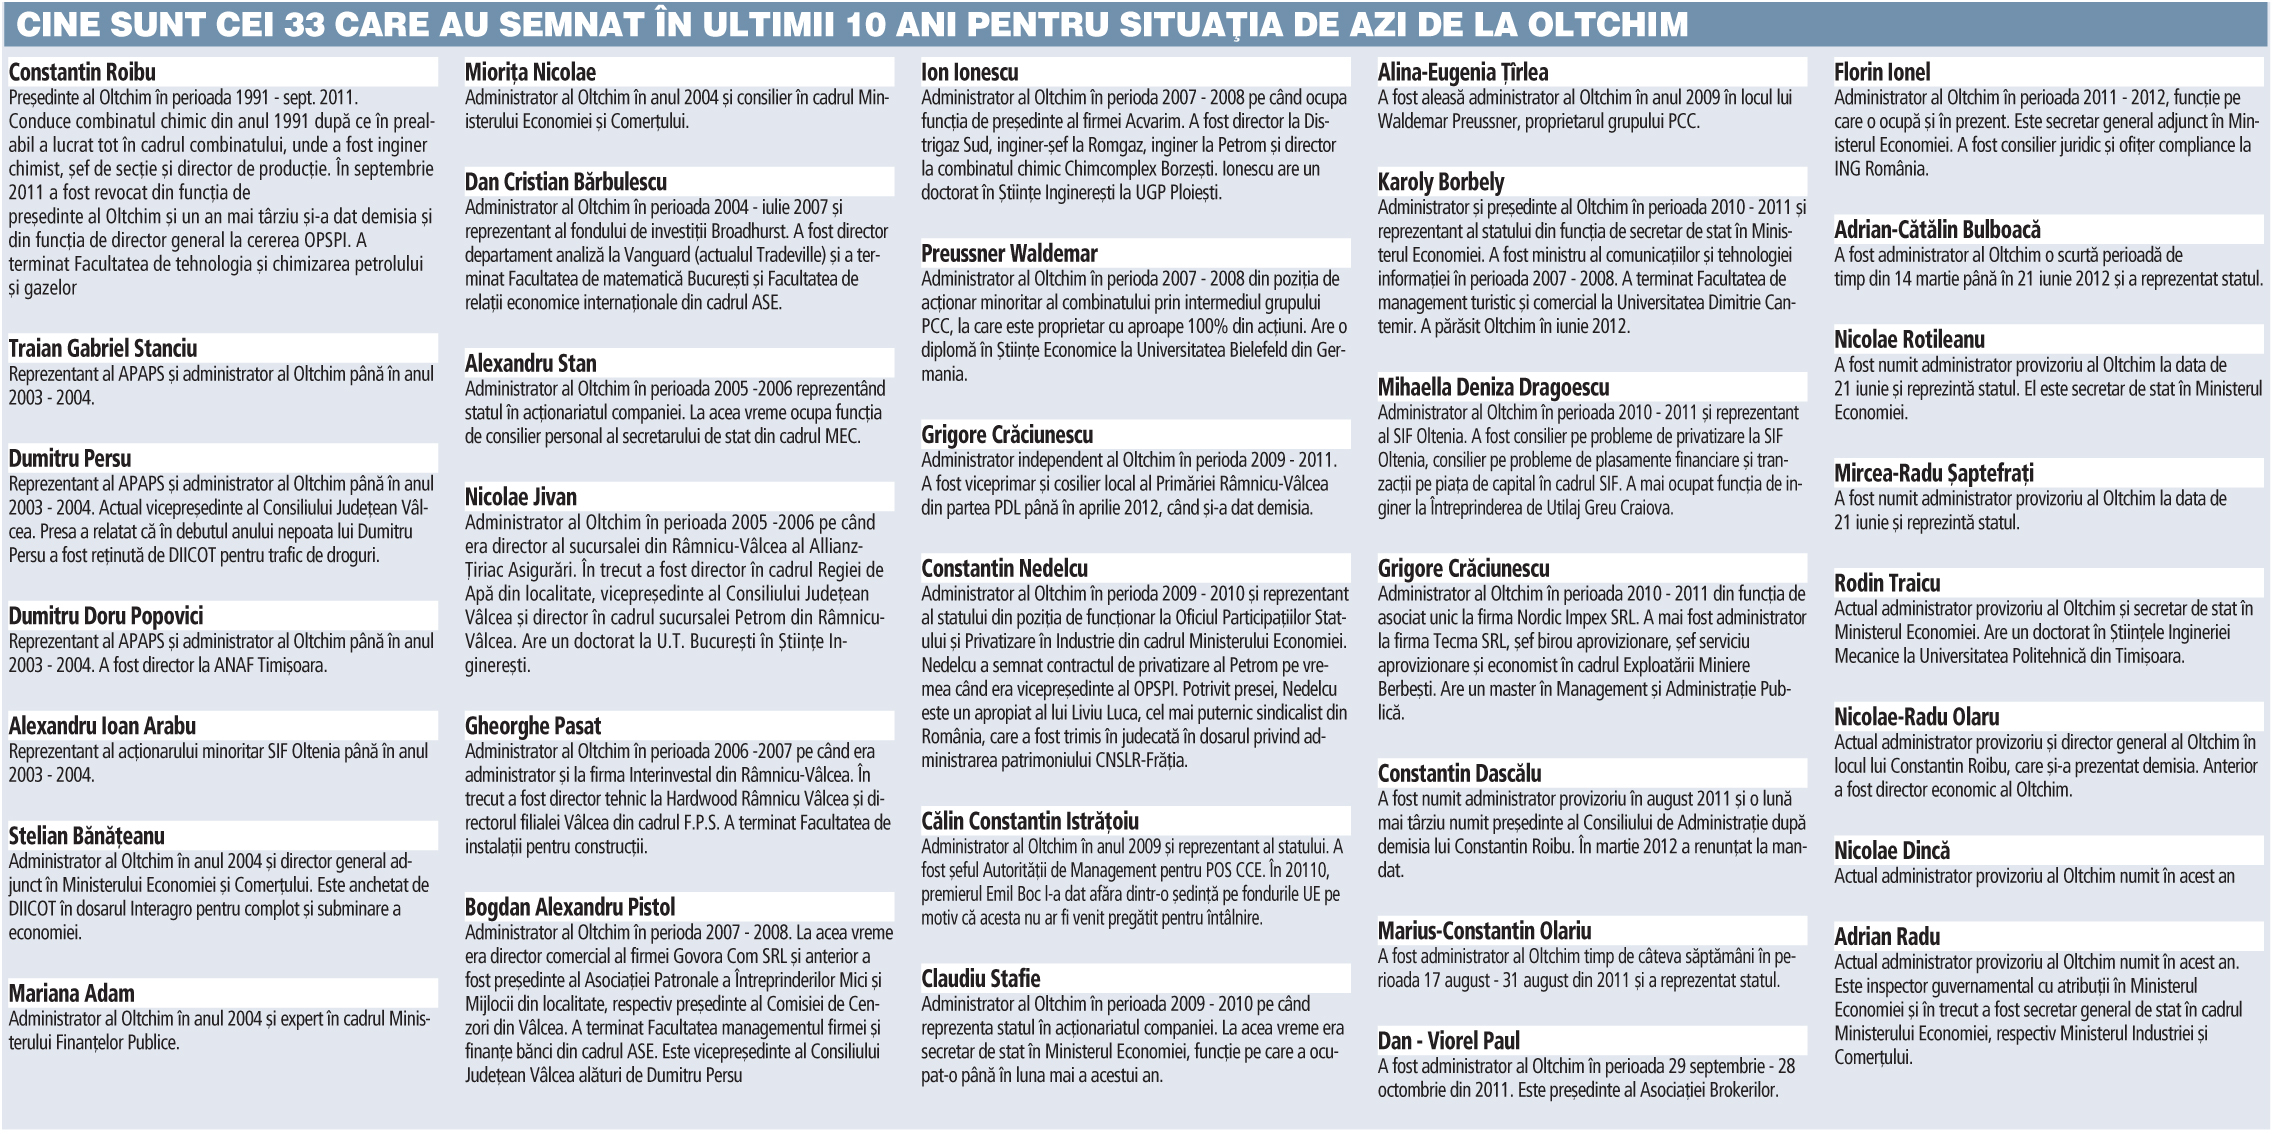
Cine sunt cei 33 care au semnat în ultimii 10 ani pentru situația de azi de la Oltchim
Câteva luni mai târziu, Petrom a închis însă rafinăria Arpechim, astfel că instalația de piroliză pe care Oltchim tocmai o cumpărase nu a mai avut de unde lua materie primă. Piroliza de la Arpechim folosește benzină nafta, rezultată din procesul de distilare a țițeiului, și o serie de gaze industriale emise în procesul de rafinare, rezultând etilenă și propilenă, care erau livrate către Oltchim prin conducte. Etilena nu poate fi transportată rutier sau feroviar din cauza pericolelor riscate.
Astfel, pentru a produce etilenă și propilenă, Oltchim are nevoie ca Arpechim să funcționeze, motiv pentru care o strategie de privatizare a Oltchim care nu include și un angajament ferm al statului în privința Arpechim este considerată neviabilă.
“Ca să producă etilenă, piroliza de la Arpechim are nevoie de benzină. Teoretic, Oltchim ar putea cumpăra benzină și de la alte rafinării, dar costurile ar fi foarte mari. Pentru a produce 200.000 de tone de etilenă, cât este capacitatea pirolizei, sunt necesare un milion de tone de benzină, ceea ce înseamnă costuri foarte mari”, a explicat Paul Roșca, decanul Facultății de tehnologia petrolului și petrochimie din cadrul Universității de Petrol și Gaze din Ploiești.
Oltchim ar fi rentabilă la un grad de utilizare a capacității de producție de peste 65%
Dacă Oltchim ar rezolva problema aprovizionării cu materie primă a instalațiilor de la Arpechim, atunci compania ar putea reveni la un grad de utilizare a capacităților de producție de peste 65%, ceea ce i-ar permite să obțină profit operațional, susține fostul director general Constantin Roibu.
“Dacă ar merge la capacitate maximă Oltchim cu petrochimia de la Arpechim, cifra de afaceri ar fi de un miliard de euro pe an, iar cu tot cu rafinăria, cifra de afaceri ar urca la peste 3,1 miliarde de euro pe an. Pragul de rentabilitate este la 65-70%. În ultimii ani, gradul de utilizare a fost de sub 40%, iar în 2012 de 20-25%. Cum să fim profitabili în aceste condiții?”, a spus Roibu.
El spune că dacă ar funcționa la capacitate, Oltchim nu doar că ar avea profit operațional, dar și-ar putea plăti și datoriile, care în prezent totalizează 700 mil. euro. Pentru asta, compania ar trebui să funcționeze integrat cu rafinăria Arpechim. În plus, costurile de repornire a instalațiilor ajung la sute de milioane de euro, bani pe care compania nu îi are.
“Ca să repornești totul ar trebui reautorizate toate echipamentele și instalațiile de petrochimie, ceea ce presupune noi probe și cheltuieli de 20 milioane de euro. În rafinărie mai trebuie circa 50 milioane de euro pentru umplerea instalațiilor cu catalizatori plus 55 mil. euro investiții de mediu. La Oltchim, investițiile de mediu ar fi de 20 milioane de euro plus înlocuirea electrolizei cu mercur, care nu mai este acceptată la nivelul Uniunii Europene, care înseamnă încă 70 milioane de euro. Iar pentru repornirea rafinăriei este nevoie de capital de lucru pentru achiziția a circa 300.000 de tone de țiței pe lună”, explică Roibu.
Mai apare și întrebarea dacă activitatea Arechim ar fi rentabilă în condițiile în care creșterea prețului țițeiului a determinat scăderea marjelor de rafinare, iar majoritatea rafinăriilor din țară operează în pierdere.
Roibu: Dacă strategia noastră a fost atât de proastă, de ce au preluat-o și ei?
“Multă lume dă vina pe noi pentru situația combinatului, dar în privatizare se folosesc tot de strategia noastră, de integrare cu Arpechim”, spune Roibu.
Întrebat de ce nu a făcut ceva în 2004, la privatizarea Petrom, el a răspuns: “De unde știți că nu am făcut? Încă de atunci ne așteptam să ajungem aici”.
Pe de altă parte, conducerea OPSPI, salariații și acționarul majoritar PCC l-au acuzat pe Roibu că a căpușat Oltchim prin diferite firme, vânzând producția combinatului prin intermediari și plătind lucrări de milioane de euro unor firme desprinse din Oltchim. El susține însă că acuzațiile sunt false.
“Cei care ne acuză, PCC, lucrează la fel, prin intermediari. Pe anumite piețe avem aceiași distribuitori ca și ei. De exemplu în Brazilia, Turcia, Italia, lucrăm prin aceiași intermediari. Pe anumite piețe cu risc ridicat de neîncasare cine are curaj să lucreze direct cu clienți care cer credite pe 90-120 de zile? În plus, acești intermediari ne-au finanțat producția. Pentru unii se numesc traderi, pentru noi căpușe”, susține Roibu.
Cei care îl contestă spun însă că Roibu a fost un adevărat “împărat” la Oltchim, iar situația combinatului i se datorează în mare parte.
“Creanțele AVAS asupra Oltchim provin din investiții realizate de Oltchim la sfâșritul anilor ’90, care nu au atins niciodată parametrii de rentabilitate, astfel că au determinat băncile creditoare să execute bugetul statului”, spune un fost administrator al Oltchim care nu a dorit să fie nominalizat.
Creanțele AVAS, pe care statul a încercat să le convertească abuziv în acțiuni în 2003, au o contribuție semnificativă la situația actuală a companiei.
Acestea au acumulat dobânzi și penalizări și au contribuit la supraîndatorarea companiei și la lipsa finanțării, care nu mai poate fi rezolvată decât prin privatizare și preluarea acestor datorii de către un investitor puternic sau prin insolvență și reorganizare.
-
Un MBA îți aduce un salariu mai mare sau doar o diplomă?Ce faci cu banii tăi? · 14 noiembrie 2026
-
Nici bine nu ne obișnuim cu inteligența artificială că deja se discută de superinteligența artificială - ASI, o formă ipotetică de AI, dotată cu funcții cognitive și capacități de gândire mult mai avansate decât cele ale oricărei ființe umane. Ce este și cât de departe suntem de ASI?ZF 24 · 14 noiembrie 2026
-
România importă sâmbătă după amiază peste 1.300 MW de energie, deși ambele reactoare de la Cernavodă au fost repornite. Producția internă acoperă doar 80% din consumEnergie · 14 noiembrie 2026