Se redeschide lupta pe dobânzi la depozite: băncile medii vin cu oferte agresive
Băncile de talie mică și medie dau semnalul redeschiderii luptei pentru atragerea de bani de la clienți prin dobânzi mari la depozite, în timp ce băncile mari încearcă tocmai să le reducă, pentru a-și proteja profitabilitatea.
Băncile de talie mică și medie dau semnalul redeschiderii luptei pentru atragerea de bani de la clienți prin dobânzi mari la depozite, în timp ce băncile mari încearcă tocmai să le reducă, pentru a-și proteja profitabilitatea.
Reapar astfel pe piață dobânzi de 7,5%-7,75% pe an la lei și de 4% pe an la euro, care păreau să fie intrate în istorie la începutul verii, atunci când toți bancherii se concentrau pe vânzarea de credite, iar scăderea costurilor la care banii sunt atrași și plasați era o prioritate.
Acum își spun cuvântul turbulențele de pe piețele internaționale, care fac ca lichiditatea să fie din nou în vârful listei priorităților bancherilor.
Cea mai recentă mișcare vine de la Bancpost, o bancă de top zece controlată de grupul elen Eurobank, care cu ocazia aniversării a 20 de ani de activitate a venit cu o ofertă de depozite pe patru luni cu dobânzi de 7,5% pe an la lei, respectiv 4% pe an la euro.
“Decizia de a apela la produse de economisire poate părea un lucru de importanță cotidiană pentru cei mai mulți. Pentru noi însă este un motiv să recompensăm responsabilitatea (…)”, spune Kyriakos Xydis, vicepreședinte al Bancpost pe retail. De altfel, șeful grupului Eurobank le-a spus recent acționarilor că până în 2012 toate subsidiarele grupului trebuie să devină independente din punctul de vedere al finanțării.
Și Millennium Bank, un jucător de talie mică controlat de grupul portughez Millennium BCP, plătește dobânzi de 7,5% pe an clienților care au depozite de peste 100.000 de lei. Dobânda urcă și la 7,75%, dacă depozitul este constituit prin internet-banking.
În condițiile în care nivelul dobânzii efective încasate de client este afectat de impozitul de 16%, două bănci cu acționariat elen au ales să promoveze nivelul dobânzii brute. Banca Românească și Alpha promovează astfel depozite cu o dobândă brută de 8,33% pe an, care corespunde unei dobânzi efective de 7% pe an.
“Clienții sunt tot mai bine informați, știu de problemele din Grecia și Portugalia și apare un comportament de turmă. Tendința pe piață este ca băncile grecești să mărească dobânzile, ca să își mențină clienții. Chiar dacă nu au foarte mare nevoie de lichidități, au nevoie să își păstreze clienții și tot sunt nevoite să mărească dobânzile”, spune Dan Armeanu, profesor universitar în cadrul ASE București.
În acest timp băncile de top – BCR, BRD sau Raiffeisen – se străduiesc să ducă dobânzile la depozite în jos pentru a-și proteja marjele. La depozitele “clasice” dobânzile plătite coboară chiar pe palierul de 4% pe an și nici la produsele promoționale nu mai ajung la 7% pe an. De altfel, BRD a operat chiar săptămâna trecută o ajustare, tăind jumătate de punct din dobânzile la depozite.
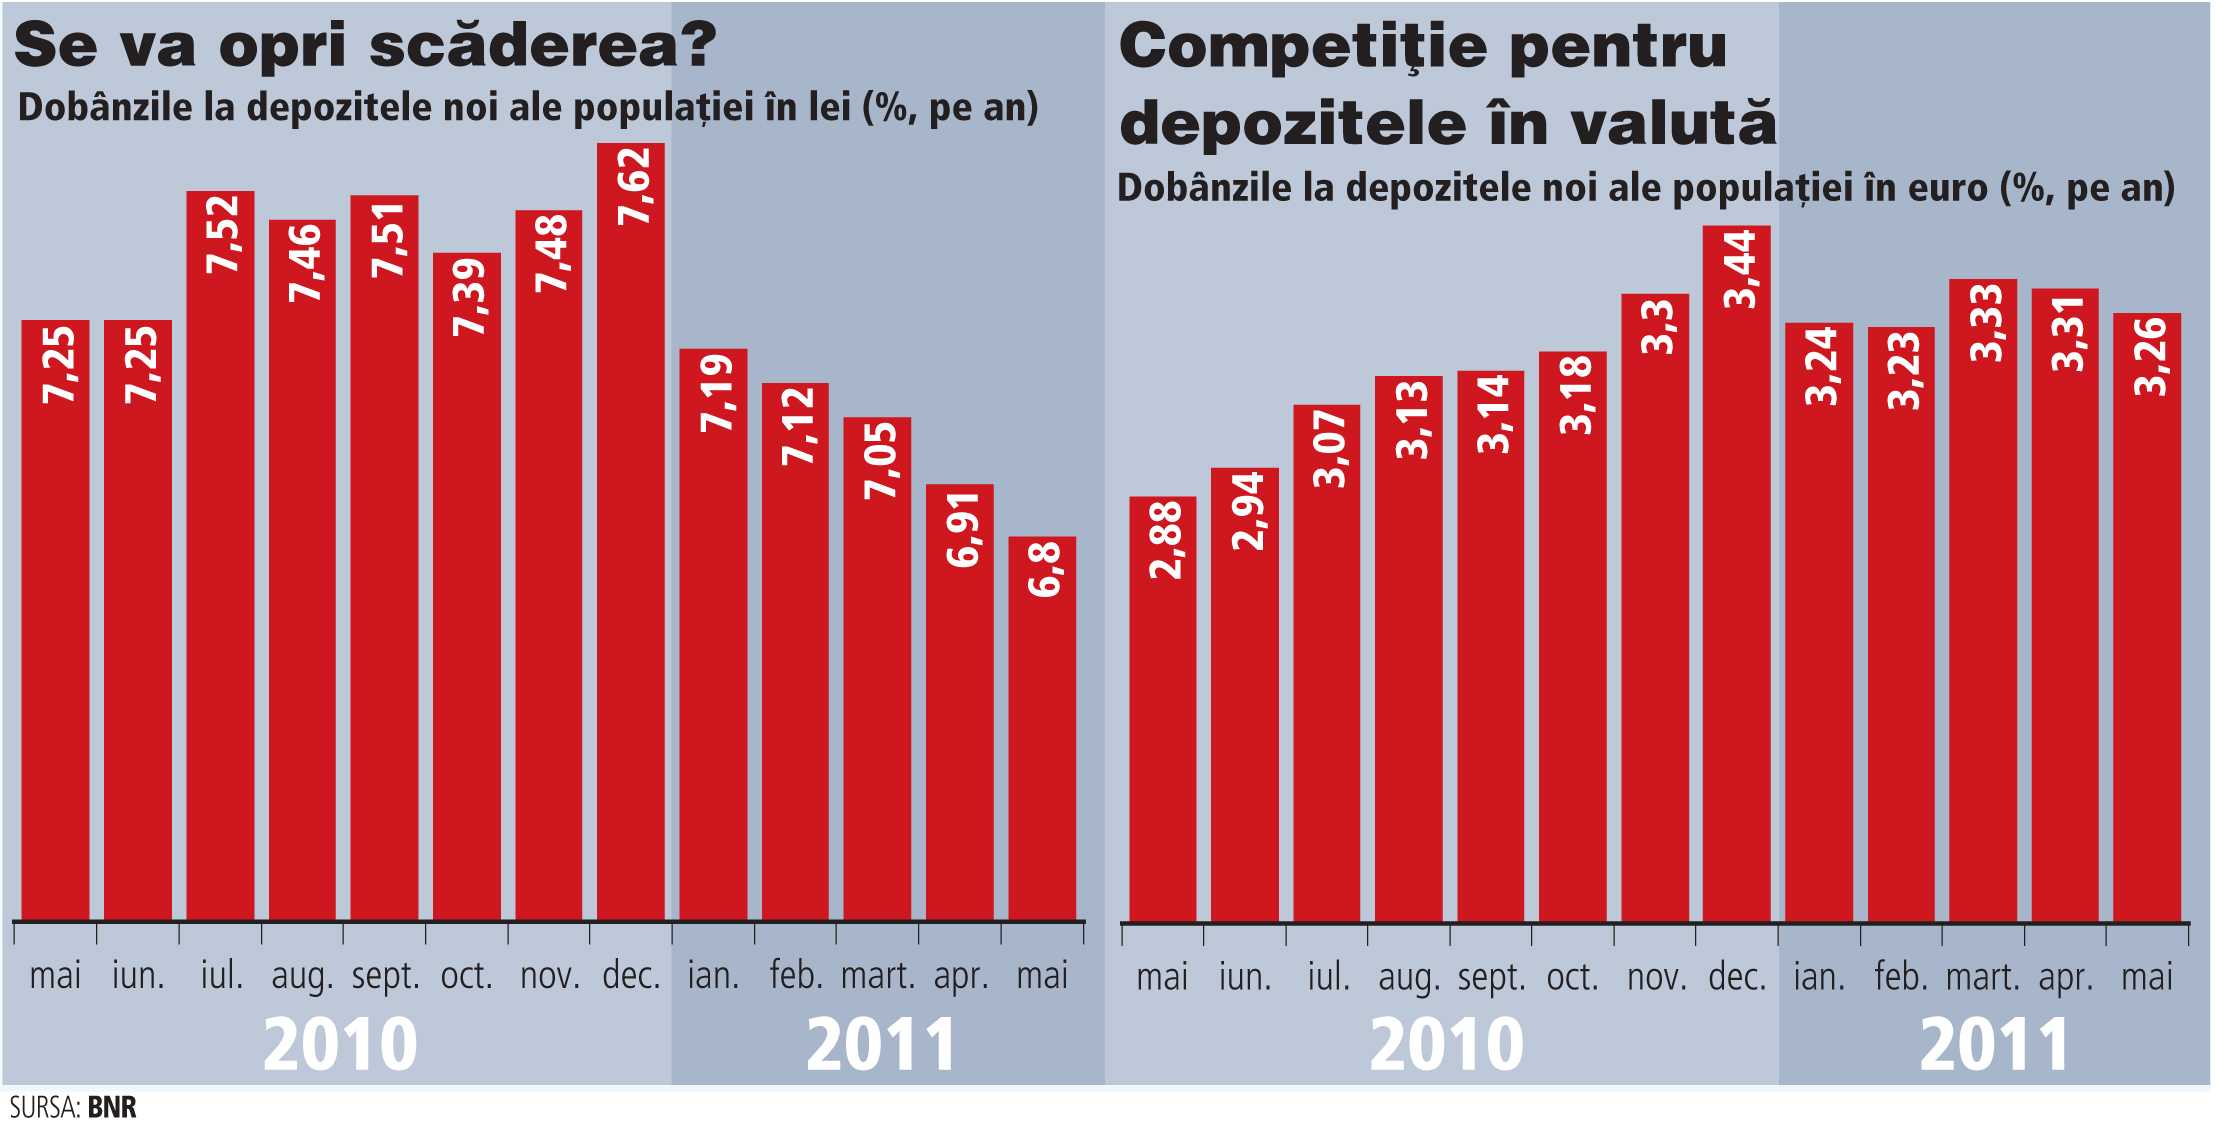
Presiunile de creștere a dobânzilor au devenit vizibile în iunie, odată cu deteriorarea situației financiare a Greciei, care a speriat investitorii pe plan internațional. Datele BNR privind economisirea se opresc la luna mai, când se observa încă o scădere. Dobânda medie la depozitele populației era în mai de 6,8% pe an, în scădere ușoară față de aprilie. De altfel, ratele au fost în 2011 într-o scădere continuă, după ce în a doua jumătate a lui 2010 oscilaseră între 7,4% și 7,6% pe an, pe fondul accelerării inflației.
Ecartul tot mai vizibil dintre dobânzile remunerate de băncile mari respectiv cele ale jucătorior mici și medii deschide din nou discuții pe piață legate de sustenabilitatea unei astfel de politici. Cum cererea de credite rămâne foarte slabă, bancherilor le rămâne doar alternativa de a canaliza lichiditățile în lei către titluri de stat, la care însă randamentele sunt în palierul de 6%-7% pe an. Astfel, cum mai poate fi profitabil să atragi depozite cu dobânzi de peste 7% pe an?
“Nu cred că pot să mai meargă mult în sus cu dobânzile, pentru că ecartul dintre cele două tipuri de jucători este prea mare și ar înregistra pierderi, care doar le-ar înrăutăți situația”, mai spune Armeanu.
Lupta pentru atragerea de fonduri prin oferirea de dobânzi este favorizată și de comportamentul clienților, care arareori penalizează o bancă pentru percepția de risc.
Majorarea plafonului de garantare a sumelor plasate în depozite până la 100.000 de euro încurajează însă clienții să urmărească cele mai mari câștiguri, fiind acoperiți pe partea de riscuri.
-
Ediția 16 noiembrie 2026 epaper(auxiliar) · 15 noiembrie 2026
-
Când timpul investit în tine nu mai este timp pierdutCe faci cu banii tăi? · 15 noiembrie 2026
-
Un lanț românesc de cafenele a urcat pe locul 4 în Europa. 5 to go a pornit de la o cafenea de 12 metri pătrați și are acum peste 800ZF 24 · 15 noiembrie 2026