


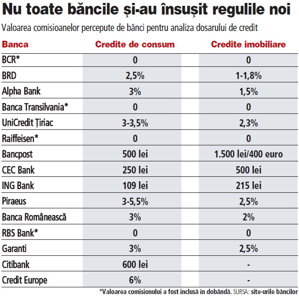
Comisioanele de analiză pornesc de la 110 lei pentru un împrumut de consum, dar pot ajunge și la 1.700 de lei (400 de euro) pentru un credit imobiliar, potrivit datelor de pe site-urile băncilor.
Bancpost, CEC, ING și Citibank sunt printre puținele instituții de credit care afișează un comision fix indiferent de suma împrumutată.
La Bancpost, comisionul este de 500 de lei la creditele de consum și 1.500 lei sau 400 de euro (echivalentul a 1.700 de lei) la creditele imobiliare. Banca de stat CEC își taxează clienții cu 250 de lei pentru un credit de nevoi personale și 500 de lei pentru un împrumut cu garanții, în timp ce americanii de la Citibank afișează un comision de 600 de lei la creditele de consum.
Clienții ING plătesc 109 lei pentru un credit de consum și 215 lei pentru unul imobiliar, banca practicând comisioane în sumă fixă și înainte de apariția noilor reglementări.
Majoritatea băncilor au preferat însă în trecut un comision procentual aplicat la valoarea creditului și au fost prinse pe picior greșit de Legea 288/2010 creată pe baza cunoscutei Ordonanțe 50, care a intrat în vigoare la sfârșitul anului trecut. Practic, clienții care împrumutau mai mulți bani plăteau o sumă mai mare deși banca depunea același volum de muncă, având în vedere că pe categorii de produse procedurile nu diferă în funcție de suma împrumutată.
 Acum
legea obligă instituțiile de credit să stabilească un comision de
analiză în sumă fixă și un comision de administrare ca procent din
soldul creditului și nu din valoarea inițială a acestuia.
În acest context, unii bancheri au preferat să transfere, cel puțin temporar, valoarea comisionului în dobânda nominală, în timp ce multe instituții de credit afișează în continuare taxe de analiză a dosarului de credit ca procent din suma împrumutată.
BCR, Raiffeisen sau Banca Transilvania au eliminat comisionul de analiză și au majorat dobânzile nominale cu valori cuprinse între 0,25 și 5 puncte procentuale. De exemplu, austriecii de la Raiffeisen au majorat dobânda nominală la creditele de consum în euro de la 7,25% la 12,25% pe an, dar costul efectiv a scăzut cu mai mult de 2,5 puncte procentuale, la 13% pe an. Costul total a scăzut deoarece banca desfășoară până la sfârșitul lui martie o promoție în cadrul căreia a eliminat și comisionul lunar de administrare de 0,33% din sold.
Pe de altă parte, BRD, Alpha Bank și UniCredit Țiriac afișează în continuare pe site-urile proprii comisioane de analiză cuprinse între 2,5 și 3,5% din suma împrumutată la creditele de consum și între 1 și 2,3% la împrumuturile pentru locuințe. Pentru a se alinia noilor prevederi băncile trebuie să opereze modificări în sistemele informatice, ceea ce necesită o perioadă mai lungă de timp.