


Dobânzile la creditele de consum în lei ajung să fie cu până la două puncte procentuale mai mici decât cele la finanțări similare în euro, ceea ce înseamnă o economie lunară de câțiva zeci de lei la un credit de 5.000 de euro (20.000 de lei). Mai multe bănci au mers chiar la extrem și vând creditele fără garanții exclusiv în lei.
“Băncile au înțeles că riscul valutar este important și mai bine includ acest cost în marja de risc decât să lase decizia la latitudinea clientului”, comentează analistul financiar Aurelian Dochia.
Ofertele arată acum radical diferit față de anii de boom, când bancherii tentau clienții cu credite foarte ieftine în valută, inclusiv pentru sumele mici.
Deprecierea leului față de nivelurile record din 2007-2008, atunci când motoarele creditării erau turate la maxim, a fost resimțită acut de către bancheri, doar în ultimul an ratele restante la creditele în valută contractate de populație avansând cu echivalentul a un miliard de lei. La sfârșitul lunii martie, restanțele la creditele de retail în euro atingeau 2,1 mld. lei (520 mil. euro), potrivit BNR.
Patru dintre băncile din top zece practică dobânzi mai mari la creditele de consum în euro decât la cele în lei, în timp ce alți trei jucători de talie mare nici nu au în ofertă împrumuturi fără garanții în valută.
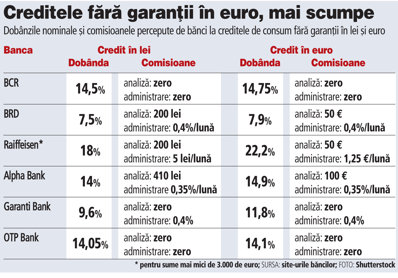 BCR percepe o dobândă cu 0,25 puncte procentuale mai mică
la finanțările în lei decât la cele în valută, în timp ce la BRD și
Alpha Bank diferența este de 0,4 puncte procentuale. Comisioanele
au însă același nivel la lei și euro. BCR desfășoară în prezent o
campanie promoțională în care nu percepe comisioane de analiză sau
administrare, în timp ce BRD și Alpha Bank taxează cu 200 de lei
sau 50 de euro analiza dosarului de credit.
Diferența de dobândă este, în medie, de o jumătate de punct procentual, dar poate ajunge și la două puncte procentuale. De exemplu, Garanti Bank, o bancă de talie medie, vinde credite de consum în lei cu o dobândă nominală de 9,6% pe an, în timp ce la euro dobânda urcă până la 11,8% pe an. La un credit de 20.000 de lei (5.000 de euro) pe zece ani, un client care optează pentru varianta în lei face o economie lunară de 28 de lei.
Austriecii de la Raiffeisen își taxează clienții cu dobânzi mai mari la valută pentru sume împrumutate mai mici de 3.000 de euro (circa 12.000 de lei), diferența în acest caz fiind de peste patru puncte procentuale, de la 18% la 22,2% pe an. Pentru sume împrumutate mai mari, dobânzile scad mai repede la euro decât la lei, astfel că finanțarea în valută devine mai avantajoasă. “De cele mai multe ori această diferență are la bază termenul de acordare a creditului mai degrabă decât sumele împrumutate. În acest caz diferențialul de dobândă reflectă perspectiva pe care băncile o au asupra evoluției costului finanțării în euro (așteptările actuale indică o creștere a cotației Euribor, indicatorul pieței monetare interbancare din zona euro – n. red.)”, mai spune Dochia.
CEC, Transilvania sau ING vând numai împrumuturi de consum în lei, oferta de finanțări în valută cuprinzând doar credite de nevoi personale cu ipotecă și credite imobiliare. Și americanii de la Citibank au în ofertă doar credite de consum fără ipotecă în lei.