

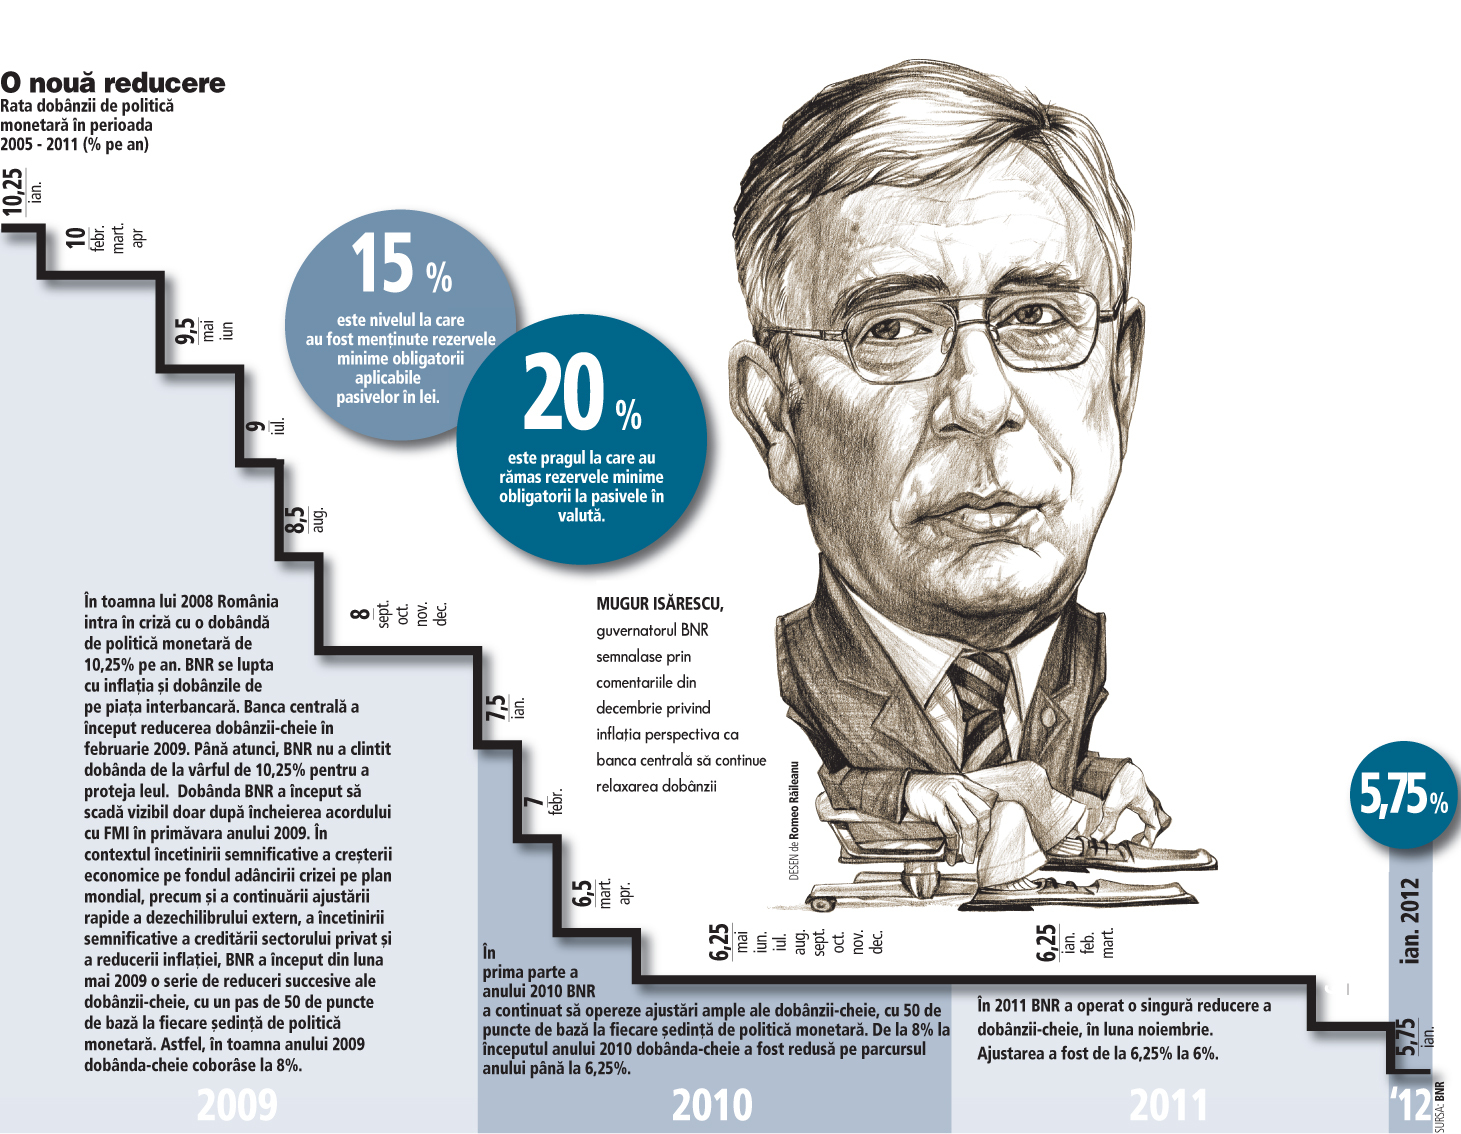
Decizia BNR de a reduce dobânda-cheie la 5,75%, motivată de dinamica și perspectivele de scădere ale inflației, relevă încercarea băncii centrale de a impulsiona cererea internă și creditarea, însă analiștii sunt sceptici că dobânzile la credite vor scădea și anticipează un impact neutru al deciziei asupra cursului de schimb.
Banca centrală a amintit în comunicatul transmis ieri după ședința de politică monetară că, în pofida unei ușoare accelerări în ultimele luni, creșterea în termeni anuali a creditului acordat sectorului privat, în principal a împrumuturilor în lei, rămâne relativ modestă, inclusiv pe fondul accentuării percepțiilor de risc legate de evoluția sectorului bancar european.“Este important că BNR dă semnalul de reducere a dobânzilor printr-un ciclu de reducere a dobânzii de politică monetară. În mod normal, acest ciclu de reducere a dobânzii de politică monetară ar trebui să imprime o tendință de scădere a dobânzilor la creditele și depozitele în lei, făcând astfel mai atractiv creditul în lei, mai ales în contextul în care resursele de finanțare în valută au devenit mai scumpe și mai greu accesibile”, a comentat Ionuț Dumitru, economistul-șef al Raiffeisen Bank.
Creditul neguvernamental a înregistrat, la sfârșitul lunii noiembrie, o creștere anuală de 7,6% (4,1% în termeni reali), pe seama majorării cu 5,8% a componentei în lei (2,3% în termeni reali) și cu 8,7% a componentei în valută exprimată în lei (exprimat în euro, creditul în valută s-a majorat cu 7%).
În comunicatul BNR nu mai apar referiri la dobânzile practicate de băncile comerciale spre deosebire de comunicatul din luna noiembrie, când BNR spunea explicit că se așteaptă ca ajustarea treptată a condițiilor monetare reale în sens larg “să se reflecte în nivelul dobânzilor practicate la creditele acordate de băncile comerciale”. În plus, BNR sublinia în toamnă și importanța stimulării procesului de economisire internă, inclusiv prin “remunerarea adecvată a depozitelor bancare”.
Analiștii BCR consideră că decizia BCR poate fi citită drept o încercare a băncii centrale de a împinge băncile să crediteze clienții privați, însă sunt sceptici în privința unei revigorări semnificative a creditului în lei atât timp cât ponderea creditelor neperformante rămâne ridicată și economia în letargie nu poate genera destule proiecte cu un profil rezonabil risc-randament.
“Se poate spune și că BNR încearcă să încurajeze creditele în moneda națională prin reducerea dobânzii de politică monetară. Oricum, mai este nevoie de o reducere de încă cel puțin 50 de puncte de bază pentru a vedea un efect”, consideră Florian Libocor, economistul-șef al BRD-SocGen.
Relaxarea ar trebui să se vadă mai întâi în ratele dobânzilor la depozite și va fi nevoie de continuarea trendului de relaxare a politicii monetare pentru reducerea presiunilor pe aceste dobânzi și diminuarea, graduală, a costului finanțării.
“În acest moment, competiția băncilor pentru lichiditate împiedică reducerea costului fondurilor atrase. Este nevoie de reduceri suplimentare ale ratei dobânzii de politică monetară și, probabil, de lungirea scadențelor operațiunilor repo pentru a stabiliza dobânzile la depozite”, crede Dan Bucșa, economistul-șef al UniCredit Țiriac Bank.
Folosind prognoza de inflație a BNR, rata reală a dobânzii de politică monetară este de 2,75% în acest moment, foarte ridicată pentru situația economică actuală. Ca urmare, rata dobânzii de politică monetară ar putea să scadă sub 5,5% până la sfârșitul anului curent, anticipează Bucșa.
“Diminuarea ratei de politică monetară are ca scop scăderea costului creditării, atât al economiei reale, cât și al trezoreriei statului, și este o decizie oportună în condițiile consolidării trendului dezinflaționist și riscurilor de încetinire a creșterii economice în 2012 pe fondul presiunilor externe”, în opinia Melaniei Hăncilă, economistul-șef al Volksbank.
Ea crede că efectele reducerii ratei de politică monetară nu se vor transmite liniar asupra costului creditelor, care este dat în principal de costul la care băncile atrag depozite de la clienți, unde există presiuni semnificative asupra dobânzilor datorită concurenței acerbe dintre bănci pentru lichiditățile interne.
Impactul ajustărilor de dobândă operate de BNR se resimte, în general, cu o întârziere de câteva trimestre, însă relaxarea curentă este probabil temperată de reducerea gradului de intermediere financiară de la nivel european ce va impacta probabil și România, crede Vlad Muscalu, economist, la ING Bank.
El anticipează încă o reducere de 25 de puncte de bază în acest trimestru, la o rată cheie de 5,5%, aceasta urmând să fie, probabil, ultima reducere din acest an.
Care va fi impactul pe curs
Analiștii consideră că impactul deciziei BNR asupra evoluției cursului de schimb va fi neutru, având în vedere că decizia a fost așteptată de piață și România are una dintre cele mai mari dobânzi real pozitive din UE.
Teoretic, o reducere a dobânzii la lei ar induce o depreciere a monedei naționale, având în vedere că randamentul/ atractivitatea acesteia se reduce. “Practic, nu consider că o astfel de decizie de o asemenea magnitudine și având în vedere progresele pe care România le-a făcut în ceea ce privește corecția dezechilibrelor, ar avea un impact direct în sensul deprecierii monedei. Cred că în contextul internațional actual, în decizia de investire/dezinvestire într-o monedă, fundamentele economice s-ar putea să cântărească din ce în ce mai mult alături de nivelul randamentului posibil de obținut”, a explicat Molnar.
Și Bucșa de la UniCredit Țiriac crede că riscul de a vedea o depreciere a leului este foarte mic, deoarece decizia BNR nu a fost o surpriză. În plus, cursul de schimb este influențat, în principal, de atitudinea investitorilor străini față de monedele din centrul și estul Europei și mai puțin de randamentele la lei, ridicate față de media regiunii.
“În primul rând modificarea operată astăzi de 25 pb era așteptată de majoritatea analiștilor, deci nu o decizie surprinzătoare. În al doilea rând, această modificare este modică, având în vedere că ratele de dobândă pe termen scurt pot evolua într-un culoar de 800 pb. Mai mult, în ultimii ani banca centrală a dovedit că poate exercita un control destul de strict asupra pieței valutare și, pentru moment, pare să continue să favorizeze ideea unui curs de schimb relativ stabil. După o asemenea perioadă îndelungată, abandonarea temporară a acestui model, ce s-ar traduce printr-o depreciere ușoară, ar putea antrena presiuni de depreciere semnificative ce s-ar putea dovedi dificil de controlat în contextul internațional instabil din prezent”, a afirmat Muscalu de la ING Bank.
Evoluția inflației și decizia BNR
Evaluările BNR indică plasarea în decembrie a ratei anuale a inflației în apropierea punctului central al țintei de 3%, în linie cu prognoza BNR, și reconfirmă perspectiva decelerării în lunile următoare atât a inflației totale, cât și a celei de bază, împreună cu ajustarea descendentă a anticipațiilor inflaționiste, potrivit comunicatului băncii centrale ce include hotărârile Consiliului de Administrație.
“Cred că decizia BNR este motivată de inflația redusă din momentul de față, de perspectiva de scădere a acesteia în prima parte a anului 2012 spre 2-2,5% și de probabilitatea ridicată ca BNR să își atingă ținta de inflație în 2012”, a afirmat Dumitru.
Însă, chiar dacă inflația va scădea temporar la noi minime istorice în prima parte a lui 2012, efectul de bază nefavorabil va ridica inflația anuală în a doua parte a anului. Cumulat și cu tensiunile din piețele internaționale, spațiul de manevră al BNR este astfel limitat, potrivit lui Dumitru.
Cătălina Molnar, senior economist RBS Bank, a afirmat că prin decizia de reducere a dobânzii de politică monetară cu doar 0,25 puncte procentuale, BNR ajustează condițiile monetare ținând cont de traiectoria inflației, însă continuând să stimuleze economisirea – având în vedere că se menține o dobânda real pozitivă ridicată.
Cum își justifică BNR decizia
-
Procesul de redresare a economiei românești a continuat, însă perspectivele activității economice pe termen scurt sunt marcate de sporirea incertitudinilor privind creșterea economică la nivel european și mondial, pe fondul înrăutățirii apetitului global față de risc și al accentuării crizei datoriilor suverane din zona euro;
-
În pofida unei ușoare accelerări în ultimele luni, creșterea în termeni anuali a creditului acordat sectorului privat, în principal a împrumuturilor în monedă națională, rămâne relativ modestă, inclusiv pe fondul accentuării percepțiilor de risc legate de evoluția sectorului bancar european;
-
Analiza evoluțiilor recente ale indicatorilor macroeconomici atestă consolidarea procesului de dezinflație, rata anuală a inflației coborând la nivelul de 3,44% în noiembrie 2011 în condițiile unei evoluții favorabile a prețurilor volatile, ale disipării efectului de runda întâi al majorării cotei TVA și ale menținerii conduitei prudente a politicii monetare;
-
Evaluările BNR indică plasarea în decembrie a ratei anuale a inflației în apropierea punctului central al țintei de 3%, în linie cu prognoza BNR, și reconfirmă perspectiva decelerării în lunile următoare atât a inflației totale, cât și a celei de bază, împreună cu ajustarea descendentă a anticipațiilor inflaționiste;
-
În condițiile menținerii incertitudinilor legate de evoluțiile mediului extern, ale fluxurilor de capital, ale prețurilor administrate, precum și ale unor prețuri volatile, conduita prudentă a politicii monetare va consolida perspectivele favorabile convergenței ratei inflației la țintele stabilite pe termen mediu;
-
Ajustarea graduală a condițiilor monetare este de natură să contribuie nu numai la reluarea unei creșteri economice sănătoase, dar și la stimularea economisirii interne, inclusiv pentru a sprijini sustenabilitatea deficitului extern și a reduce dependența de finanțările externe;
-
BNR va continua să monitorizeze atent evoluțiile interne și ale mediului economic global, astfel încât prin adecvarea corespunzătoare a instrumentelor sale să asigure atingerea obiectivelor de stabilitate a prețurilor și de stabilitate financiară și, pe această bază, o creștere economică de durată în contextul realizării angajamentelor stabilite în acordurile cu UE, FMI și alte instituții financiare internaționale.