

Pe de altă parte, sectorul societăților nefinanciare din România, deși a asigurat aproape integral economisirea brută națională, a participat de asemenea substanțial la formarea deficitelor de cont curent ca urmare a unei ratei ridicate de investiții, evoluție care însă s-a inversat în 2009 și 2010, în cea mai mare parte a intervalului de timp analizat.
Rata de economisire totală din România a depășit-o pe cea din zona euro, însă evoluția nu a fost suficientă pentru a compensa nivelul ridicat al investițiilor, astfel că România a înregistrat deficite de cont curent destul de mari, care s-au corectat substanțial în ultimii ani, a explicat Bodea.
Dezechilibrul dintre rata economisirii și rata de investiții se reflectă contabil în deficitul de cont curent. “Rata de economisire agregată din România a depășit-o pe cea din zona euro pe fondul evoluțiilor divergente ale acestora din ultimii ani. În timp ce în România aceasta s-a înscris pe un trend ascendent începând cu 2006, în zona euro a scăzut din 2008”, a declarat Bodea, în cadrul conferinței cu tema “Elemente ale cadrului de analiză și prognoză al politicii monetare”, organizată la BNR.
El a arătat că economisirea a ajuns în România la o pondere de 22% din venitul național brut disponibil, nivel superior cu trei puncte procentuale celui înregistrat la nivelul zonei euro.
Printre factorii care influențează economisirea Bodea a amintit nivelul și distribuția veniturilor, factorii demografici, creșterea economică, incertitudinea, inflația, avuția, rata reală a dobânzii, preferințele consumatorilor sau factorii instituționali.
Economisirea agregată nu a fost suficientă pentru a compensa nivelul ridicat al ratei de investiț ii din România care, chiar și în condițiile ajustării din 2009, s-a menținut la un nivel superior celei din zona euro, a afirmat Bodea.
În aceste condiții România a înregistrat din 1999 deficite de cont curent, care s-au corectat substanțial în ultimii ani, în special în 2009. România a ajuns să aibă, în anii care au precedat criza financiară și economică mondială, deficite de cont curent nesustenabile, de 12-13%, pentru ca în ultimii ani dezechilibrul extern să se ajusteze spre 5%.
Economisirea a fost analizată în lucrarea prezentată de Bodea în sens macro și nu vizează evoluția depozitelor bancare, care sunt doar o parte a economisirii financiare.
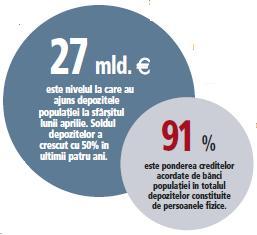
Ce s-a întâmplat cu depozitele din bănci
Economisirea a accelerat puternic în România în perioada de criză pe fondul unei prudenț e sporite din partea clienților și în contextul în care băncile s-au bătut cu dobânzi generoase pentru fiecare ban. Totuși, în ultima perioadă ritmul de creștere a volumului depozitelor a încetinit pe fondul unei reveniri ușoare a creditării și a consumului.
În ceea ce privește depozitele la bănci, rata pozitivă de economisire se suprapune “bizar” fazei descendente a ciclului economic. În ciuda diminuării veniturilor, populația economiseș te “precauționar” și ca răspuns la o rată a șomajului de 7%, notabil mai ridicată față de nivelurile de 2-3% din trecut, a explicat Cristian Popa, viceguvernator al BNR.
“Această tendință de economisire a început în 2009 și 2010. Este o economsire precauționară și se suprapune peste întărirea standardelor de creditare. În privința monedei, populația economisește și în lei și în valută, cu preferință în lei. Companiile economisesc în lei și dezeconomisec în valută.” La sfârșitul lunii aprilie, depozitele în lei ale populației au ajuns la 75,9 mld. lei, în creștere cu 15,4% față de aceeași perioadă a anului trecut.
Depozitele în lei ale companiilor au urcat cu 16,6%, la 52,2 miliarde de lei. Depozitele în valută ale populației și companiilor, exprimate în lei, s-au majorat cu 4,8% față de aprilie 2011, la 63,4 miliarde de lei. Însă, exprimate în euro, depozitele în valută ale rezidenților s-au redus cu 2,9%.
Evoluția vine după ce frenezia creditării din perioada 2007 – 2008 făcuse ca populația să devină debitor net în relația cu băncile, stocul depozitelor fiind egalat și apoi depășit de volumul creditelor. Criza economică a aplatizat însă brusc dinamica creditării, astfel că treptat a fost posibilă reechilibrarea raportului dintre creditele și depozitele persoanelor fizice. Acest proces s-a desfășurat însă lent, de-abia din decembrie 2010 depozitele începând să se detașeze vizibil ca volum în raport cu creditele, în condițiile în care acestea din urmă ajunseseră la scădere și în termeni nominali.
Încurajarea economisirii a fost susținută de politica de dobânzi a băncilor. Confruntate la rândul lor cu dezechilibrul dintre credite și depozite și amenințate de reducerea finanțărilor externe, băncile au oferit dobânzi generoase, iar cele aflate în poziții mai delicate din punctul de vedere al accesului la lichidități au creat un adevărat război al prețurilor, menținut prin promoții succesive.
Totuși, scăderea veniturilor persoanelor fizice, mai ales în sectorul bugetar, a afectat potenț ialul de creștere al economisirii.
Băncile s-au pliat în trecut pe preferința clienților pentru produse foarte lichide și au promovat depozitele cu scadențe foarte scurte sau chiar conturile curente și cele de economii, iar în acest fel au ajuns să finanțeze active pe termene de cinci-zece ani cu pasive pe numai câteva luni.
Nevoia de a reduce dezechilibrele între resursele atrase pe termen scurt și creditele acordate pe termen lung a lăsat însă treptat loc pe piață pentru apariția a tot mai multe produse de economisire cu scadențe lungi, dar analiștii se așteaptă ca noua strategie a bancherilor să nu dea rezultatele scontate