

Banca Națională pregătește un nou set de restricții pentru creditul de retail, care ar putea include limitarea creditelor pentru consum la cel mult cinci ani și cerințe de avans de 30% pentru finanțările ipotecare în euro, potrivit unui proiect de regulament obținut de Mediafax. Proiectul nu a apărut încă pe site-ul BNR.
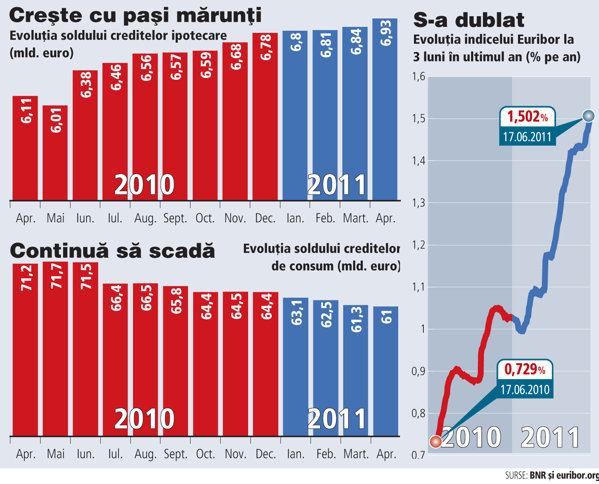
BNR spune că formal un proiect de regulament nu există înainte de a fi lansat în dezbatere publică, deși admite că la nivelul direcțiilor de specialitate există “dezbateri” privind noi reglementări. “În momentul în care avem un regulament de propus, el se pune în dezbatere publică. Până nu avem un regulament în dezbatere, nu există”, spune Mugur Șteț, purtătorul de cuvânt al BNR.Intenția băncii centrale de a introduce noi reglementări vine în contextul în care creditul pentru populație se află în scădere de doi ani. În octombrie 2008, când criza financiară a lovit în plin România, populația avea datorii la bănci de 91 de miliarde de lei (peste 24 mld. euro, la cursul de atunci). În aprilie anul acesta, soldul creditului pentru populație era de 89 de miliarde de lei (aproape 22 mld. euro). De vină este chiar creditul de consum, unde bancherii au devenit mult mai restrictivi, iar clienții mai ezitanți, astfel că vânzările nu țin pasul cu rambursările. Valuta are o pondere de aproape 60% în creditele de consum, în timp ce la ipotecare peste 95% din finanțări sunt în devize (euro și franci elvețieni).
Radu Ghețea, președintele Asociației Române a Băncilor (ARB), spune că piața ar trebui să fie lăsată să funcționeze liber. “Părerea mea este că limitarea creditului în valută, dacă ar trebui făcută, nu trebuie să o facem prin măsuri administrative. Trebuie să lăsăm piața să funcționeze corect”, a spus Ghețea.
BNR “liberalizase” creditul de retail în 2007, odată cu aderarea
la Uniunea Europeană, când piața locală a devenit deschisă pentru
băncile străine, care puteau presta direct servicii pentru clienții
locali. Atunci BNR a relaxat condițiile privind gradul de
îndatorare (rata lunară la un ipotecar nu putea depăși 35% din
venitul lunar) și avans (minimul impus era de 25%). Ulterior gradul
de îndatorare a urcat până la 75% din venituri, iar unele bănci au
obținut permisiunea de a da finanțări ipotecare cu avans zero.
Măsurile au fost parțial reversate în toamna lui 2008, când BNR a
reacționat la supraîncălzirea pieței creditului. Normele mai dure,
care prevedeau inclusiv derularea unor “teste de stres” în cazul
clienților cu credite în valută, au intrat însă în vigoare abia în
octombrie 2008, când băncile au sistat din proprie voință
creditarea după ce acționarii lor din străinătate au închis
robinetul finanțărilor ieftine.
Ce prevede noul regulament
Potrivit documentului, BNR dorește să delimiteze clar aria de definire a creditelor imobiliare, care va cuprinde finanțările pentru care se constituie garanție imobiliară și sunt destinate exclusiv cumpărării unui imobil (casă/teren), construirii unui imobil, sau amenajării/extinderii unei locuințe. Creditele de consum cu ipotecă vor fi tratate la fel ca orice alt credit de consum.
În cazul creditelor de consum pentru cumpărarea de bunuri, clientul trebuie să dispună de un avans de 20% din valoarea bunului achiziționat și o garanție reală (în general ipotecară) sau personală (de exemplu, poliță de asigurare) de 133% din suma împrumutată.
Pentru creditele imobiliare, debitorul va deține un avans de cel puțin 20% din valoarea imobilului la finanțările în lei, de 30% pentru creditele în euro și de 40% în cazul finanțărilor în alte devize străine.
Băncile vor fi obligate, ca și până în prezent, să elaboreze scenarii de risc astfel încât gradul de îndatorare să nu depășească pe întreaga perioadă până la scadență nivelul maxim stabilit de normele proprii de finanțare. Pentru fundamentarea nivelului îndatorării, băncile vor face simulări pe baza celei mai mari rate de dobândă practicate pentru acel tip de credit în perioada martie 2007 – martie 2011. “Nu știu dacă va apărea în această formă sau ce va apărea. Nu am cum să știu tot ce dezbat zilnic între ei colegii mei din direcțiile de specialitate din Banca Națională, pentru că lucrează exact pe această situație. În permanență dezbat cum evoluează sistemul bancar și ce trebuie adoptat ca să funcționeze la capacitate maximă”, spune Șteț.
Se scumpesc creditele în valută
Creșterea rapidă a indicatorului pieței monetare din zona Euro – Euribor – care a urcat la 1,5% pe an pentru scadența de trei luni, nivel dublu față de cel din vara trecută, aduce după sine și o scumpire a creditelor în euro pentru clienții locali. De anul trecut, băncile sunt obligate să lege costul creditelor de un indicator independent sau să ofere o dobândă fixă. În lunile trecute bancherii au încercat să reducă marjele proprii pentru a compensa creșterea Euribor, însă rămâne de văzut cât vor mai fi dispuși să aplice astfel de măsuri, având în vedere că profitabilitatea rămâne sub presiune.