


Aproape 1,3 milioane de credite de consum au ieșit din bilanțurile băncilor fără să fie înlocuite cu altele noi de la sfârșitul lui 2008, când criza își făcea apariția, și până în luna august a acestui an, arată datele Biroului de Credit, instituția care centralizează date privind creditele acordate de bănci și instituții financiare nebancare (IFN).
Scăderea s-a accelerat în ultimul an și jumătate, când 800.000 de credite au fost închise fie prin comasare în urma operațiunilor de refinanțare, fie prin rambursare integrală, fie prin scoatere din bilanțuri din cauza neplății.
La sfârșitul lunii trecute persoanele fizice mai aveau 3,5 milioane de credite de consum în derulare la sfârșitul lunii trecute, cu 27% mai puține decât în decembrie 2010, când soldul finanțărilor însuma aproape 74 miliarde de lei (18,5 mld. euro).
În august creditele de consum rămase de rambursat se ridicau la 62,5 miliarde de lei (14,8 mld. euro), rezultând o sumă medie de aproape 18 mil. lei (4.200 de euro) per credit.
“Perioada de scadență este mult mai scurtă la creditele de consum și multe contracte s-au încheiat natural. Cererea a fost mult mai scăzută în ultimii doi ani, astfel că rambursările au depășit finanțările noi. Alte împrumuturi au fost consolidate într-un singur credit. Circa 70% din cei care solicită o refinanțare au cel puțin două credite”, comentează Liviu Andrei, directorul general al brokerului de credite Alliance Finance.
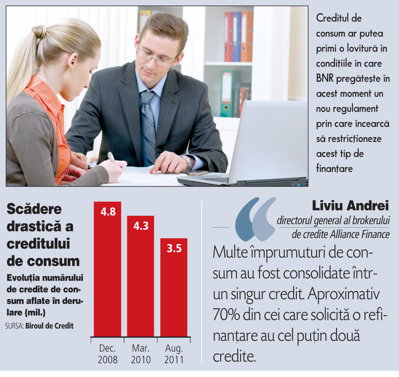 Creditul de consum ar putea primi o lovitură în condițiile în care BNR pregătește în acest moment un nou regulament prin care încearcă să restricționeze acest tip de finanțare prin reducerea perioadei de rambursare la cel mult cinci ani și creșterea garanțiilor pe care clienții trebuie să le aducă la 133% din valoarea creditului.
Numărul total al creditelor de retail aflate în derulare era de 7,2 milioane la sfârșitul lunii august, în scădere de la 7,8 milioane în martie anul trecut, potrivit datelor Biroului de Credit. Instituția deține date despre 6,5 milioane de debitori și primește de la bănci și IFN-uri atât informații pozitive (valoarea creditelor acordate), cât și negative (restanțe la plata ratelor).
Cât privește restanțele, peste 700.000 de români, care aveau împreună un milion de credite în derulare, înregistrau întârzieri la plata ratelor la sfârșitul lunii iulie, sumele restante ridicându-se la 6,9 miliarde de lei (1,6 mld. euro). Numărul restanțierilor a scăzut ușor în ultimul an, dar sumele restante sunt cu 50% peste nivelul înregistrat în aceeași perioadă a anului trecut.
Cele mai multe restanțe s-au acumulat tocmai la portofoliile de credite în lei, care sunt în cea mai mare parte finanțări pentru consum fără garanții, valoarea acestora depășind 3 miliarde de lei. Totuși, întârzierile la plata creditelor în euro au înregistrat cea mai mare creștere din ultimul an, de circa 56%, până la echivalentul a 2,5 miliarde de lei (590 mil. euro), inclusiv din cauza episoadelor de depreciere a leului.
În acest context, banca centrală pregătește un regulament care are în vizor în mod particular creditul de consum, în condițiile în care acesta s-ar putea dezmorți mai repede, susținând revenirea consumului în economie.
BNR vrea limitarea maturității maxime a unui credit de consum la 5 ani, ceea ce va limita drastic sumele împrumutate. Din acest motiv, bancherii solicită totuși o maturitate maximă de măcar 7 ani.
Conform noilor reguli scrise de BNR în cazul creditelor de consum pentru cumpărarea de bunuri, clientul trebuie să dispună de o garanție reală (în general ipotecară) sau personală (de exemplu poliță de asigurare) de 133% din suma împrumutată. De asemenea, în cazul creditelor de consum cu alte destinații debitorul persoană fizică va prezenta o garanție reală sau personală de 133% din valoarea împrumutului.