


Perioada de rambursare poate fi un criteriu cel puțin la fel de important ca nivelul dobânzii sau al avansului în momentul contractării unui credit ipotecar, în condițiile în care costul cu dobânda ar putea fi micșorat cu zeci de mii de lei chiar și în cazul în care se alege o perioadă de rambursare mai mică cu doar câțiva ani. De exemplu, la un credit de 230.000 de lei (51.000 de euro) la o rată actuală a dobânzii de 3,8% pe an, suma economisită la un împrumut pe 25 de ani față de un credit pe 30 de ani va fi de aproximativ 30.000 de lei.
De multe ori însă persoanele care doresc să achiziționeze o locuință prin intermediul unui credit bancar nu dau o importanță semnificativă orizontului de timp pe care accesează finanțarea pentru că fie nu cunosc dezavantajele unei perioade lungi de rambursare, fie pentru că o rată aferentă unei perioade scurte ar însemna o povoară considerabilă pentru bugetul familiei.
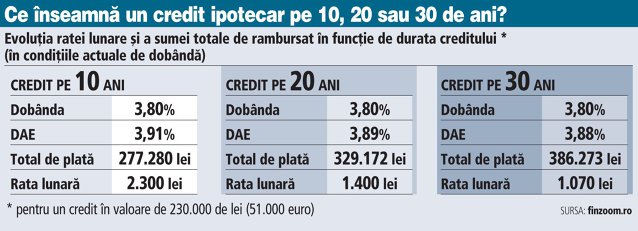
De exemplu, un credit ipotecar de 230.000 de lei pe 10 ani înseamnă o economie de aproximativ 110.000 de lei față de suma totală rambursată în cazul unui credit care se întinde pe 30 de ani, valoarea totală de rambursat fiind de 277.280 lei, față de 386.273 lei în cazul creditului pe 30 de ani. Dezavantajul unei perioade de rambursare mai compacte constă însă într-o presiune mai mare pe buget, în cazul exemplului nostru rata lunară ajungând la 2.300 de lei. Calculul a fost realizat luând în calcul datele disponibile pe portalul financiar finzoom.ro.
Pe de altă pare, rata lunară aferentă unui credit pe 30 de ani este cu aproape 50% mai mică, mai exact 1.070 de lei, ceea ce permite menținerea unui anumit nivel de trai. O soluție de compromis ar putea fi contractarea creditului pe o perioadă de 20-25 de ani.
Totuși, dincolo de calculele privind economiile generate de o perioadă mai scurtă de împrumut, nu există o variantă optimă general valabilă pentru fiecare client în parte, varianta optimă fiind stabilită în funcție de nevoile și capacitatea financiară a fiecăruia.
„Noi le recomandăm clienților să contracteze creditul pe o perioadă de 20 de ani, maximum 25 de ani pentru cei care au venituri mai mici, deoarece cu cât perioada de creditare este mai mare cu atât dobânda plătită va fi mai mare. Bineînțeles, contează foarte mult și nivelul venitului clientului atunci când se alege perioada creditului. Totodată, în cazul în care clienții reușesc să pună bani deoparte și vor să ramburseze anticipat le recomandăm să ceară băncii reducerea perioadei de creditare și nu a ratei”, a explicat Liviu Andrei, managing partner al brokerului Alliance.
Un alt aspect important care trebuie avut în vedere atunci când se alege perioada de rambursare este nivelul dobânzilor din piață. Astfel, chiar dacă la momentul contractării creditului o rată lunară aferentă unei finanțări pe o perioadă mai scurtă de timp, de exemplu 10 ani, poate părea suportabilă, clientul trebuie să conștientizeze faptul că dobânzile fluctuează și implicit și ratele lunare, existând riscul ca acestea să crească. |n prezent dobânzile la creditele pentru achiziția unei locuințe sunt la nivelul minim istoric, însă perspectivele sunt de creștere. |ntr-un scenariu de creștere cu 3 puncte procentuale a dobânzii anuale de la 3,8% la 6,8% rata lunară plătită la împrumutul ipotecar în valoare de 230.000 de lei pe 10 ani sare la 2.650 de lei, ceea ce echivalează cu o majorare a ratei de 350 de lei. În cazul creditelor pe o perioadă mai lungă creștere dobânzilor se resimte mai puternic. De exemplu, în cazul unui credit pe 30 de ani rata lunară se majorează cu circa 400 de lei, urcând de la 1.070 la 1.500 de lei. Ratele lunare mai mari generetate de creșterea dobânzii vor însemna totodată o sumă semnificativ mai mare rambursată bancii la finalul perioadei de creditare. Spre exemplu, în cazul unei creșteri de 3 puncte procentuale a dobânzii suma totală rambursată bancii crește cu 14% în cazul unui împrumut pe 10 ani. Spre comparație, în cazul unui credit pe 20 de ani suma rambursată crește cu 28%, în timp ce în cazul unui împrumut pe 30 de ani suma de rambursat este mai mare cu 40%.
Acest articol face parte dintr-o campanie editorială de informare cu privire la achiziția unei case, susținută de Storia.
Storia.ro este platformă de anunțuri dedicat exclusiv sectorului imobiliar, lansată de OLX. Cu peste 90.000 de anunțuri, Storia.ro oferă peste 50 de filtre de căutare, o hartă completă a zonei alese cu puncte de interes multiple, precum și un comparator de prețuri specifice fiecărei regiuni în parte. Platforma se poate accesa atât de pe desktop, cât și din aplicațiile mobile iOS și Android.