


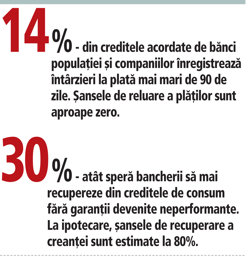
Bancherii reușesc să recupereze doar 30% din valoarea creanței la creditele de consum fără garanții la care clienții nu mai plătesc ratele, restul reprezentând pierdere, conform unui studiu al BNR.
“Rata LGD (loss given default â pierdere estimată în caz de neperformanță – n.red.) pentru creditele de consum negarantate cu ipoteci și pentru cardurile de credit se menține cea mai ridicată (70%, respectiv 60%), în timp ce pentru creditele imobiliare și cele de consum garantate cu ipoteci LGD se situează în jurul valorii de 20%”, spun autorii studiului.
Studiul este realizat trimestrial de către banca centrală pe baza unui sondaj la care participă principalele zece bănci de pe piață în funcție de activitatea de creditare.
Comparativ cu toamna trecută bancherii estimează să recupereze mai mult din creanțele aferente creditelor ipotecare, ceea ce înseamnă că se așteaptă să obțină un preț mai bun în momentul valorificării garanțiilor. La sondajul din luna noiembrie, pierderea estimată în caz de nerambursare pe segmentul creditelor garantate era de 25-30%.
Așteptările bancherilor s-ar putea dovedi prea optimiste având în vedere că prețurile de pe piața imobiliară au continuat să scadă în ultimele luni. Mai mult, băncile au în stoc mii de proprietăți recuperate de la clienții rău-platnici pentru care găsesc foarte greu cumpărători.
De altfel, experții BNR recomandă interpretarea cu anumite rezerve a datelor privind pierderea medie în caz de nerambursare. “Informația despre LGD trebuie interpretată cu prudență având în vedere seria scurtă de date disponibile, metodologiile băncilor în curs de dezvoltare pentru calcularea acestui indicator și problemele inerente primelor raportări.”
Și în cazul creditelor de consum fără garanții bancherii se așteaptă la creșterea gradului de recuperare a creanțelor, în condițiile în care în toamnă se așteptau să recupereze numai 25% din sumele datorate de clienți. Există cazuri în care băncile au vândut portofolii de credite de consum cu discount de chiar 95%.
Creditele de consum care înregistrează întârzieri mari la plată sunt de multe ori vândute către firmele specializate în recuperarea creanțelor, dar băncile preferă să se ocupe singure de creditele cu garanții aflate în aceeași situație. Ultimele date arată că în primele șase luni de anul trecut recuperatorii de creanțe au cumpărat de la bănci credite cu o valoare cumulată de 350 mil. euro.
 Pierderea în cazul creditelor devenite neperformante ale firmelor este în medie de 35%, restul sumelor fiind recuperate prin executarea garanțiilor. Majoritatea creditelor pentru companii au în spate garanții ipotecare.
Sondajul BNR arată că pe segmentul companiilor cele mai mari riscuri sunt identificate de bancheri în cazul microîntreprinderilor, în timp ce firmele mari sunt văzute ca fiind mult mai stabile. Potrivit unor date publicate de BNR în toamna anului trecut, circa un sfert din creditele acordate de bănci microîntreprinderilor înregistrau întârzieri la plată mai mari de 90 de zile. Spre comparație, mai puțin de 4% din împrumuturile corporațiilor se aflau în această situație.
Atunci când clientul înregistrează întârzieri la plata ratelor, banca începe să ia măsuri pentru a corecta situația, dar dacă plățile nu sunt reluate, trece la executarea silită. Aceasta presupune imobilizarea sumelor din alte conturi și executarea garanțiilor, dacă există. Banca poate cere în instanță reținerea unei părți din veniturile debitorului pentru a-și recupera prejudiciul.
Populația și firmele au credite la bănci cu o valoare cumulată de 225 miliarde de lei (52 mld. euro), iar pe medie 14% din aceste credite înregistrează întârzieri la plata ratelor mai mari de 90 de zile. Împrumuturile cu întârzieri la plata ratelor mai mari de 90 de zile sunt trecute în categoria pierdere, iar BNR cere băncilor să constituie provizioane integral pentru acoperirea acestor sume, ceea ce înseamnă că șansele de reluare a plăților sunt aproape zero.
Volumul provizioanelor constituite de bănci pentru acoperirea pierderilor din credite neperformante depășea 30 miliarde de lei (aprope 7 mld. euro) la sfârșitul anului trecut. Cheltuielile mari cu provizioanele reprezintă principala cauză care ține sistemul bancar pe pierdere de doi ani, erodând întregul profit operațional al multor bănci și forțând acționarii să vină cu bani de acasă.