

Băncile au continuat să includă în costul creditelor, în al treilea trimestru din acest an, o marjă de 3,8 puncte procentuale pentru a-și acoperi costurile administrative, procentul fiind în scădere cu doar 0,2 puncte procentuale față de 2009.
Șeful supravegherii din BNR, Nicolae Cinteză, declara recent că procesul de restructurare la nivelul sistemului bancar, care a început în 2008, nu a fost atât de intens precum așteptările BNR, iar banca centrală a fost nevoită să ceară la două bănci închiderea acelor unități din țară care le aduceau pierderi majore.Concurența slabă din sistemul financiar-bancar permite băncilor să “paseze” clienților costurile pro-venite din organizarea ineficientă a activității și evaluarea greșită a riscului, potrivit guvernatorului BNR Mugur Isărescu. Un sistem bancar concurențial nu înseamnă neapărat mulți actori, ci mai curând concurenți puternici, sănătoși, care au capacitatea să lupte cu costurile, în opinia guvernatorului.
Bancherii au fost destul de blânzi când au ajustat costurile interne, invocând necesitatea menținerii potențialului de dezvoltare, pentru momentul când piața își va reveni. Și astfel au transferat o parte din costurile interne către clienții existenți, bun-platnici.
Infrastructura industriei bancare a atins apogeul în 2008, când rețelele teritoriale au ajuns la un record de 6.552 de sucursale și agenții, în care lucrau peste 71.600 de angajați. În luna septembrie din acest an, numărul de unități teritoriale a coborât cu doar 7%, la 6.071, iar numărul salariaților a coborât la 66.519, conform datelor BNR.
Bancherii au amintit frecvent eforturile realizate pentru scăderea costurilor, dar la trei ani de la începutul crizei rețelele de unități și numărul de angajați au scăzut foarte puțin față de vârfurile atinse în 2008, în timp ce vânzările lunare de credite lâncezesc.
Cea mai mare pondere în costul creditului o reprezintă însă costul cu riscul (raportul dintre cheltuielile cu provizioanele și soldul creditelor), care ajunge să reprezinte 4,6 puncte procentuale din dobânda la credite. Marja aferentă costului de risc a urcat de la 4 puncte procentuale, cât era în 2010.
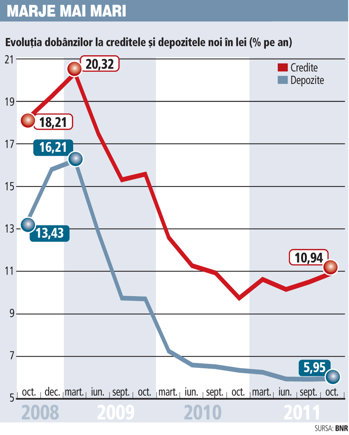 Datorită presiunii constante pe portofoliile de credite bancherii caută să își rotunjească veniturile din marjele de dobândă – ecartul dintre dobânzile percepute la credite și cele plătite la depozite, ceea ce înseamnă că într-un final clienții care își achită la timp ratele ajung să plătească și pentru cei care au rămas în urmă cu graficul de rambursare.
Astfel, creditele în lei pentru populație și firme s-au scumpit în octombrie pentru a treia lună consecutiv, iar dobânzile medii au ajuns la 12,8% și respectiv 10,1% pe an, în timp ce bonficațiile la depozite au rămas practic neschimbate, potrivit datelor publicate de BNR.
Băncile încearcă să obțină venituri mai mari din dobânzi pentru a acoperi cheltuielile cu provizioanele și pentru a-și diminua pierderile, astfel că marja de câștig pe segmentul populației a urcat cu mai mult de un punct procentual din luna iunie încoace și a ajuns la 6,3 puncte procentuale.
Nivelul provizioanelor constituite de bănci pentru acoperirea pierderilor din credite neperformante se ridica la 30,6 miliarde de lei la sfârșitul lunii octombrie. Bancherii aproape și-au luat gândul de la credite de 41 miliarde de lei, acestea fiind incluse – potrivit normelor BNR – în categoria pierdere (au întârzieri la plată mai mari de 90 de zile), ceea ce reprezintă 19% din totalul împrumuturilor.
Sistemul bancar a raportat o pierdere de peste 770 de milioane de lei în primele nouă luni din 2011.
Costul cu rezervele minime obligatorii reprezintă 0,6 puncte procentuale din dobânda la credite, în timp ce costul de finanțare ajunge la 2,8 puncte procentuale. Costul de finanțare era neschimbat la sfârșitul lunii octombrie, față de sfârșitul anului trecut, dar în ultima perioadă se resimte o presiune constantă pe dobânzile plătite de bănci pentru a atrage resurse, ceea ce se va reflecta într-un final și în costul creditelor.
Cu toate că dobânzile la depozite au rămas constante până în luna octombrie, situația s-a schimbat în ultimele săptămâni, când bancherii au reluat lupta pentru atragerea de resurse de la clienți.
Unele bănci au început să plătească dobânzi de aproape 8% pe an la depozitele în lei pentru populație, în condițiile în care în octombrie dobânda medie ajungea la circa 6,5% pe an. Scumpirea creditelor în ultimele luni vine după ce dobânzile intraseră pe un trend descendent în prima jumătate a anului.
Mai multe grupuri financiare străine au probleme cu lichiditățile și fac presiuni asupra subsidiarelor locale să-și reducă dependența față de finanțarea externă și să caute mai multe resurse locale.
Bancherii au cedat foarte greu din marja de dobândă și în prima jumătate a anului, când costul creditelor se afla pe un trend descendent. Ieftinirea creditării a fost constant acompaniată de reducerea dobânzilor la depozite. Dobânzile la împrumuturile în lei pentru populație și firme coborâseră până la 11,9% și respectiv 9,1% pe an în luna iunie, înainte de a reveni pe creștere.
La euro, în schimb, bancherii au menținut constante până în luna septembrie atât dobânzile la credite, cât și cele la depozite. Luna octombrie a marcat însă o schimbare de direcție, iar bonificațiile la depozitele în euro au sărit cu 0,65 puncte procentuale la companii și 0,2 puncte procentuale la populație, fără ca tendința să fie urmată și de costul împrumuturilor.
Creșterea dobânzilor la depozite vine în condițiile în care bancherii se bat mai aprig ca oricând pentru economiile în valută ale clienților pentru a compensa pierderea sprijinului băncilor-mamă. Unele bănci au ajuns să plătească în prezent dobânzi de până la 5% pe an la depozitele în euro. Costul creditelor ar putea urma aceeași tendință în condițiile în care marja de câștig s-a îngustat deja până la circa 2,5 puncte procentuale.