Industria și agricultura au susținut creșterea PIB în al doilea trimestru, evoluția fiind anticipată de analiști, care consideră că producția agricolă foarte bună va contribui la atingerea țintei de creștere economică de 1,5% în acest an, industria urmând să aibă în a doua jumătate a anului o influență mai mică în condițiile încetinirii economiilor vestice.
Contribuția industriei la crearea de valoare adăugată a scăzut deja în al doilea trimestru, deși mai puțin decât anticipau analiștii.Produsul Intern Brut a fost în al doilea trimestru cu 1,4% mai mare față de rezultatul din aprilie – iunie 2010, pe serie brută, ușor sub creșterea din primul trimestru, de 1,7%.
“Cererea internă își continuă revenirea foarte lentă: serviciile de piață au crescut în termeni reali cu 1% față de trimestrul II 2010 (deși vânzările cu amănuntul rămân slabe), lucrările de construcții s-au contractat din nou (cu 1,9% față de T2 2010 în termeni reali), serviciile financiare și imobiliare au crescut cu 0,5%”, a comentat Dan Bucșa, economistul-șef al UniCredit Țiriac Bank.
El se așteaptă ca activitatea din toate aceste ramuri să accelereze față de semestrul al doilea 2010 datorită efectului de bază pozitiv, în condițiile în care cererea internă a fost foarte slabă în S2 2010 ca urmare a implementării măsurilor de austeritate. Deja datele pentru iulie arată o îmbunătățire vizibilă a activității față de iulie 2010.
În ceea ce privește structura pe cheltuieli, Bucșa spune că veștile sunt mai puțin bune, creșterea PIB fiind susținută, la fel ca în T1, în principal de refacerea stocurilor, fenomen firesc la ieșirea din recesiune.
“Consumul intern a continuat să se reducă în T2 în termeni reali, în contrast cu creșterea valorii adăugate în sectorul serviciilor de piață, dar corelat cu reducerea puterii de cumpărare și a veniturilor reale ale populației. De asemenea, austeritatea fiscală a condus la diminuarea consumului guvernamental față de S1 2010.”
Investițiile în capital fix (incluzând amortizarea) au scăzut în continuare. Firmele românești nu cred într-o revigorare rapidă a cererii interne și, ca urmare, nu doresc extinderea rapidă a capacităților de producție, conform unui sondaj publicat de Comisia Europeană.
 Surprinzătoare a fost viteza redusă de creștere a exporturilor (Ă6,3% în T2 2011 față de T2 2010 în termeni reali) față de cea a importurilor (Ă7,7%). Această dinamică nu e confirmată de datele INS privind comerțul exterior și nici de datele BNR privind balanța de plăți, a afirmat Bucșa.
Nicolaie Chideșciuc, economistul-șef al ING Bank, consideră că cifrele detaliate privind PIB-ul din al doilea trimestru “nu arată bine”, creșterea ușoară venind în principal de la agricultură, ceea ce arată fragilitatea economiei, dar în al treilea trimestru lucrurile se vor îmbunătăți.
Cum a evoluat economia față de primul trimestru din 2011
PIB-ul a încetinit în al doilea trimestru (T2), înregistrând o creștere de doar 0,2% față de primul trimestru, după un avans de 0,7% înregistrat în primele trei luni ale anului (T1).
Agricultura a înregistrat un plus de 2,5% în T2 față de primele trei luni ale anului, pe date ajustate sezonier, în timp ce industria și construcțiile au fost în teritoriul negativ, cu 0,4%.
Un semnal pozitiv a venit de la activitățile financiare și imobiliare, care au înregistrat o creștere de 1,2%.
“Pe partea de formare a PIB, creșterea vine în principal de la agricultură. Industria a fost pe minus, ca și construcțiile. Serviciile au înregistrat creștere, dar ușoară, iar tendința poate să fie inversată. În cazul exporturilor nete, contribuția a fost negativă, ceea ce arată că exporturile deja au fost afectate și există în continuare riscul să fie afectate”, a declarat Nicolaie Chideșciuc, economistul-șef al ING Bank.
Pe partea de utilizare a PIB se observă o creștere a consumului final, cu 1,1% în T2 comparativ cu T1, în principal pe seama cheltuielilor administrațiilor publice. În cazul investițiilor (formarea brută de capital fix), plusul a fost de doar 0,2%.
“Consumul privat și investițiile au înregistrat creșteri anemice, de doar 0,2%, care nu pot fi considerate de durată. Pe partea de utilizare, creșterea economică este explicată în special de cheltuielile administrației publice, ceea ce nu este sustenabil. În condiții de austeritate este puțin probabil să ai suport continuu dinspre acest sector”, a mai spus Chideșciuc.
Cum va fi al doilea semestru
Bucșa anticipează o creștere economică la sfârșitul anului între 1,5% și 1,8%, mai aproape de limita superioară a intervalului.
Factorii de creștere a economiei ar urma să fie producția agricolă foarte bună (contribuție totală estimată la PIB în 2011 de 0,5 puncte procentuale), cu efecte în creșterea autoconsumului și în reducerea importurilor, precum și efectul de bază pozitiv care va determina, probabil, creșterea cererii interne și dinamica pozitivă a serviciilor în S2 2011 față de S2 2010.
Contribuția industriei la PIB se va reduce ca urmare a încetinirii activității economice în zona euro, însă cu toate acestea, industria va rămâne principala ramură generatoare de valoare adăugată în 2011, în opinia lui Bucșa.
AGRICULTURĂ
Agricultura a avut o contribuție pozitivă importantă la creșterea economiei din al doilea trimestru, prefigurând anul agricol bun.
Potrivit datelor INS, componenta agricultură, vânat și silvicultură, pescuit și piscicultură a înregistrat o creștere de 3,4% față de al doilea trimestru din 2010. În primul semestru agricultura a crescut cu 2,5%, față de intervalul similar din 2010.
În ultimii ani agricultura și-a redus continuu ponderea în PIB. De la ponderi în PIB de peste 8% în 2005 sau 2006, agricultura a coborât spre 6% din PIB în 2009 și 2010. Pentru a doua jumătate a anului analiștii anticipează o contribuție favorabilă importantă a agriculturii la creșterea economică.

COMERȚ
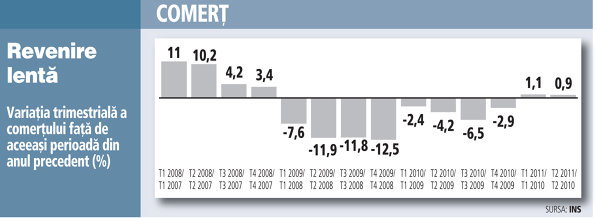
Comerțul a înregistrat o creștere de 0,9% în al doilea trimestru comparativ cu aceeași perioadă de anul trecut. Un ritm de creștere comparabil s-a înregistrat și în primul semestru față de aceeași perioadă a anului 2010.
Pe termen mediu perspectivele de creștere a comerțului sunt modeste, în condițiile în care ritmul de creștere al veniturilor și al creditării este de așteptat să fie lent. Comerțul a fost până în 2008 unul dintre principalele motoare ale PIB, creșterea economică bazându-se preponderent pe consum realizat pe datorie. Însă, de când a început criza, comerțul nu a mai ajutat economia. Luna iulie din 2011 a venit însă cu vești bune de la comerțul cu amănuntul. Deși creșterea afacerilor din comerț este modestă, semnalul este pozitiv, în condițiile în care vine după scăderi de 5-8% comparativ cu 2010.
SERVICII
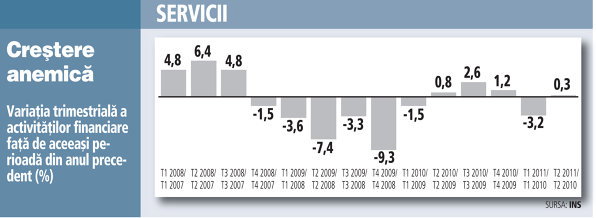
În sectorul serviciilor financiare și imobiliare s-a observat o ușoară îmbunătățire în al doilea trimestru, respectiv un plus de 0,3% comparativ cu T2 2010.
În anii premergători crizei ponderea serviciilor și construcțiilor în PIB a urcat.
Însă aceste sectoare au fost cele mai lovite de recesiune. Serviciile financiar-imobiliare, comerțul, care au cea mai mare pondere în PIB, de 50%, și-au redus contribuția ca urmare a contracției cererii interne, iar perspectivele unei reveniri puternice sunt reduse.
Pentru a doua jumătate a anului analiștii anticipează o creștere față de semestrul al doilea 2010 datorită efectului de bază pozitiv.
INDUSTRIE
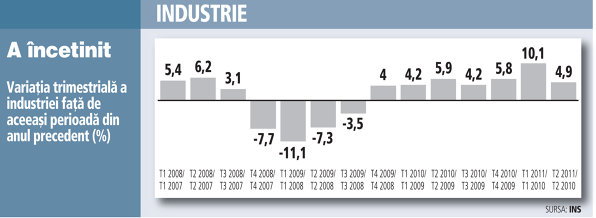
Industria a fost în trimestrul al doilea din 2011 ramura care a înregistrat cea mai mare creștere a volumului de activitate, cu 4,9%, față de aceeași perioadă de anul trecut. Însă ritmul a încetinit. Comparativ cu primul trimestru, industria a scăzut cu 0,4%, pe date ajustate sezonier. În ultimii 2 ani industria și-a majorat contribuția la creșterea economică prin intermediul exporturilor, care au reușit să contracareze scăderea cererii interne. Cumulat pe primul semestru din 2011 s-a înregistrat o creștere a volumului de activitate și, în consecință, a valorii adăugate brute din industrie cu 7,3%.
Industria va rămâne în acest an principala ramură generatoare de valoare adăugată, în opinia analiștilor, însă contribuția la PIB se va diminua în condițiile încetinirii activității economice din zona euro.
EXPORTURI
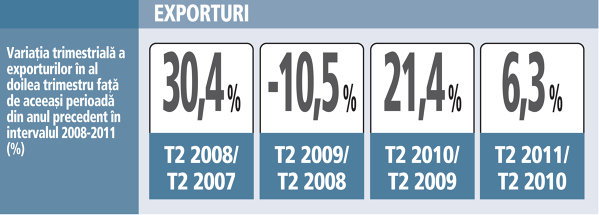
Evoluția exportului net a avut un efect negativ asupra PIB în al doilea trimestru, ca urmare a creșterii mai accentuate a volumului importurilor de bunuri și servicii (Ă7,7%) comparativ cu cea a volumului exporturilor (Ă6,3%).
Contribuția exporturilor la creșterea economică devine incertă în a doua jumătate a anului din cauza încetinirii economiilor vestice. Exporturile au intrat în teritoriul pozitiv la sfârșitul anului 2009 și de atunci au înregistrat o creșteri de două cifre, contribuind astfel la ameliorarea declinului economic.
În ultimele luni ritmul de creștere al exporturilor a încetinit în contextul crizei datoriilor cu care se confruntă țările periferice din zona euro.
CONSUM POPULAȚIE
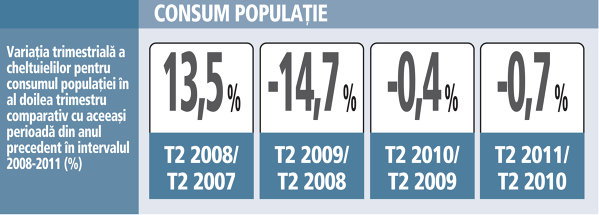
Consumul intern a continuat să se reducă în al doilea trimestru, în condițiile scăderii puterii de cumpărare și a veniturilor reale ale populației.
Consumul final total s-a redus cu 0,7%, față de T2 2010, atât ca urmare a diminuării volumului cheltuielilor pentru consumul final ale gospodăriilor populației, cât și din cauza reducerii volumului cheltuielilor pentru consum final ale administrațiilor publice.
Cheltuiala pentru consumul populației s-a diminuat tot cu 0,7% comparativ cu al doilea trimestru din 2010, în timp ce față de primele trei luni din acest an s-a înregistrat o ușoară creștere, de doar 0,2%.
CHELTUIELI PENTRU ADMINISTRAȚIILE PUBLICE
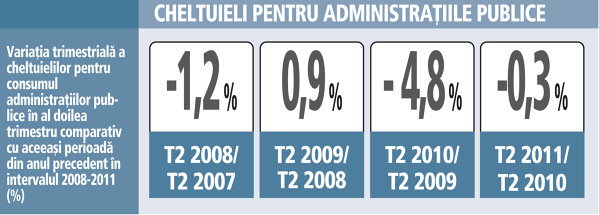
Consumul guvernamental a scăzut în prima jumătate a anului din cauza austerității fiscale. Conform datelor INS, reducerea cu 5,2% a cheltuielilor pentru consumul final ale administrațiilor publice a avut o influență importantă asupra diminuării consumului final total cu 1,7%, comparativ cu primul semestru din anul 2010.
În trimestrul al doilea consumul final a scăzut cu 0,7% față de intervalul similar din 2010, în timp ce comparativ cu primul trimestru din acest an s-a înregistrat o creștere de 1,1%, pe date ajustate sezonier. Această creștere nu este sustenabilă, fiind puțin probabil să se repete și în trimestrele următoare. Cheltuielile pentru consumul guvernamental au scăzut în al doilea trimestru cu 0,3% față de T2 2010. Față de primul trimestru din 2011, consumul guvernamental a urcat cu 4,4%, pe serie ajustată sezonier.
INVESTIȚII (formarea brută de capital fix)
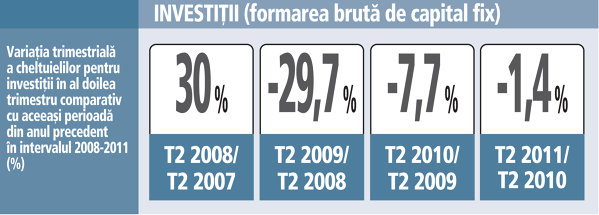
Investițiile (formarea brută de capital fix) au dezamăgit în al doilea trimestru, înregistrând o scădere de 1,4% comparativ cu același interval din 2010, deși unii analiștii anticipau o revenire. Pe parcursul primului semestru formarea brută de capital fix a înregistrat o scădere cu 1,7 puncte procentuale.
Comparativ cu primele trei luni din acest an, investițiile au crescut ușor, cu doar 0,2%. Investițiile făcute de stat au dat semne de revenire începând cu luna iunie după mai bine de doi ani și jumătate de scăderi aproape neîntrerupte.
FMI a atenționat oficialii de la București că este nevoie de un progres mai rapid în îmbunătățirea investițiilor și în absorbția fondurilor de la UE.