
Primul plan.
Criza economică și financiară a provocat politicile macroeconomice la redefinirea – de amplitudine mai mare sau mai mică – a obiectivelor de atins și a instrumentelor de intervenție. Decidenții de politică monetară s-au văzut nevoiți să reconsidere instrumentele ortodoxe de intervenție și să gândească în termenii optimizării funcției de reglare în raport de evenimente „exotice“, independente de cadrul micro și macroeconomic precriză.
Al doilea plan.
În noul job de la Banca Angliei, Mark Carney a anunțat deja modificarea ancorei politicii monetare. Japonezul Shinzo Abe a câștigat alegerile promițând relaxarea politicii monetare. În SUA, FED s-a angajat că va menține rate mici ale dobânzii până când rata șomajului va ajunge la 6,5%. Cel puțin în primele două cazuri strategiile vor conduce la dezastru prin intrarea în combinația vicioasă explozia datoriei – creșterea ratelor dobânzii. Pe termen mediu și lung eșecul este garantat.
Al treilea plan.
La noi, parcă răspunzând opiniilor privind aplecarea mai mare a băncii centrale spre creșterea economică sau înlocuirea strategiei inflation targeting cu țintirea PIB nominal, guvernatorul băncii centrale a prezentat lucrarea „Ce poate și ce nu poate face banca centrală“. În cadrul prezentării s-a făcut referire la Principul lui Tinbergen – cu un singur instrument de politică se poate atinge (aș completa, optimal) un singur obiectiv.
Dezbaterea comportă mai multe aspecte.
1. Nevoia de intervenție prin politici macroeconomice este evidentă într-o economie ca a noastră. Eșecuri ale pieței determinate printre altele de maturizarea precară a acestora, comportamentul „specific“ al agenților economici, formarea adaptivă, uneori irațională a anticipărilor și lipsa vitezei de reformare structurală a economiei determină intervenția prin politici macroeconomice. Corpul economiei noastre nu se poate regla singur, capacitatea de ajustare fiind scăzută. De altfel, Rudi Dornbusch spunea la un moment dat că decidenții de politică macroeoconomică trebuie să țină cont că nicio țară mare nu are opțiunea de a avea o politică macroeconomică. Politica economică nu poate fi evitată. În fapt, problema consistenței/ inconsistenței dinamice între obiectivele și instrumentele politicii macroeconomice este una fundamentală.
2. Este nevoie de specializarea politicilor economice în România. Maximizarea funcției de bunăstare socială se face numai în condițiile în care fiecare decident aleargă doar după iepurele pe care îl poate prinde, nu după mai mulți deodată fără a prinde niciunul. Modelul lui Tinbergen (1956) ne arată că, în condițiile în care cunoaștem modul în care instrumentele pot influența obiectivele intermediare, trebuie ca unui obiectiv să-i atașăm un instrument. Dacă am stabilit n obiective trebuie să folosim n instrumente. Mundell arată că instrumentele folosite în cadrul politicii macroeconomice se află în mâinile unor decidenți politici diferiți. Astfel, fiecărui obiectiv trebuie să i se atașeze instrumentul care are efectul cel mai puternic asupra țintei propuse. Este demonstrat în teoria economică. Dacă se stabilesc două obiective și există două instrumente, există în mod necesar un punct de echilibru la care obiectivele pot fi îndeplinite simultan. Este vorba despre beneficiul specializării politicilor economice.
3. Banca centrală nu va putea atinge două obiective cu un singur instrument. Va trebui să aleagă, iar costurile pot fi foarte mari. În cazul în care există un număr mai mare de obiective decât numărul de instrumente, decidenții de politici macroeconomice trebuie să facă trade off (vezi trade off-ul pe termen scurt dintre inflație și șomaj). Apare astfel o funcție de pierdere socială ce trebuie minimizată. Această funcție de pierdere socială va trebui să cuantifice pierderea de bunăstare socială datorată deviațiilor obiectivelor de la valorile optimale. Statistic, se poate aproxima pierderea de bunăstare socială datorată nerealizării obiectivelor ca sumă a abaterilor medii pătratice a obiectivelor de la valorile lor optime. Theil consideră că obiectivele de politică macroeconomică trebuie să fie flexibile dar orice combinație vom alege vor apărea costuri de bunăstare.
4. Banca centrală acordă importanță în deciziile luate și atingerii obiectivului de creștere economică. Cu un coeficient de importanță mai mic sau mai mare – depinzând de condițiile macroeconomice și monetare – banca centrală are în vedere minimizarea pierderilor de bunăstare socială prin căutarea unui trade off rezonabil între stabilitatea producției și stabilitatea prețurilor. În plus, orice bancă centrală premerge decizia de politică monetară prin analiza economică (evoluția decalajului de producție, condițiile pieței muncii, politica veniturilor, analiza politicii fiscal–bugetare etc.) și analiza monetară (condițiile specifice evoluțiilor pe piața monetară).
5. Nu ar fi sănătos pe termen mediu pentru economia noastră ca BNR să alerge după creșterea economică în dauna stabilității prețurilor. Evidențele empirice arată că țările în dezvoltare care au avut o mai bună stabilitate a prețurilor au obținut un ritm ridicat de creștere a PIB. Totuși, numărul mic de observații, problemele substanțiale de măsurare și golurile statistice fac dificilă identificarea unei relații stabile între inflația scăzută și creșterea puternică a PIB. Este cert că țările cu inflație ridicată au avut un ritm scăzut de creștere a PIB, efectul negativ asupra creșterii PIB (în principal cauzat de investiții reduse și o creștere mică a productivității) fiind sesizat substanțial la rate ale inflației de două procente. Există un efect de prag (threshold effect) cu privire la relația dintre inflație și creșterea PIB care trebuie calculat.
6. Unitatea de evaluare a publicului pentru eficacitatea strategiei de țintire a inflației de către BNR este greșită, neconcludentă. A te uita la rata inflației pe baza IPC înseamnă a judeca poziționarea corectă a unei piese de puzzle prin rezultatul obținut ca urmare a finalizării puzzle-ului. Or, BNR așază doar o piesă, sunt alți actori, sunt alte politici care trebuie să coopereze și să poziționeze corect celelalte piese. Este un joc de cooperare.
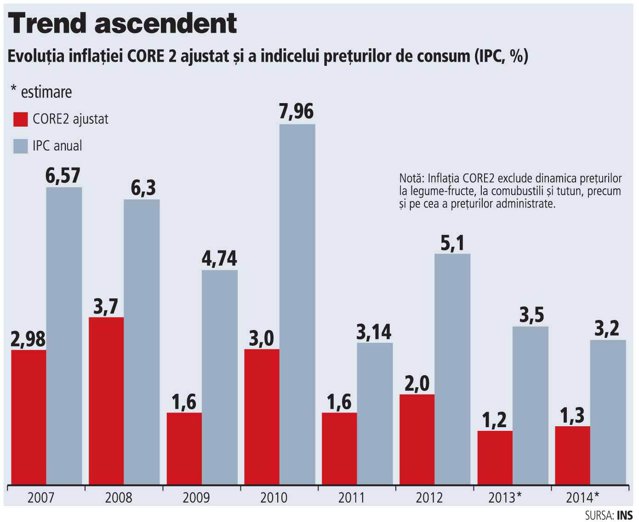
Altfel, cred că ar trebui să judecăm eficacitatea strategiei de țintire a inflației analizând evoluția inflației CORE 2 ajustat (a se vedea graficul de mai jos). Adică acea parte a inflației asupra căreia acțiunile BNR au impact ridicat. Deși cunoaștem că transmisia impulsurilor de politică monetară nu este cea mai strălucită în economia noastră, în continuare slab structurată.
Comportamentul asimetric de ajustare a prețurilor de către firmele din România (creșterile de prețuri acoperă integral măririle de costuri provocate de un șoc; când șocul se reversează (cu aceeași magnitudine) firmele scad prețurile, dar cu o amplitudine mult mai mică decât le-au crescut), incertitudinea ridicată – sarcina dificilă a diferențierii șocurilor temporare de cele permanente sau recurente și natura adaptivă și nu rațională a anticipațiilor determină persistența inflației și afectează rezultatele acțiunilor BNR.
Ce să aleagă Banca Centrală, la ce să renunțe? Opinia exprimată aparține exclusiv autorului și nu implică în niciun fel instituțiile la care acesta colaborează.
Cristian Socol este conferențiar universitar la ASE București și consilier economic al premierului
Opiniile aparțin autorului și nu reprezintă neapărat poziția Ziarului Financiar.