


Proprietățile imobiliare aflate la vânzare la sfârșitul primului trimestru din 2011 pe piețele din Cehia, Polonia, Slovacia și Ungaria au fost evaluate la 3,5 miliarde de euro de către analiștii companiei de consultanță imobiliară Cushman & Wakefield. Oferta este mai mare comparativ cu sfârșitul anului trecut, în condițiile în care tranzacțiile sunt încurajate de îmbunătățirea condițiilor economice și de stabilizarea prețurilor.
Cele mai multe proprietăți sunt localizate în Polonia și Cehia, iar cel mai activ segment din acest punct de vedere este cel al spațiilor comerciale. Nu mai puțin de patru centre comerciale cu o valoare mai mare de 200 de milioane de euro se aflau pe piață la sfârșitul lunii martie.“Am văzut prețuri foarte mari pe piața imobiliară din Cehia în primul trimestru comparativ cu anul trecut, ceea ce a determinat mulți proprietari să-și scoată la vânzare activele. De asemenea, cumpărătorii au renunțat la o parte din condițiile stricte impuse vânzătorilor, ceea ce arată că piața începe să fie inundată de capitaluri și competiția se intensifică. Încrederea investitorilor în potențialul pieței este în același timp în creștere”, comentează James Chapman, director în cadrul Cushman & Wakefield.
SE VÎND MAI MULTE CASE. Praga, una dintre cele mai mari și
mai stabile piețe rezidențiale din Europa Centrală și de Est, a
încheiat relativ repede ciclul de scădere consemnat pe parcursul
lui 2009, astfel că anul trecut s-au observat primele semne de
creștere a vânzărilor de locuințe. Tranzacțiile au fost susținute
puternic de finanțările acordate de bănci, soldul creditelor
imobiliare avansând cu 15% în 2010, potrivit unui studiu al Jones
Lang LaSalle. Cererea pentru locuințe a avansat și în contextul în
care prețurile au rămas relativ stabile.
 Numărul
locuințelor noi finalizate anual pe piața rezidențială din capitala
Cehiei s-a menținut la 6-7.000 de unități în ultimii ani, un nivel
care nu a fost atins în regiune decât de piețele din Varșovia sau
Budapesta.
Anul trecut, de exemplu, au fost finalizate peste 6.100 de locuințe, potrivit statisticilor oficiale. Construcțiile finalizate în 2010 reflectă însă parțial deciziile luate de dezvoltatori în perioada de boom a pieței. Dezvoltatorii sunt mult mai prudenți în prezent, astfel că anul trecut au început lucrările de construcție la numai 2.900 de locuințe.
Se observă însă în ultimele luni o revenire a optimismului dezvoltatorilor, reflectată în creșterea numărului de proiecte anunțate. Analiștii Jones Lang LaSalle au contabilizat în ultimul trimestru din 2010 și în primele trei luni din acest an nu mai puțin de 40 de proiecte noi lansate pe piață. Astfel, oferta de locuințe noi pe piața rezidențială din Praga s-a ridicat la peste 7.000 de unități, din care au fost vândute aproximativ 4.500.
Având în vedere că cererea de locuințe a revenit treptat începând de anul trecut, susținută puternic de cele aproximativ 50.000 de credite ipotecare noi acordate de bănci în întreaga țară, analiștii se așteaptă ca interesul investitorilor și al dezvoltatorilor să crească în continuare pentru această piață.
Totuși, un obstacol pentru dezvoltatorii care vor să se extindă în Cehia îl reprezintă prețul încă ridicat al terenurilor.
PIAȚA DE RETAIL, ANEMICĂ. Pe piața de retail din Cehia
sunt așteptate să fie finalizate între opt și zece proiecte de
retail anul acesta, cu o suprafață totală de 50.000 de metri
pătrați, potrivit datelor Cushman & Wakefield.
Unul dintre cele mai mari proiecte aflate în construcție este Ostrava Retail Point, cu o suprafață de 10.700 de metri pătrați. Centrul comercial urmează să fie deschis în trimestrul al treilea, fiind semnate deja contracte de închiriere pentru 70% din suprafață. Ostrava Retail Point se află într-unul din orașele mari ale țării (Ostrava) și va fi al cincilea centru comercial deschis aici.
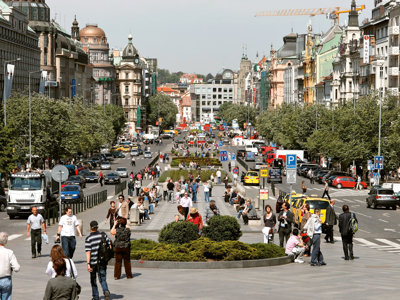
Aproximativ 4.000 de metri pătrați de spații comerciale stradale situate în piața Wenceslas din Praga și-au găsit chiriași noi în această primăvară, ceea ce arată o revigorare a tranzacțiilor și pe acest segment. Alte câteva mii de metri pătrați de spații stradale situate în centrul orașului și-ar putea găsi noi chiriași anul acesta pe măsură ce tot mai multe mărci străine încearcă să-și facă loc pe această piață, apreciază analiștii imobiliari. Prețul chiriilor pe piața de retail din Praga variază între 65 și 85 de euro/metru pătrat lunar în zonele centrale.
MAI MULTE BIROURI. Primele semne de revenire încep să
apară și în sectorul spațiilor de birouri din Praga, unde în
perioada ianuarie-martie au fost finalizați aproape 20.000 de metri
pătrați. Cu toate că volumul proiectelor finalizate în primul
trimestru rămâne scăzut comparativ cu anii de boom, cei 20.000 de
metri pătrați reprezintă mai mult de jumătate din suprafața totală
a spațiilor de birouri finalizate anul trecut. Cel mai mare proiect
finalizat în 2011 este Harfa Office Park-Amadeus.
În următoarele trei trimestre vor fi finalizate clădiri de birouri cu o suprafață totală de aproximativ 85.000 de metri pătrați, potrivit estimărilor companiei de consultanță imobiliară CB Richard Ellis. Totodată, spații de birouri cu o suprafață însumată de 93.000 de metri pătrați aflate în prezent în construcție urmează să fie finalizate anul viitor.
Rata de ocupare a crescut ușor în primul trimestru și a ajuns la 87%, în timp ce chiria medie lunară a rămas stabilă la circa 20-21 euro/metru pătrat în centrul orașului și 13-14,5 euro/metru pătrat la periferie. Stocul total al spațiilor de birouri de pe piața din Praga ajunge la aproape 2,7 milioane de metri pătrați.
EFERVESCENȚĂ PE LOGISTICĂ. O activitate mai intensă se
înregistrează pe piața imobiliară industrială, unde cererea a
crescut și același lucru s-a întâmplat cu rata de ocupare a
spațiilor moderne.
Spațiile industriale care și-au găsit chiriași noi în primele trei luni din acest an au însumat aproape 147.000 metri pătrați, potrivit datelor CB Richard Ellis. Totodată, în primul trimestru au fost finalizate spații cu o suprafață totală de 18.500 de metri pătrați, iar la sfârșitul lunii martie se aflau în construcție 15 proiecte cu o suprafață totală de 204.000 metri pătrați.
 Rata
de ocupare a spațiilor industriale a crescut cu 1,5 puncte
procentuale în intervalul ianuarie-martie 2011 și a ajuns la 91%.
Spații de circa 320.000 de metri pătrați erau neocupate la
sfârșitul primului trimestru.
Companiile care nu sunt mulțumite de oferta curentă existentă pe piață vor trebui să mai aștepte până la finalizarea unor volume semnificative de spații industriale.
De exemplu, în locații precum Praga, Brno sau Plzen companiile au cele mai puține alternative, iar cei ce nu pot alege din oferta curentă trebuie să aștepte în medie 5-6 luni pentru ca pe piață să apară spații noi. În aceste regiuni se înregistrează și cea mai mare cerere pentru spații industriale: 40% din spațiile închiriate în primul trimestru sunt situate în Plzen, iar 30% în Praga. Rata de ocupare ajunge la 95% în Brno și Praga.
IMPACT MINIM ÎN CONSTRUCȚII. Revenirea pieței imobiliare
din Cehia se concentrează mai mult în zona tranzacțiilor
înregistrate decât a spațiilor nou-construite, astfel că impactul
asupra pieței de construcții rămâne limitat.
Industria construcțiilor s-a contractat cu aproape 10% anul trecut, estimările pentru 2011 indicând o reluare a creșterii pieței. Avansul de anul acesta nu va fi însă mai mare de o singură cifră, consideră analiștii. Multe proiecte de infrastructură au fost înghețate sau decalate anul trecut din cauza problemelor financiare, iar reducerile de fonduri vor continua și în 2011.
lnvestițiile în infrastructură sunt așteptate însă începând de anul viitor, când urmează să fie reluate progamele înghețate în 2009 și 2010 pe fondul crizei economice mondiale și a problemelor cu deficitul public.
Foto: Shutterstock