

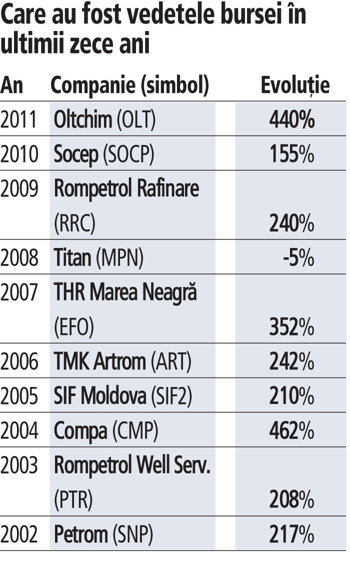
În fiecare an câteva acțiuni se detașează de pluton și uimesc piața cu creșteri de peste 100%. Investitorii care au inspirația sau norocul să le aibă în portofoliu de la începutul anului reușesc astfel să obțină profituri mai mari decât restul sau își conservă mai bine investițiile în cazul în care piața scade.
De exemplu, anul trecut Oltchim a închis cu o creștere de 440%, în timp ce indicele BET a pierdut 18%. Astfel, cine ar fi investit 10.000 de lei, la finalul lui 2010, din care 9.000 de lei în indicele BET și 1.000 de lei în acțiuni Oltchim, ar fi avut la finalul lui 2011 12.780 de lei, respectiv un profit de 2.780 de lei (27,8%). Cum poți anticipa care vor fi acțiunile cu evoluții spectaculoase? Din păcate nu există o rețetă, pentru că altfel ar fi mult mai mulți oameni bogați pe bursă. De regulă, câștigurile mari vin cu prețul unor riscuri mari. Oltchim, de exemplu, este o companie care are în continuare o poziție financiară foarte dificilă (pierderi mari, datorii mari, capitaluri proprii negative), care operează la mai puțin de jumătate din capacitate și care trimite constant angajații în șomaj tehnic. Doar perspectiva privatizării ține sus prețul acțiunilor Oltchim, astfel că evoluția din 2011 a fost un pariu pe demararea procesului de privatizare.
În cazul Azomureș (AZO), care a avut a doua creștere din 2011, acțiunile au explodat când a fost anunțată posibila preluare a companiei. E adevărat că Azomureș, spre deosebire de Oltchim, arată mult mai atractiv, cu afaceri și profituri record în 2011. Cu toate astea, acțiunile nu ar fi avut aceeași evoluție fără perspectiva preluării.
Așadar, pentru ca o acțiune să evolueze mult mai bine decât piața este nevoie de un catalizator care să susțină creșterea puternică a acțiunilor, iar acesta este de regulă o tranzacție (preluarea pachetului de control), sau în cazuri mai rare o îmbunătățire categorică a rezultatelor financiare. Printre “candidații” eligibili să înregistreze creșteri puternice se numără și acțiunile care au înregistrat evoluții mult sub media pieței în ultimii ani, însă aceste evoluții slabe pot ascunde și probleme mari (exemplul Flamingo), astfel că cine mizează pe aceste acțiuni își asumă riscuri foarte mari. Aceste riscuri pot fi atenuate printr-o diversificare adecvată a portofoliului care trebuie să cuprindă acțiuni lichide și atractiv evaluate, care oferă dividende (precum Fondul Proprietatea, Petrom, Transgaz sau BRD). Aceste acțiuni asigură stabilitate portofoliului, dar nu se întâmplă foarte des ca la final de an ele să fie în topul creșterilor, deoarece orice creștere semnificativă a acestor acțiuni atrage și vânzări mari pentru marcarea profiturilor.
Fără a fi o recomandare de investiții, iată care sunt acțiunile care, din punctul meu de vedere, ar putea candida la topul creșterilor în acest an:
 SIF Oltenia (SIF5)
SIF-urile vor fi fără îndoială în prim-plan în acest an, odată ce pragul de deținere va fi ridicat de la 1% la 5%, iar investitorii mari vor începe să acumuleze acțiuni. Potențialul acțiunilor SIF5 este dat, ca la toate SIF-urile de altfel, de diferența dintre prețul acțiunilor (1,057 lei) și valoarea unitară a activului net (VUAN, 2,489 lei la 30 noiembrie). Expunerile ridicate ale SIF-urilor pe sectorul bancar reprezintă un risc, dar și o oportunitate în cazul în care economia își va reveni și vor fi găsite soluții la problema datoriilor statelor din zona euro. SIF Oltenia are unul dintre cele mai lichide portofolii, cu diversificare pe sectoarele energetic (SNP, TEL, TGN) și farmaceutic (ATB, BIO). În plus, structura acționariatului a suferit modificări, iar acum se caută un echilibru la vârful companiei, după condamnarea lui Dinel Staicu și după ce Cătălin Chelu și-a vândut o mare parte din acțiuni. În plus, SIF Oltenia a avut cea mai mare scădere dintre SIF-uri anul trecut, de 16,1%.
Azomureș (AZO)
Care va fi noul Azomureș? Tot Azomureș. Acțiunile producătorului de îngrășăminte chimice rămân printre cele mai atractive de pe bursă, chiar și după ce au crescut anul trecut cu 181%. AZO are cel mai mic PER de pe bursă la finalul anului (2,01) și va raporta afaceri și profituri record pe 2011. Contextul internațional rămâne favorabil pentru producătorii de îngrășăminte, prețurile menținându-se la un nivel ridicat. În plus, preluarea companiei de către grupul elvețian Ameropa arată interesul ridicat pentru acest sector. În momentul în care vor intra oficial în acționariatul Azomureș, elvețienii vor fi obligați să lanseze ofertă publică de preluare, iar prevederile actuale arată că prețul minim de ofertă ar trebui să fie cel puțin egal cu valoarea capitalurilor proprii pe acțiune (1,95 lei la 30 septembrie 2011).
Rezultă un potențial de creștere de cel puțin 44% față de ultimul preț din 2011 (1,35 lei).
Teraplast (TRP)/ Alumil (ALU)
Producătorul de profile și țevi din PVC Teraplast Bistrița (TRP) și-a dezamăgit investitorii în mod constant de la listare, în 2008, până în prezent. Niciun moment de la intrarea acțiunilor pe bursă (în iulie 2008), prețul nu a urcat peste nivelul din oferta publică inițială (1 leu). Evoluția a fost influențată însă de prăbușirea bursei din 2008 și de contracția sectorului de construcții. La finalul lui 2011, acțiunile Teraplast au atins minimul de la listare, de 0,2 lei, după o scădere de 52%. Compania a raportat pierderi mari în trimestrul al doilea, dar a mai recuperat în T3. Afacerile sunt însăîn ușoară creștere fațăde 2010. În plus, compania și-a schimbat managementul și a adus la conducere un expert în restructurări (Ștefan Bucătaru), iar la finalul anului a vândut o parte din activele neutilizate pentru a-și echilibra poziția financiară. La finalul anului, capitalizarea companiei a coborât sub 60 mil. lei, în timp ce capitalurile proprii depășeau 150 mil. lei (deci un raport P/B de 0,4). O revenire a sectorului de construcții, precum și lucrările de infrastructură finanțate din fonduri europene ar putea susține revenirea rezultatelor și creșterea acțiunilor Teraplast.
Producătorul de profile din aluminiu Alumil Rom Industry (ALU) este o altă companie de urmărit din sectorul materialelor de construcții. Compania are o capitalizare de 32 mil. lei și lichidități de 20 mil. lei.
Rompetrol Rafinare (RRC)
Un pariu pentru nostalgici. Rompetrol Rafinare (RRC) a fost de la listare (în mai 2004) una dintre cele mai speculate acțiuni de pe bursă. Apogeul a fost atins în 2009, cnd acțiunile RRC au crescut cu 260%, după ce CNVM a obligat noul acționar majoritar, grupul KazMunaiGaz, să deruleze o ofertă publică de preluare. Între timp, acționarii care nu au vândut în oferta din martie 2010 (la 0,0751 lei/acțiune), au pierdut circa 50%. La finalul lui 2011 prețul era de 0,0383 lei/acțiune. Rompetrol Rafinare a avut mereu pierderi în ultimii patru ani, iar valoarea companiei a scăzut puternic față de nivelul din 2007, când Dinu Patriciu a cedat controlul grupului Rompetrol. Însă acțiunile RRC mai pot face surprize. În vara anului trecut, statul a reintrat în acționariatul companiei, primind o participație de 45% în schimbul unor obligațiuni de 516 mil. euro pe care kazahii le-au convertit în acțiuni. La prețul actual, participația statului mai valorează circa 175 mil. euro, adică o treime din valoarea obligațiunilor convertite. Guvernul negociază acum cu kazahii vânzarea acțiunilor, iar în cazul în care aceasta se va finaliza este puțin probabil ca statul să accepte un preț atât de mic. Dacă tranzacția s-ar face la jumătate din valoarea obligațiunilor pe care statul le avea de recuperat, adică 258 mil. euro, atunci prețul ar crește cel puțin cu 50% față de nivelul actual. Cum îi ajută lucrul acesta pe micii acționari? Dacă vor dori să delisteze ulterior compania, kazahii va trebui să le plătească micilor acționari un preț cel puțin egal cu cel plătit statului. Riscurile sunt legate însă de lichiditatea redusă a acțiunilor RRC și de faptul că tranzacția dintre stat și KazMunaiGaz ar putea întârzia.
Concefa (COFI)/ Impact (IMP)
Acțiunile companiei de construcții Concefa Sibiu (COFI) și cele ale dezvoltatorului imobiliar Impact București (IMP) au fost printre cele mai lovite anul trecut pe bursă.
Concefa a scăzut anul trecut cu un neverosimil 83%, în condițiile în care a raportat surprinzător pierderi de 11,5 mil. lei la nouă luni, iar acționarul majoritar, Horațiu Cercel, i-a vândut tatălui său acțiunile, fără a da nicio explicație investitorilor de pe bursă, fapt care a crescut presiunea pe cursul acțiunilor. Din aceste considerente, Concefa este un pariu extrem de riscant, în condițiile în care o astfel de evoluție a acțiunilor semnalează de multe ori probleme mari sau chiar intrarea în insolvență (vezi Flamingo sau Contor Group Arad). Dacă însă compania va reuși să-și revină sau măcar își va clarifica situația, atunci și acțiunile ar putea avea o revenire puternică. La nouă luni, compania avea datorii de 160 mil. lei și capitaluri proprii de 95 mil. lei, în timp ce capitalizarea la finalul anului era sub 15 mil. lei, deci un P/B de 0,16. În plus, în acționariatul Concefa se găsesc o serie de investitori instituționali puternici (Artio, ING) care au cumpărat acțiunile la prețuri mult mai mari, deci au văzut potențial în această companie. În final, Concefa este un pariu de totul sau nimic: fie o ia pe urma Flamingo, fie repetă performanța Dafora din 2009.
În cazul Impact, scăderea a fost anul trecut de 61%, compania a avut pierderi la nouă luni de 14 mil. lei (la afaceri de 9,65 mil. lei), iar managerii au vândut la finalul anului pachete semnificative de acțiuni. Totuși, Impact are în continuare un portofoliu de apartamente și terenuri care, deși dificil de evaluat în condițiile actuale, ar putea ascunde încă rezerve de creștere. De altfel, faptul că Dan Ioan Popp și Carmen Săndulescu au găsit cumperători la finalul anului pentru 3,75% din acțiunile companiei, arată că există în continuare fonduri de investiții care cred că Impact are potențial (ceea ce nu e și o garanție că acțiunile vor crește). Totuși, compania nu este foarte puternic presată de datorii, după ce a reușit să-și restructureze creditul de la Piraeus Bank. Datoriile la nouă luni erau de 112,5 mil. lei (mai puțin de jumătate față de finalul lui 2008), iar capitalurile proprii se ridicau la peste 300 mil. lei. În cazul în care vânzările de apartamente se vor dezmorți în 2012, Impact ar putea înregistra o evoluție bună pe bursă.
Acestea nu sunt recomandări de investiții, ci un exercițiu de prognoză privind evoluția acțiunilor
Andrei Chirileasa este editor piețe de capital al ZF
Opiniile aparțin autorului și nu reprezintă neapărat poziția Ziarului Financiar.