


Băncile mari încearcă să resusciteze vânzarea de credite de consum cu dobânzi mai mici, reduceri de comisioane sau documentație simplificată după ce volumul împrumuturilor a scăzut constant în ultimii trei ani, iar ținta principală o reprezintă clienții care au avut un comportament de plată bun în trecut sau își încasează salariul într-un cont deschis la banca respectivă.
“Băncile sunt forțate să-și realizeze țintele de profit și calea cea mai simplă este creditul de consum, care le ajută să-și echilibreze balanța de venituri și cheltuieli. Cred că unele bănci se grăbesc cu vânzarea de credite de consum, dar acest produs poate avea un impact pozitiv dacă este gestionat corect”, spune Gabriel Crețu, directorul de vânzări al brokerului de credite Kiwi Finance.
Creditele de consum au cele mai mari marje de câștig (diferența dintre dobânda plătită la depozite și cea încasată la credite), dar comportă și cele mai mari riscuri pentru că nu au în spate garanții materiale, unii clienți fiind tentanți să renunțe la plata ratelor imediat ce întâmpină dificultăți financiare.
BCR, cea mai mare bancă după activele deținute, a redus luna aceasta numărul documentelor solicitate clienților care vor un credit de nevoi personale și le promite acestora un bonus de 200 de lei dacă vin cu dosarul complet în termen de cinci zile de la preaprobarea împrumutului.
Clienții cu cont de salariu primesc tratament preferențial, fiind scutiți de plata comisionului de analiză a do sarului, care este de 250 de lei pentru clienții standard. Creditul are o dobândă fixă de 15,9% pe an, costul efectiv depășind însă 17% pe an.
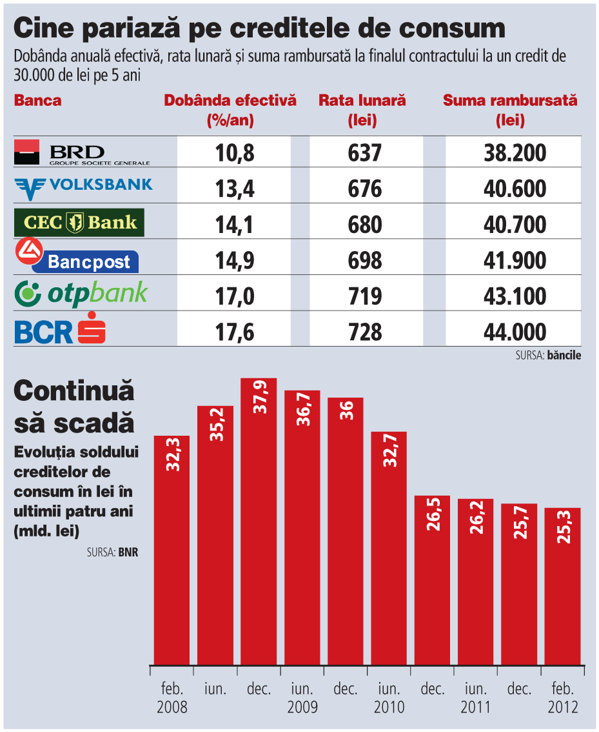
Cea mai agresivă ofertă a fost aruncată pe piață de francezii de la BRD SocGen, care vin cu dobândă anuală efectivă de 11% pe an la un credit de 30.000 de lei acordat pe o perioadă de 5 ani.
Banca derulează o promoție până la sfârșitul lunii iunie și a eliminat comisionul de analiză. De exemplu, la un credit de 30.000 de lei pe 5 ani, rata lunară este de 637 de lei, iar suma totală achitată de client ajunge la 38.200 de lei.
Bancherii au încercat de mai multe ori în criză să resusciteze vânzările de credite de consum cu diverse promoții, fără să găsească însă prea mulți clienți buni dispuși să se îndatoreze. Acum băncile se simt încurajate să testeze din nou această piață după ce BNR a redus dobânda-cheie la lei până la un minim de 5,25% pe an, iar lichiditatea pe piață a crescut vizibil.
 Situația favorabilă de pe piață a convins inclusiv băncile care renunțaseră la vânzarea de credite fără garanții odată cu apariția crizei să revină pe această piață. Austriecii de la Volksbank au relansat în această primăvară oferta de credite de consum și au venit cu dobândă anuală efectivă de 13,4% pe an, ceea ce echivalează cu o rată lunară de 676 de lei la un împrumut de 30.000 de lei pe o perioadă de 5 ani.
Volksbank renunțase la vânzarea de credite către populație în 2009 pe fondul deteriorării rapide a calității portofoliului, în toamna anului trecut revenind pe segmentul de retail cu împrumuturi garantate cu ipotecă. Creditul de consum lansat luna aceasta nu are comisioane de analiză sau de administrare.
Și banca de stat CEC Bank a lansat o ofensivă pe creditul de consum, reducând la jumătate comisionul de analiză a dosarului pentru împrumuturile contractate până la sfârșitul lunii iunie. Dobânda anuală efectivă la un credit de 30.000 de lei ajunge la 14% pe an, ceea ce înseamnă o rată lunară de 680 de lei. Clienții care își încasează salariul într-un cont deschis la bancă pot accesa o sumă de până la 50.000 de lei.
Cel mai recent anunț referitor la intrarea în competiția creditelor de consum a fost făcut de grecii de la Bancpost, care susțin că personalizează prețul creditului în funcție de profilul de risc al fiecărui client și de istoricul de plată al acestuia.
Rata lunară la un credit de 30.000 de lei pe cinci ani este de circa 700 de lei. Bancherii nu mai pot vinde din acest an credite de consum pe perioade mai lungi de cinci ani.
 Mai mult, piața merge acum spre creditele în lei pentru că BNR a interzis vânzarea de credite în valută fără garanții de minimum 133% din valoarea împrumutului.
Dobânda anuală efectivă medie la creditele de consum în lei ajungea la 16% pe an în februarie, fiind mult sub nivelul de maxim de 25% pe an atins în criză.
Cele mai multe reduceri de dobândă au fost anunțate însă în lunile martie și aprilie. Soldul creditelor de consum în lei, unde se concentrează cea mai mare parte a finanțărilor negarantate, ajungea la 25,3 mld. lei la finalul lunii februarie față de un vârf de 38 mld. lei atins în 2008.