


Când două treimi din creditul de retail este în valută, discuția despre restricționarea împrumuturilor în monedă străină apare ca tardivă.
În ultimii ani, această vulnerabilitate majoră a pieței locale era ascunsă sub discursurile privind apropiata adoptare a euro. Numai că scenariul intrării în zona euro în 2015 nu mai este valabil și astfel riscul valutar va rămâne prezent încă multă vreme. Ce se mai poate face?
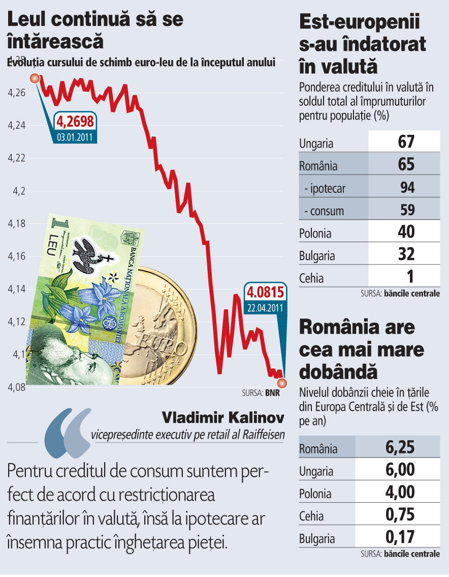
Dezechilibrul dintre creditul de retail în lei și cel în valută s-a accentuat în ultimul an, ponderea finanțărilor în alte monede decât cea locală urcând cu patru puncte procentuale la nivelul lunii februarie față de aceeași lună din 2010, la 65% din soldul total. Creditele în valută ale populației ajungeau la echivalentul a 65 mil. lei (16 mil. euro) la sfârșitul lui februarie dintr-un sold total de 100 mil. lei. Soldul creditului în valută a crescut cu 10 % în euro față de perioada corespunzătoare a anului trecut, în timp ce creditele în lei s-au restrâns cu 8%.
După izbucnirea crizei economice Banca Națională a făcut așa încât cursul să nu înregistreze creșteri dramatice pentru a limita deteriorarea portofoliilor de credite în valută, care ar fi putut conduce la destabilizarea întregului sistem bancar. Mai mult, debitorii cu împrumuturi în valută au primit o gură de oxigen de la începutul acestui an, leul apreciindu-se cu aproape 5% în raport cu euro față de decembrie 2010. Și cu toate acestea, BNR vorbește despre descurajarea creditului în valută.
Chiar dacă în prezent nu există prea multe soluții rapide de echilibrare a structurii pe monede a portofoliilor de credite, guvernatorul BNR a anunțat recent că intenționează să restricționeze împrumuturile în monedă străină. Ar putea fi astfel obținută măcar încetinirea acestora, dar încă nu se știe exact cum anume.
Finanțările în valută sunt în general credite pentru locuințe sau împrumuturi de consum cu garanții, iar bancherii susțin la unison că soluția limitării administrative a creditării în valută ar avea un impact negativ semnificativ pentru că alternativa finanțărilor în lei pe termene lungi nu este viabilă.
UniCredit este categoric împotriva restricționării ipotecarelor în euro
 “Creditul
ipotecar ar fi practic omorât, pentru că nu sunt îndeplinite
condițiile pentru o creditare pe termen lung în lei, nu avem
refinanțare.Din păcate, România se diferențiază de alte țări din
regiune prin dobânda de referință foarte ridicată, care face
prohibitiv creditul în moneda națională”, spune Răsvan Radu,
președintele executiv al UniCredit Țiriac Bank.
Dobânda de politică monetară de 6,25% pe an a BNR este cea mai ridicată din regiune, fiind cu 0,25 puncte procentuale peste dobânda la forinți, cu două puncte peste dobânda cheie din Polonia și cu 5,5 puncte mai mare decât dobânda stabilită de banca centrală a Cehiei.
Bancherii spun că ar fi însă de acord cu restricționarea creditelor de consum în valută, văzând aici un risc mai mare decât la ipotecare. “Pentru creditul de consum suntem perfect de acord cu restricționarea finanțărilor în valută, însă la ipotecare ar însemna practic înghețarea pieței: resursele în lei sunt foarte scumpe și nici nu există refinanțare la 30 de ani, așa cum este necesar pentru acest tip de credite”, comentează Vladimir Kalinov, vicepreședinte executiv pe retail al Raiffeisen.
El spune că gradul cel mai ridicat de neperformanță se înregistrează tocmai la creditele în moneda națională. “Nici nu este de mirare pentru că e vorba în primul rând despre clienți care nu se încadrau în condițiile de creditare în valută și reprezentau segmentul cel mai slab, intrând primii la delicvență.”
Dintre țările din regiune, numai Ungaria înregistrează o pondere mai mare a creditelor în valută, de 67% din total, în timp ce la polul opus se situează Cehia, cu o pondere a împrumuturilor în valută de sub 1% din total. Ungurii s-au împrumutat într-o măsură semnificativă în franci elvețieni și au fost puternic loviți de deprecierea din ultimii doi ani a cursului de schimb, iar autoritățile au suspendat în vara lui 2010 creditarea în valută, în prezent discutându-se ridicarea acestei suspendări.
Pe de altă parte, susțin bancherii, restricționarea creditului în valută ar afecta inclusiv creșterea economică. “O aplicare in extenso de restricții la creditul în euro ar încetini foarte mult creșterea economică. La creditele pentru investiții chiar n-ar avea rost, companiile care nu au încasări în valută pot folosi instrumente de hedging pentru a-și acoperi riscul de curs. Unele au prețuri legate la euro și atunci nu au probleme”, consideră Răsvan Radu.
Totuși, recenta scădere a dobânzilor la lei pe piața monetară interbancară, care a redus diferențialul de dobândă între lei și euro, ar putea încuraja creditarea în lei.