


Alegerea monedei în care să se contracteze un credit pentru achiziția unei case nu mai este de câțiva ani un subiect controversat, în condițiile în care atuurile unui credit în lei au devenit tot mai vizibile. Creditele în lei au dobânzi mai mici, avans semnificativ mai redus și nu prezintă risc valutar. În plus, ofertele de credite în lei sunt mai abundente, având în vedere că o serie de bănci mari au renunțat la finanțările ipotecare în valută.
O primă regulă de care trebuie să se țină cont la contractarea unui credit ipotecar spune: întotdeauna împrumutul trebuie să se facă în moneda în care cel care îl accesează este plătit, pentru a fi protejat în cazul deprecierii cursului care duce la creșterea ratei lunare. Desigur, în perioade de întărire a leului împrumuturile în valută sunt mai avantajoase.
Un calcul simplu arată că în momentul actual un împrumut ipotecar în lei este cu mult mai avantajos decât unul în euro.
Spre exemplu, rata lunară la cel mai ieftin credit ipotecar în lei (DAE, dobânda anuală efectivă – 4,02%) în valoare de 225.000 de lei (echivalentul a 50.000 de euro) pe 30 de ani, ajunge la 1.064 de lei (236 de euro), în timp ce cel mai ieftin credit în euro (DAE – 4,73%) cu o valoare similară vine cu o rată lunară de 256 de euro. Practic, rata lunară la un credit în euro este cu peste 8% mai mare decât în cazul unui credit în lei, ceea ce face ca și suma totală rambursată băncii să fie mai mare.
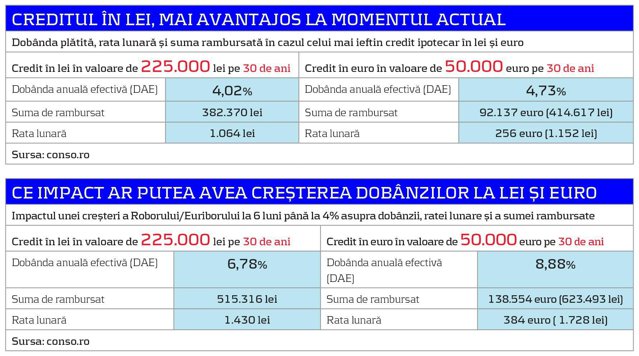
La un credit în lei, clientul ajunge să plătească după 30 de ani de 1,7 ori suma împrumutată, în timp ce la euro costul total este de peste 1,8 față de suma contractată. Aprecierea euro ar face diferența dintre cele două tipuri de credite și mai vizibilă.
Asumarea în cunoștință de cauză (sau nu) a riscului valutar s-a dovedit a fi foarte costisitoare pentru românii care s-au împrumutat în franci elvețieni în perioada 2005-2008, atrași de mirajul dobânzii reduse și implicit a posibilității de a lua un credit mai mare pentru o locuință mai spațioasă sau mai bine poziționată.
În criză însă francul s-a apreciat dramatic față de celelalte valute și implicit față de leu, urcând de la 2 lei în 2008 la 4,2 lei în prezent. Aprecierea dramatică a francului a bulversat toate calculele inițiale și a dus la dublarea ratei lunare, punând mulți dintre românii cu credite în franci în imposibilitatea de a-și plăti datoriile.
Soluții pentru contracararea unei creșteri de curs nu există, astfel că cea mai importantă lecție dată de criza francului este cea care întărește regula amintită mai sus, potrivit căreia un credit trebuie luat în moneda în care se încasează veniturile.
„Este recomandat să te împrumuți în moneda în care ai veniturile”, punctează și Ciprian Dascălu, economist –șef al ING Bank.
În cazul împrumuturilor în lei, singurul risc este cel de creștere a dobânzii, situație pe care specialiștii o anticipează începând cu a doua jumătate a acestui an. Creșterea dobânzilor este inevitabilă având în vedere că dobânzile la lei din piață stau de ceva vreme la minime istorice.
Semnalul de creștere a dobânzilor va fi dat de BNR atunci când va decide să majoreze dobânda de politică monetară, în prezent aflată la mimul istoric de 1,75%. Și în cazul creditelor în euro se anticipează o creștere a dobânzii, având în vedere că indicatorul Euribor, în funcție de care se calculează dobândă la aceste credite, este negativ.
O creștere a Euribor va avea în schimb un impact mai mare decât o creștere a Roborului, indicatorul în funcție de care se calculează creditele în lei.
De exemplu, o creștere de 4,23 puncte procentuale a Euribor la șase luni până la nivelul de 4% va antrena o creștere de 50% a ratei lunare plătită la bancă. Pe de altă parte, atingerea pragului de 4% în cazul Robor la șase luni, va echivala cu o creștere de circa 35% a ratei lunare în cazul exemplului de mai sus.
Acest articol face parte dintr-o campanie editorială de informare cu privire la achiziția unei case, susținută de Storia.
Storia.ro este platformă de anunțuri dedicat exclusiv sectorului imobiliar, lansată de OLX. Cu peste 90.000 de anunțuri, Storia.ro oferă peste 50 de filtre de căutare, o hartă completă a zonei alese cu puncte de interes multiple, precum și un comparator de prețuri specifice fiecărei regiuni în parte. Platforma se poate accesa atât de pe desktop, cât și din aplicațiile mobile iOS și Android.