


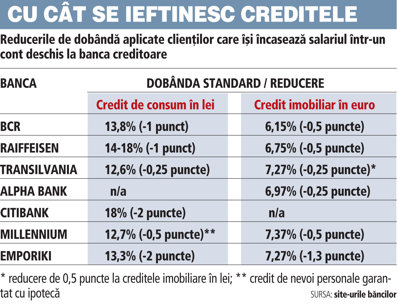
Clienții care își aduc și contul de salariu la bancă atunci când vor să împrumute bani pot obține finanțare mai ieftină chiar și cu două puncte procentuale față de oferta standard.
“Faptul că banca are acces la veniturile lunare ale clientului și își retrage automat rata lunară din contul curent înseamnă că își diminuează riscul, ceea ce explică reducerile de dobândă. De asemenea, băncile pot lua mult mai ușor o decizie în momentul în care clientul respectiv vrea să-și reînnoiască creditul sau să acceseze alt credit”, comentează analistul financiar Dragoș Cabat.Cele mai mari reduceri de dobândă sunt la creditele de consum și apar în ofertele unor bănci din eșalonul secund, care încearcă astfel să câștige cotă de piață într-un moment în care majoritatea jucătorilor sunt reticenți vizavi de creditarea persoanelor fizice.
De exemplu, Citibank și Emporiki au redus cu două puncte procentuale față de nivelul standard dobânda la creditele de consum fără garanții în lei pentru clienții cărora le administrează și banii din salariu. Dobânda nominală la creditul de consum de la Citibank coboară de la 18% pe an la 16% pe an, ceea ce înseamnă că pentru un împrumut de 55.000 de lei pe o perioadă de șase ani, clientul plătește o rată lunară cu 60 de lei mai mică.
Scăderea dobânzilor vine în contextul în care, pe fondul scăderii veniturilor, clienții au devenit tot mai atenți la sumele pe care trebuie să le plătească la bancă.
“Sunt destul de mulți clienți care compară costul creditelor, dar cred că cel mai important pentru clienți în această perioadă nu este nivelul dobânzii, ci dacă sunt sau nu acceptați de bănci”, spune Cabat.
Jucătorii de talie mare au redus însă dobânzile la creditele de consum cu cel mult un punct procentual. De exemplu, BCR și Raiffeisen își tentează clienții cu dobânzi mai mici cu un punct procentual față de varianta standard, în timp ce la Banca Transilvania reducerea este de un sfert de punct procentual.
 Contul curent a fost pentru multe bănci un cârlig prin
care și-au construit întreaga bază de clienți de retail, lupta
pentru administrarea veniturilor lunare ale clienților
intensificându-se în ultimul an.
La creditele ipotecare, reducerile de dobândă se situează în jurul a 0,25-0,5 puncte procentuale, doar grecii de la Emporiki oferind clienților care își încasează salariul la bancă o dobândă cu 1,3 puncte procentuale mai mică decât în varianta standard.
Chiar dacă reducerea este mai mică în cazul creditelor ipotecare, clienții ajung să obțină în final o economie semnificativă având în vedere perioada de rambursare mai lungă și suma împrumutată mai mare.
Aplicând o reducere de dobândă de 0,5 puncte procentuale, de la 6,15% la 5,65% pe an, la un credit de 40.000 de euro pe o perioadă de 30 de ani suma achitată la final de client este cu 4.600 de euro mai mică, potrivit unui calcul prezentat de BCR pe site-ul propriu.
Toți bancherii de retail vor cât mai multe conturi de salarii
În ultimii doi ani, mai ales de când criza a început să fie resimțită puternic și de industria bancară, miza atragerii de clienți cu conturi de salarii s-a multiplicat rapid.
Orice bancher de retail are acum în lista de priorități extinderea acestei categorii de clienți. Fie că este vorba de bănci care au deja poziții puternice pe piața de retail, fie despre jucători care doar o tatonează.
De pildă, băncile care au tradiție pe corporate banking și își doresc să dezvolte și anumite afaceri în retail încearcă să folosească acest avantaj discutând cu companiile clienți aranjamente mai ample care să includă plata salariilor pentru angajați.
În cazul băncilor care au deja portofolii mari de clienți persoane fizice, atragerea salariilor reprezintă o ancoră de siguranță foarte importantă pentru acoperirea riscului de credit.
În același timp, clientul se poate găsi astfel într-o situație mai bună în raport cu banca pentru că aceasta poate avea dovada clară a reducerii salariului, de exemplu, sau a pierderii locului de muncă – situații în care se impune restructurarea creditului.
Pe de altă parte, dacă o bancă își convinge un client corporate să îi atribuie plata salariilor, automat rezultă o creștere importantă a numărului de carduri emise – chiar dacă angajatorul nu îi poate obliga pe salariați să accepte un anumit card. Implicit, apare o sursă de comisioane pentru bancă.
Însă în contextul creșterii numărului de credite care înregistrează restanțe sau nu mai sunt achitate deloc, banca se simte mult mai confortabil să finanțeze un client căruia îi poate monitoriza direct veniturile salariale.
Cu cât perioada de monitorizare este mai lungă, cu atât banca poate avea o imagine mai corectă asupra clientului, poate vedea un comportament de cheltuire a banilor și să-i evalueze profilul de risc. Până acum, astfel de abordări reprezentau mai degrabă declarații de intenție din partea bancherilor sau erau parte din discursuri mai mult sau mai puțin sforăitoare despre grija față de client și parteneriatul pe termen lung cu acesta.
Criza a pus însă presiune pe bancheri astfel încât asemenea declarații încep să își găsească și corespondent în realitate.