


Lichiditatea abundentă de pe piață a lăsat loc pentru scăderea vizibilă a dobânzilor la care băncile locale se împrumută între ele, indicatorul Robor la șase luni (utilizat ca referință în multe contracte de credit) coborând la minimul ultimului an și jumătate, ceea ce în final ar trebui să se resimtă și în buzunarul clienților care au de dat bani la bancă în fiecare lună.
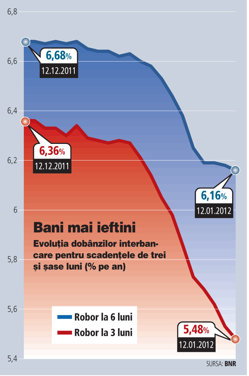
Indicatorul Robor la șase luni, dobânda medie la care principalele bănci locale se împrumută între ele pe termen de șase luni, a ajuns ieri la 6,16% pe an, nivel care nu a fost atins din luna mai 2010. Cele mai multe credite sunt legate însă de Robor la trei luni, dar și valoarea acestuia a scăzut în prezent la minimul ultimelor cinci luni , de 5,48% pe an.“Nu este exclus ca ratele de dobândă cu scadențe mai lungi să scadă în continuare având în vedere cifrele favorabile privind inflația și așteptările ca dobânda-cheie să fie menținută la următoarea ședință de politică monetară. Amplitudinea scăderii ar putea fi limitată deoarece acestea se tranzacționează deja la niveluri scăzute ca urmare a unor modificări ale condițiilor de lichiditate”, comentează Vlad Muscalu, economist în cadrul ING Bank.
Indicatorul Robor la trei luni a scăzut cu aproape un punct procentual în ultima lună, în timp ce dobânda pentru sumele atrase pe șase luni s-a redus cu o jumătate de punct. Scăderea a fost mai accentuată în ultimele zile, iar clienții existenți cărora li s-au resetat dobânzile la credite la sfârșitul anului trecut nu vor resimți efectele acestei scăderi.
La creditele noi, în special la cele pe termen lung, o diferență de un punct procentual înseamnă însă economii totale de câteva mii de euro pe perioada derulării contractului. De exemplu, rata lunară la un credit ipotecar nou de 180.000 de lei pe 30 de ani cu dobânda variabilă compusă din Robor la trei luni plus o marjă de 4 puncte procentuale este de 1.510 lei în prezent, față de aproape 1.630 de lei la jumătatea lunii decembrie.
 Economia făcută de client pe durata întregului contract este de peste 42.000 de lei (circa 10.000 de euro).
Creșterea lichidității pe piața interbancară a fost reflectată și de randamentele în scădere pe care băncile le-au acceptat la cumpărarea de titluri de stat. De exemplu, Finanțele au vândut săptămâna aceasta certificate de trezorerie cu scadența la un an la un randament mediu de 6,23% pe an față de 6,55% pe an la licitația precedentă cu astfel de titluri.
Totodată, banca centrală a continuat să injecteze lichiditate pe piață prin licitații repo. Mai multe bănci au împrumutat luni de la BNR 3,35 miliarde de lei pe o săptămână la o dobândă de 5,75% pe an, ceea ce arată că anumiți jucători sunt marginalizați pe piață și nu pot obține finanțare mai ieftină. Dobânzile interbancare la depozitele pe o săptămână se situează în prezent la aproximativ 3% pe an.
Și clienții cu credite în euro urmează să plătească rate mai mici la următoarea resetare a dobânzilor după ce indicatorul Euribor la trei luni a coborât constant în ultimele săptămâni, ajungând în prezent la 1,24% pe an.
Bancherii au dat însă la începutul acestui an semnale de scumpire a creditării în condițiile în care plăteasc la rândul lor mai mult pentru a atrage resurse de la clienți.
Spre exemplu, BCR a majorat recent cu peste un punct procentual marjele de dobândă la creditele ipotecare în euro, în timp ce la lei marjele au crescut mai puțin și mișcarea a fost compensată de eliminarea anumitor comisioane.
Austriecii de la Raiffeisen au majorat, la rândul lor, cu o jumătate de punct procentual marjele de dobândă la creditele de consum în lei și la cele ipotecare în euro.