

Pe măsură ce firmele FinTech devin din ce în ce mai profitabile, băncile tradiționale contracarează cu filiale digitale.
Companiile FinTech se apropie de următoarea lor etapă de maturitate – profitabilitatea – întrucât au demonstrat rezistența în timpul pandemiei COVID-19, cu verticale care înregistrează o creștere de două cifre, în ciuda provocărilor operaționale și financiare la nivel de sector.
Ca răspuns la popularitatea crescândă a companiilor FinTech în rândul consumatorilor și la apropierea de profituri, băncile tradiționale au început să creeze entități digitale pentru a atrage anumite segmente de clienți, conform raportului mondial FinTech 2021 de la Capgemini și Efma.
Mai mult de jumătate (51%) din Companiile FinTech se așteaptă ca rezervele lor de capital să fie afectate, deoarece costurile legate de personal, integrare și stocare a datelor au crescut în timpul pandemiei. Cu toate acestea, în ciuda mediului volatil, sectorul FinTech a raportat o creștere a activității tranzacțiilor cu 11% în trimestrul IV 2020, după patru ani consecutivi de declin.
FinTech-urile cu un portofoliu divers de produse câștigă și sprijinul investitorilor.
Pe măsură ce s-au maturizat, aceste companii s-au dovedit a fi competitori și parteneri competenți; iar raportul a urmărit o creștere de 9% a activității tranzacțiilor în companiile FinTech din 2019 până în 2020.
Adoptarea globală a modelelor digitale în timpul pandemiei a poziționat, de asemenea, FinTech-urile să capteze cota de piață, provocând în același timp concurența sectorială și punând presiune pe băncile existente. Douăzeci și cinci la sută (25%) dintre consumatorii mondiali caută o livrare mai rapidă, servicii personalizate și comoditate și spun că vor încerca produse bancare de la jucători noi de pe piață.
Cu toate acestea, în timp ce consumatorii acceptă din ce în ce mai mult FinTech-urile, ei continuă să aibă încredere în băncile tradiționale și 68% spun că vor încerca o ofertă exclusiv digitală operată de banca lor principală. Cu toate acestea, decenii de patch-uri operaționale și tehnologii moștenite și modele de afaceri legate prezintă provocări semnificative de transformare pentru titularii lor. Mai mult, șocurile date de pandemia de COVID-19 ilustrează că întârzierea acțiunii nu mai este o opțiune.
Potențialul de implicare digitală este clar
Băncile se pregătesc să își valorifice punctele forte (acoperirea globală și încrederea clienților), abordând în același timp punctele slabe (sistemele IT învchite și experiența clienților) pentru a rămâne relevante în viitor. Plasarea utilizatorului pe primul loc este o prioritate majoră și, pe măsură ce sectorul evoluează, băncile trebuie să satisfacă piețe specifice și să satisfacă cererea consumatorilor la nivel local. Băncile recunosc potențialul unui proces de înrolare acedigital fără probleme. Dintre directorii bancari chestionați, 63% au afirmat că o filială exclusiv digitală permite activități bancare omniprezente, 50% au spus că aceasta duce noi produse pe piață mai rapid și 52% au spus că facilitează colaborarea cu ecosistemul datorită funcționalității plug-and-play.
„Experientle digitale inspirate de FinTech trebuie să devină căi strategice cruciale pentru bănci peste tot. Cu toate acestea, jucătorii trebuie să fie clari și specifici în timp ce progresează. Nu există o abordare unică și băncile nu pot crea în mod egal toate filialele digitale ”, comentează Anirban Bose, CEO al Serviciilor financiare Capgemini și membru al Comitetului executiv al grupului. „Jucătorii capabili să obțină o creștere pe termen lung și profitabilitate astăzi vor fi poveștile de succes din epoca FinTech de mâine” a mai precizat Anirban Bose.
Ce pot face băncile?
Recomandările prezentate în raportul mondial FinTech 2021 se concentrează pe apetitul pentru o strategie exclusiv digitală și se concentrează în jurul a trei abordări cheie – greenfield, bluefield și brownfield.
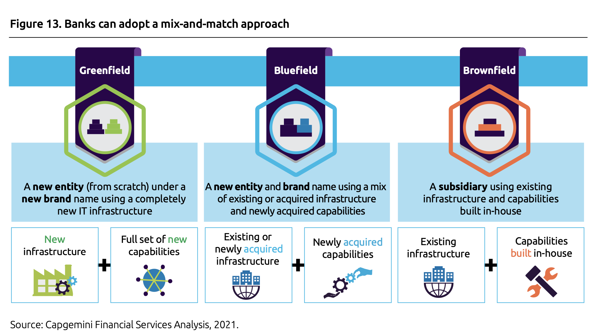
Raportul prezintă trei abordări – Greenfield, Bluefield și Brownfield – pentru titularii care creează o filială exclusiv digitală și recomandă o metodologie care definește o viziune, dezvoltă o bază solidă și conduce creșterea pe termen lung printr-o cultură favorabilă.
Cu toate acestea, mentalitățile și modelele de afaceri vechi împiedică experiența bancară exclusiv digitală – inclusiv lipsa de sprijin pe termen lung a părinților (47%), lipsa de dorință de a sprijini canibalizarea strategică pe termen scurt a bazei de clienți a firmelor părinte (43%) și multe altele mai mult de jumătate (55%) se luptă pentru a aborda propunerile slabe, doar digitale.
Pe măsură ce FinTech-urile continuă să câștige influență și cote de piață, băncile tradiționale trebuie să dezvolte un model hibrid prin modernizarea acțiunilor intermediare și back-office, în timp ce creează mai multe entități numai digitale pentru a deservi anumite segmente de clienți.
Abordarea Greenfield este cea mai bună pentru băncile mai puțin mature digital care abia își încep călătoria în transformarea digitală. O nouă entitate independentă este creată de la zero și se înființează rapid, cu infrastructură și capacități complet noi.
Abordarea Bluefield este favorizată de băncile care au o prezență digitală stabilită, dar abilități inovatoare digitale nedovedite atunci când vine vorba de produs. Între crearea unei noi entități digitale și realizarea unui program de transformare iterativ, banca-mamă își poate folosi platforma bancară de bază modernă sau poate căuta una cu noi capacități care îi permit să îmbunătățească rapid produsele și experiența uitlizatorului prin achiziție, permițându-i băncii să-și păstreze oferte digitale independente de infrastructura veche.
Abordarea de tip Brownfield este probabil cea mai cunoscută abordare de transformare digitală și a fost o cale urmată de multe companii mature digital. Aceste bănci au capacitatea de a incuba o bancă digitală intern, lansând-o ca o entitate separată pe piață utilizând infrastructura existentă și o echipă internă pentru a dezvolta noi capacități.
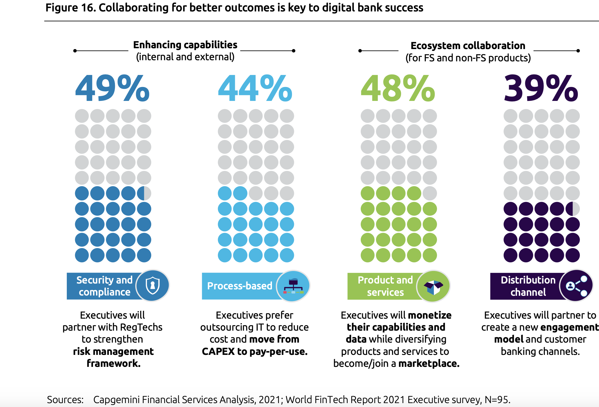
Aceste abordări diferite ale transformării digitale pot fi combinate și potrivite după caz – în special pentru băncile care vizează o bază diversă de clienți. În timp ce unele bănci, în special cele suficient de mature pentru a lua ruta industrială, nu vor avea nevoie de sprijin de la terțe părți, multe o vor face. Aici FinTechs devin parteneri de încredere și de valoare, mai degrabă decât competitori.
Mai mult de 40% dintre directorii băncilor au manifestat un interes în colaborarea cu furnizori terți pentru a-și îmbunătăți filiala exclusiv digitală.
De la securitate și conformitate, la noi produse și servicii, beneficiile parteneriatului cu FinTechs specializate în aceste domenii de nișă sunt clare – costuri mai mici, dezvoltare mai rapidă a produselor și experiență îmbunătățită a clienților – fără a fi nevoie să angajeze o echipă internă pentru a începe de la zero.
„Scăderea pandemiei a făcut ca mediul tradițional bancar cu amănuntul să fie și mai solicitant. Pentru ca operatorii să rămână relevanți, este momentul să încorporeze finanțarea în stilul de viață al clienților și să adopte modele bazate pe platformă – amânarea nu mai este o opțiune ”, a declarat CEO-ul Efma, John Berry.
Raportul oferă, de asemenea, o abordare în patru etape pentru firmele mature FinTech care caută creștere pe termen lung și profitabilitate.
Fazele includ diversificarea produselor pentru a atrage o bază mai largă de clienți, orchestrarea ecosistemelor pentru a crea noi puncte forte, monetizarea serviciilor, capabilităților sau datelor – și extinderea pe piețe noi.
Consumatorii își exprimă interesul pentru serviciile bancare ecologice. Dincolo de impulsul concurenței de pe piață, operatorii tradiționali se confruntă, de asemenea, cu o presiune socială și de reglementare crescândă pentru a se deplasa către practici ecologice și durabile.
Raportul mondial FinTech 2021 se bazează pe informații din trei surse principale – sondajul Global Retail Banking Voice of the Customer 2021, sondajele și interviurile Executive Retail Banking și FinTech 2021 și Comitetul director executiv al raportului World FinTech 2021 format din directori reprezentând bănci, FinTechs, parteneri tehnologici, VC-uri și facilitatori de afaceri, pe tot globul. Împreună, aceste surse primare de cercetare acoperă informații de pe 33 de piețe: Australia, Belgia, Bhutan, Brazilia, Cambodgia, Canada, China, Danemarca, Franța, Germania, Hong Kong, Islanda, India, Italia, Japonia, Malaezia, Mexic, Mongolia, Myanmar , Olanda, Norvegia, Portugalia, Rusia, Arabia Saudită, Serbia, Singapore, Coreea de Sud, Spania, Suedia, Elveția, Emiratele Arabe Unite, Regatul Unit și Statele Unite.
Întregul raport mondial FinTech poate fi descărcat la linkul următor:
https://fintechworldreport.com/resources/world-fintech-report-2021/
Despre Capgemini
Capgemini este un lider global în parteneriatul cu companii, ajutându-le să își transforme și gestioneze afacerea, valorificând puterea tehnologiei. Grupul este ghidat în fiecare zi de scopul său de a elibera energia umană prin tehnologie, pentru un viitor incluziv și durabil. Este o organizație responsabilă și diversă de 290.000 de membri ai echipei în aproape 50 de țări. Cu un patrimoniu puternic de 50 de ani și o experiență profundă în industrie, Capgemini are încredere în clienții săi pentru a răspunde întregii arii a nevoilor lor de afaceri, de la strategie și design până la operațiuni, alimentate de lumea inovatoare, rapidă și inovatoare de cloud, date, AI, conectivitate , software, inginerie digitală și platforme. Grupul a raportat în 2020 venituri globale de 16 miliarde EUR.
Obțineți viitorul pe care îl doriți | www.capgemini.com