

Băncile cooperatiste sunt o componentă importantă a oricărui sistem bancar, iar rolul și locul acestora sunt bine reglementate prin legislația națională din fiecare țară. Astfel, urmând modelul țărilor din Uniunea Europeană și băncile cooperatiste românești funcționează pe baza unei legislații bancare specifice unităților din domeniu, OUG nr. 99/2006 privind instituțiile de credit și adecvarea capitalului. Ele respectă principiile generale aplicabile băncilor care activează în sistemul bancar românesc și în plus au o serie de particularități și aspecte caracteristice care se regăsesc într-un capitol distinct alocat în exclusivitate lor, în ordonanța amintită.
Actul normativ identifică și nominalizează în mod clar că activitatea bancară în România, se desfășoară prin instituțiile de credit ce au în componența lor băncile, băncile cooperatiste (organizațiile cooperatiste de credit), băncile de economisire și creditare în domeniul locativ, băncile de credit ipotecar, sistemul bancar românesc fiind unul împlinit, corect și complet abordat numai în enumerarea de mai sus.
În anul 2000 în urma unui amplu proces de reorganizare și modernizare care a avut la bază OUG 97/2000 s-a reușit conturarea, și nu oricum, ci cu rezultate bune și foarte bune, a singurei rețele bancare cooperatiste, care funcționează în România, în condițiile în care în procesul dificil de autorizare au pornit la drum 10 rețele cooperatiste.
Modelul Băncii Centrale Cooperatiste CREDITCOOP și al băncilor cooperatiste afiliate acesteia constituie un exemplu singular la nivelul țării, de transformare a unei activități financiare și de credit așa cum era ea înainte de anul 2000, într-una pur bancară, un lucru mult mai greu de realizat decât înființarea unei bănci noi.
Anul 2002 s-a înscris astfel ca un moment de referință în parcursul istoric de peste 165 de ani al băncilor cooperatiste, fiindcă în toamna acelui an Banca Centrală Cooperatistă și rețeaua CREDITCOOP au fost autorizate de Banca Națională a României. S-a construit astfel un model temeinic și s-a articulat o bancă specială, orientată spre performanță, un sistem bancar cooperatist competitiv, sănătos, eficient și cu rezultate remarcabile.
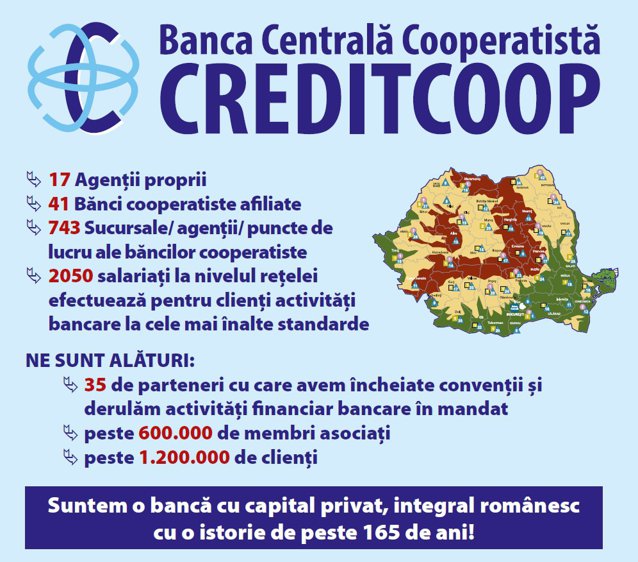
Băncile cooperatiste se constituie într-un sistem național, întrucât rețeaua de unități cuprinde întreg teritoriul țării, existând un număr total de 801 unități, dintre care 41 de bănci cooperatiste afiliate, unități cu personalitate juridică, 17 agenții proprii și un număr de 743 agenții și puncte de lucru ale băncilor cooperatiste, fiindu-ne alături peste 600.000 de membri asociați și peste 1.200.000 de clienți, astfel avem de-a face cu cea mai reprezentativă și de succes structură de tip asociativ din țara noastră.
Sistemul CREDITCOOP așa cum s-a prezentat mai sus, are a doua rețea teritorială în rândul instituțiilor de credit din România, respectiv 14% din cele aproape 6000 de unități bancare existente, iar agențiile și punctele de lucru în număr de 550 care funcționează în mediul rural reprezintă mai mult de jumătate din totalul unităților bancare prezente în această zonă.
Chiar și în condițiile în care sunt bine cunoscute neajunsurile din domeniul comunicațiilor – mai ales în mediul rural – unde sunt amplasate o parte din unitățile sale, s-a reușit aducerea băncilor cooperatiste din rețeaua CREDITCOOP la un nivel la care să poată funcționa conform cerințelor și exigențelor bancare.
Ele desfășoară activități de retail, promovând cu prioritate prin activitatea lor, creditele de consum pentru populație, acordate pe termen mediu. Se poate aprecia că pe acest segment, chiar dacă nu s-a urmărit în mod deosebit o anumită cotă de piață, ea se situează la nivelul instituției de credit la aproape 4%, iar dacă ne referim la mediul rural unde băncile cooperatiste își desfășoară mai mult de 55% din activitate, cota de piață este de trei ori mai mare.
Având în vedere faptul că băncile cooperatiste promovează un sistem de banking tradițional, respectiv lucrează și cu o categorie de clienți din mediul rural care au nevoie de multă răbdare și sprijin în cunoașterea și înțelegerea produselor bancare, băncile cooperatiste realizează un deziderat deosebit, și anume acela de apropiere de o zonă și o categorie de clienți spre care alte instituții de credit au îndrăznit mai puțin. Iar acolo unde acestea au încercat și au deschis unități în anii anteriori, în unele situații au renunțat, întrucât criteriile de eficiență sunt mai greu de îndeplinit în perioade scurte de timp.
În afara relațiilor de parteneriat care există între bănci și băncile cooperatiste, ca părți componente ale instituțiilor de credit, există o relație indirectă de complementaritate, în sensul că prin specificul pe care-l prezintă băncile cooperatiste, întrucât deservesc clienți dintr-o arie bine determinată ele acoperă cu succes o zonă care a fost mai puțin cunoscută, explorată și accesată de celelalte bănci.
De fapt cele 5203 unități bancare precum și cele 801 unități operative ale băncilor cooperatiste acoperă împreună întreg teritoriul țării și oferă servicii bancare necesare categoriei de clienți atât de diversificate.
Este relevant faptul că toți anii din 2000 și până în prezent, atât la Banca Centrală Cooperatistă CREDITCOOP, cât și la nivelul agregat al rețelei, au însemnat tot atâtea bilanțuri cu profit. Și, dacă mai adăugăm că băncile cooperatiste sunt instituții de credit cu capital privat, integral românesc, că Banca Centrală Cooperatistă CREDITCOOP are a doua rețea teritorială de unități din sistemul bancar românesc și prima ca număr de unități în mediul rural, că are cea mai bună solvabilitate, cel mai mic nivel al creditelor neperformante, un raport optim credite-depozite, ceea ce a însemnat locul I în topurile Finmedia în ultimii ani, se conturează un sistem bancar cooperatist care s-a făcut apreciat și respectat, îndeplinindu-și menirea pentru care el există.
Merită să menționăm că la 19 indicatori de performanță bancară din cei 26, pe care Banca Națională a României îi urmărește lunar în evaluarea activității băncilor, Banca Centrală Cooperatistă CREDITCOOP și băncile cooperatiste afiliate au primit rating 1, iar la auditul efectuat în anul 2017 de o firmă de audit internațional recunoscută de Uniunea Europeană a fost evaluată cu un rating bun, respectiv BBB, se poate aprecia că sistemul bancar cooperatist este unul competitiv, sănătos, eficient și cu un viitor frumos.
Băncile cooperatiste sunt instituții de credit unice, de un fel aparte, care au făcut față crizei mai bine decât multe alte unități, fie ele financiare sau de altă natură, adeverindu-se astfel doctrina europeană, care spune, printre altele, că băncile cooperatiste prezintă cel mai mic risc în rândul instituțiilor de credit.
Bilanțul agregat la nivelul Băncii Centrale Cooperatiste CREDITCOOP și al băncilor cooperatiste afiliate este de aproximativ 1,28 mld. lei, echivalentul a 275 mil. euro, soldul creditelor acordate de 869 mil. lei, capitalul social 142 mil. lei, iar soldul depozitelor atrase 888 mil. lei.
Valoarea fondurilor proprii pe ansamblul rețelei, în echivalent euro, a fost de 66 mil., față de nivelul minim de 10 mil. euro stabilit de Banca Națională a României prin reglementări, iar la nivelul Băncii Centrale Cooperatiste CREDITCOOP acestea au fost de 10 mil. euro, față de un necesar de 5 mil. euro prevăzut de aceleași reglementări.
Și indicatorii de prudențialitate bancară, mai ales cei care arată calitatea activității de creditare se situează la niveluri bune și foarte bune. Astfel, creanțele depreciate ale clientelei nebancare reprezintă 0,3% din total portofoliu, rata creditelor neperformante se situează la un nivel de 0,8%, iar în ceea ce privește principalii indicatori economici, soldul creditelor acordate a crescut cu 11,3% față de începutul anului, iar soldul depozitelor cu 11,5%.
Profitul realizat la sfârșitul anului 2017 a fost de 5 mil. lei la nivelul rețelei, atât Banca Centrală Cooperatistă CREDITCOOP cât și băncile cooperatiste afiliate realizând profit, iar pentru anul 2018 se estimează un profit de peste 6 mil. lei.
Suntem preocupați și în viitor de diversificarea activității și a produselor bancare pe care le oferim fără a ne îndepărta de tradiția noastră, de a desfășura bankingul tradițional pe care l-am făcut și-l facem pentru clienții noștri și mai ales pentru clienții și micii fermieri din mediul rural. De asemenea, vom derula în continuare în condiții de acuratețe maximă cele 35 de activități cu diverse instituții partenere, majoritatea dintre acestea de anvergură națională care pentru noi înseamnă un număr impresionant de clienți cu avantajele care decurg din efectuarea acestor operațiuni.