
Institutiile mari nu au probleme din cauza competitiei, ci a organizarii din interior si a orgoliilor personale, iar schimbarea structurii greoaie de decizie a fost cel mai mare pariu al restructurarii BRD, alaturi de implementarea sistemului informatic, spune Sorin Popa, director general adjunct al bancii.
“‘Ori ne inghite structura, ori o transformam’ – a fost deviza echipei de 12 oameni cu varsta medie de 28 de ani pe care am condus-o si care s-a ocupat de procesul de restructurare si reorganizare a BRD, cu sustinerea totala a Societe Generale.”
Popa, care a venit in BRD in octombrie 1999 de la sucursala locala a Societe Generale, isi aminteste ca de la privatizare si pana in 2001 a fost o perioada de analiza, de intelegere a mecanismelor din banca si de selectie a formatelor care trebuia adoptate pentru a o face functionala si compatibila cu modelul de business al Societe Generale.
“Au fost inlaturati peste 100 de directori-baroni, ceea ce ne-a atras critici dure si atacuri prin scrisori anonime, insa aceasta ne-a indarjit sa continuam. Structura de directii zonale cu opt trepte ierarhice facea imposibila luarea unor decizii coerente si ne blocam la fiecare pas, fiind nevoie si de sase luni pentru deschiderea unei unitati noi. A fost crucial ca echipa de restructurare a avut putere de decizie si nu a fost nevoie sa trecem prin Comitetul de directie, mai ales pentru restructurarile de personal. Un alt pas important a fost implementarea noilor structuri comerciale dupa modelul SocGen.”
Popa spune ca un pas esential a fost scurtarea perioadei de implementare a sistemului informatic de la trei ani la un an. “Astfel am economisit zeci de milioane de euro. Daca nu o grabeam, BRD nu era astazi aici.”
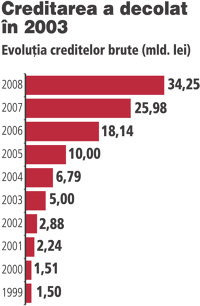 Marea expansiune a inceput in 2003 cu afacerile de retail, pe baza construirii unei retele de unitati extinse, in acelasi an fiind schimbat logoul bancii prin preluarea imaginii corporatiste a Societe Generale.
“Practic am marcat inceputul retailului bancar in Romania, cu o imagine complet schimbata a bancii. Am crescut de la 175 la 930 de unitati in 2008 dezvoltand un format de banca de proximitate – BRD Express – care era o noutate pentru piata bancara locala, fiind imitat apoi si de alti jucatori.”
Modelul de fost lansat pe 8 octombrie 2004, cand BRD a deschis 33 de unitati intr-o singura zi. Cresterea a continuat in pasi mari: 110 unitati in 2005 si inca 275 in 2006, marcand un maxim neatins de nicio alta banca, nici macar din grupul Societe Generale.
In zona rurala a fost implementata varianta BRD Blitz. “Extinderea s-a suprapus peste o perioada foarte buna pentru piata, cu o dezvoltare rapida a creditului de consum si a creditului imobiliar.
Un alt jalon in dezvoltarea retailului BRD a fost lansarea campaniei pe carduri de credit Quattro BRD in toamna lui 2005.
Cardurile au fost emise in editie limitata, cu un design unic care prezenta imagini ale marilor campioni Nadia Comaneci, Ilie Nastase si Gheorghe Hagi.
“In decembrie am avut o explozie de vanzari cu peste 500.000 de carduri, stabilind un record mondial pentru Visa.”
In 2007 a aparut proiectul Robo BRD – automate pentru plata facturilor. “Este un alt format extraordinar, care a preluat fluxuri importante de plati de la ghiseu, devenind un produs urmarit distinct, alaturi de ATM-uri.” In prezent functioneaza 500 de astfel de masini, care au atras peste 50% din operatiunile derulate la ghiseu.
Popa spune ca din 2005 pana in 2007 initiativele comerciale ale bancii au adus o crestere spectaculoasa a numarului de clienti persoane fizice, care a trecut de 2,450 milioane, plus 165.000 de firme, in timp ce numarul cardurilor din portofoliu a depasit 2,3 milioane.
El mentioneaza ca pe langa cresterea importanta la nivelul clientilor individuali, portofoliul de clienti IMM si corporate a fost in fiecare an imbunatatit datorita serviciilor si produselor oferite.
“In cifre, dezvoltarea BRD in cinci ani de dupa restructurare a insemnat o crestere a profitului de 7,5 ori de la circa 40 mil. euro in 2003, cresteri de peste cinci ori ale numarului de unitati si de clienti. In prezent, 90% din venituri provin din retail, care include si firme cu afaceri de pana la 50 mil. euro, dar si unele cu 100 mil. euro, nefiind o impartire foarte stricta.”
El sustine ca peste 95% din unitatile bancii sunt rentabile.
“Am incercat ca prin initiativele comerciale sa atragem clienti in paralel cu extinderea retelei pentru ca unitatile sa fie rentabile. Formatul in sine al unitatilor de retail s-a dovedit rentabil, ajungand sa fie dat ca exemplu in cadrul grupului.” Din 2008 a inceput “remodelarea”. “Am anticipat ca se inchide ciclul de crestere si am luat masuri de temperare pentru a avea o imagine clara a riscului de default la clienti, de trecere a creditelor in valuta pe lei si de hedging pentru acoperirea riscului valutar. Am ajuns chiar sa restrictionam creditarea, pentru ca noi din principiu nu am incurajat indatorarea clientilor fara limita.”
Popa considera ca in prezent BRD este “o banca asezata” atat ca personal, cat si ca retea de unitati, putand trece de la dezvoltarea cantitativa la una calitativa.

Suplimente
Pariul lui Sorin Popa: ori ne inghite structura, ori o transformam
Institutiile mari nu au probleme din cauza competitiei, ci a organizarii din interior si a orgoliilor personale, iar schimbarea structurii greoaie de decizie a fost cel mai mare pariu al restructurarii BRD, alaturi de implementarea sistemului informatic, spune Sorin Popa, director general adjunct al bancii.