


Creditele ipotecare garantate de stat rămân o alternativă doar pentru clienții care nu au bani suficienți pentru a plăti un avans de 10% sau 15% din valoarea achiziției, în condițiile în care diferența de preț față de ofertele standard ale băncilor aproape că nu mai există.
Bancherii au coborât dobânzile la creditele standard pe palierul de 5% încă de la sfârșitul anului trecut, în condițiile în care vizau accelerarea vânzărilor de credite de retail, iar diferențele dintre creditele standard și “Prima casă” s-au îngustat odată cu promoțiile lansate în primăvară.“Doar cei care nu au avans suficient mai apelează la “Prima casă” în condițiile în care un astfel de credit se obține mai greu, documentația fiind mai stufoasă și perioada de aprobare mai lungă decât în cazul unui credit standard. Sunt însă în continuare cereri pentru credite garantate de stat”, spune Liviu Andrei, directorul executiv al brokerului de credite Alliance Finance.
Marja de dobândă la creditele în euro prin “Prima casă” a rămas la 4% de la începutul programului chiar dacă indicele Euribor la trei luni, de care este legat costul ipotecarelor garantate de stat, s-a dublat în acest interval și a ajuns la aproape 1,5% pe an. Astfel, de la 4,7% în toamna lui 2009 dobânda nominală la un credit “Prima casă” a urcat la 5,5% în prezent. Pe de altă parte, în această perioadă bancherii au redus semnificativ marjele de dobândă practicate la creditele ipotecare vândute în nume propriu.
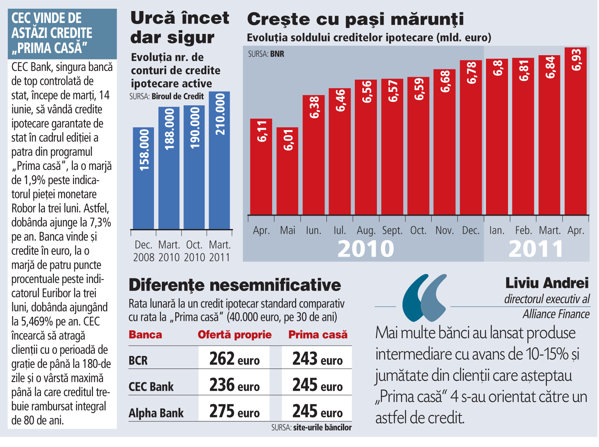
De exemplu, CEC Bank vinde în prezent, în cadrul unei oferte promoționale, credite ipotecare în euro cu dobândă nominală de 5,22%, ceea ce înseamnă că la un împrumut de 40.000 de euro pe 30 de ani rata lunară este cu circa 10 euro mai mică decât la un credit “Prima casă”. Avansul este însă de 10% comparativ cu 5% la creditele cu garanția statului.
La BCR, rata la creditul standard este cu circa 20 de euro mai mare
decât la “Prima casă” (pentru aceeași sumă împrumutată), iar
avansul urcă la 15% din valoarea bunului finanțat. Diferența rămâne
însă nesemnificativă pentru un client care poate plăti un avans mai
mare având în vedere procesul de aprobare mult mai greoi de la
“Prima casă”. La Alpha Bank, creditul standard costă cu 30 de euro
mai mult pe lună și avansul minim urcă la 25%.
Alături de CEC, și BRD sau Millennium au venit cu alternative la “Prima casă” cu avans de numai 10%, în timp ce Raiffeisen sau Bancpost vând credite imobiliare cu avans de 15%. Condițiile de creditare dau astfel semnale că se relaxează din nou, după ce în anii trecuți băncile cereau clienților să vină de acasă cu sume care ajungeau la 30-35% din prețul de achiziție al locuinței.
“Prima casă” 4 ar fi trebuit să înceapă la sfârșitul lunii
aprilie, după cum anunța premierul Emil Boc cu două luni în urmă,
dar startul a fost amânat deoarece băncile au fost nevoite să
obțină avizul BNR pentru a modifica normele de creditare, problema
fiind nivelul redus al avansului în condițiile în care statul nu
mai garantează integral împrumuturile.
“Am avut liste de așteptare și înainte de lansarea celei de-a patra etape a programului, dar nu ca la edițiile precedente. Mai multe bănci au lansat produse intermediare cu avans de 10-15% și jumătate din clienții care așteptau “Prima casă” 4
s-au orientat către un astfel de credit”, a precizat Liviu Andrei.
Nu mai puțin de 11 bănci, care cumulează peste 80% din garanțiile de 1,7 miliarde euro acordate în etapele precedente, și-au anunțat intenția de a utiliza plafoanele epuizate până acum pentru a vinde credite garantate doar pe jumătate de stat, potrivit Fondului de Garantare a Creditelor pentru IMM-uri, instituția care gestionează garanțiile acordate de stat prin “Prima casă”. Până acum doar BCR, CEC și Alpha Bank au anunțat că primesc dosare “Prima casă”.
Printre băncile care au anunțat însă oficial că vor participa în continuare la program se numără și BRD, Banca Transilvania, Bancpost și Millennium, ale căror plafoane cumulate depășesc 450 de milioane de euro.
Cel mai mare plafon de garanții, de circa 600 de milioane de euro, este deținut de BCR, iar reprezentanții instituției estimează că această sumă le va ajunge să dea credite timp de doi ani.
CEC vinde de astăzi credite “Prima casă”
CEC Bank, singura bancă de top controlată de stat, începe de marți, 14 iunie, să vândă credite ipotecare garantate de stat în cadrul ediției a patra din programul “Prima casă”, la o marjă de 1,9% peste indicatorul pieței monetare Robor la trei luni. Astfel, dobânda ajunge la 7,3% pe an. Banca vinde și credite în euro, la o marjă de patru puncte procentuale peste indicatorul Euribor la trei luni, dobânda ajungând la 5,469% pe an. CEC încearcă să atragă clienții cu o perioadă de grație de până la 180-de zile și o vârstă maximă până la care creditul trebuie rambursat integral de 80 de ani.