


În noua ediție statul mai oferă garanții doar pentru jumătate din creditul acordat (practic, plafonul va fi diminuat la 50% pentru creditele vechi, astfel încât fiecare jucător să poată vinde în continuare un volum echivalent de finanțări, garantate doar pe jumătate).
Astfel, băncile va trebui să aplice pentru cealaltă jumătate normele standard de creditare, aprobate de BNR. Cum Guvernul cere păstrarea condiției privind avansul de 5%, doar băncile care au primit din partea BNR aprobarea de a da credite cu un avans de 10% vor putea să participe în continuare la “Prima casă”.Băncile comerciale care au avut aprobat prin norme un avans minim de peste 10% și vor să participe la noul program Prima Casă pot solicita băncii centrale modificarea normelor interne. Această acțiune ar fi necesară nu doar pentru creditele noi, cât și pentru creditele deja acordate în programul Prima Casă, pentru care garanția suverană va fi redusă la jumătate.
BCR și BRD, care și-au anunțat deja interesul de a participa la ediția a patra, au dat credite în cadrul programului de aproape 900 de milioane de euro cumulat, dintr-un total de 1,4 miliarde de euro. Volumele mai mari de credite în stoc le permit o dispersie mai bună a riscului în condițiile înjumătățirii garanției de stat și astfel cele două bănci vor fi încurajate să vândă în continuare mai mult, chiar dacă va mai crește rata creditelor devenite neperformante. Alături de cele două bănci, doar Bancpost și Banca Transilvania și-au mai anunțat interesul de a participa la program, însă cele două bănci cumulează credite acordate de 75 de milioane de euro. Ceilalți jucători încă evaluează propunerea statului.
“Poziția băncilor mari se întărește, cine a mers bine până acum automat este calificat în faza următoare”, comentează analistul financiar Aurelian Dochia.
În martie, când ordonanța pentru continuarea programului “Prima casă” a fost aprobată în Guvern, premierul Emil Boc a arătat că băncile vor avea un răgaz de trei luni pentru a decide dacă vor să continue sau nu. În prezent toate cele patru bănci cer, în varianta standard de credite ipotecare, un avans de cel puțin 15% din partea clientului. Un singur jucător – Millennium Bank – a anunțat recent reducerea avansului cerut de la 15% la 10%.
“Toată activitatea bancară depinde de volum. Din cauza aceasta există tendința de concentrare și apariție a băncilor mari, pentru că sunt mult mai competitive decât cele mici. Își disipează toate costurile, inclusiv cele cu riscul, la un volum mult mai mare de credite și astfel pot funcționa cu marje mai mici”, spune Dochia.
Sugestia pentru continuarea programului “Prima casă” în această formulă a venit de altfel chiar de la BCR, care și-a promovat intens ideea, inclusiv prin intermediul Consiliului Investitorilor Străini, care a preluat în platforma sa de măsuri pentru relansarea economiei și această propunere.
Relansarea programului este însă în așteptare, în condițiile în
care Guvernul nu a publicat încă în Monitorul Oficial normele de
aplicare a ordonanței prin care s-a stabilit noul cadru de
desfășurare. Ordonanța a fost publicată în Monitorul Oficial pe 4
aprilie, iar termenul prevăzut pentru publicarea normelor de
aplicare este de 15 zile, deci normele ar trebui publicate în
cursul acestei săptămâni.
Credite concurente cu “Prima casă”
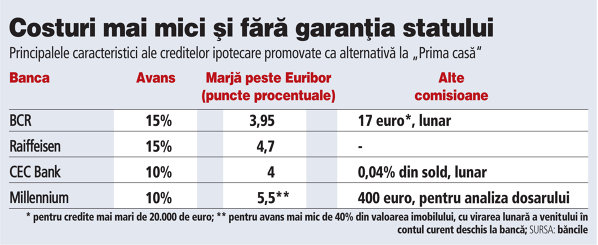
Raiffeisen, CEC Bank, Bancpost, BCR și Millennium au anunțat în ultimele săptămâni credite ipotecare construite ca alternativă la “Prima casă”, adresate în primul rând clienților care au depus dosarul pentru a lua împrumut în cadrul programului guvernamental, însă nu au mai prins plafonul de garanții.
Creditele au însă cerințe pentru un avans mai mare, iar costurile sunt de asemenea în general mai mari, bancherii justificând că riscul asumat este mai mare. Varianta oferită de BCR vine la costuri similare cu cele ale creditului “Prima casă”, însă avansul cerut este de 15%, față de 5%. Portughezii de la Millennium oferă posibilitatea de a aduce un avans de numai 10%, însă marja aplicată peste Euribor este de cel puțin 5 puncte procentuale.
CEC Bank vinde promoțional credite ipotecare cu avans de 10% și dobândă calculată în funcție de Euribor la șase luni plus o marjă de patru puncte. Banca percepe și un comision lunar de administrare, de 0,04% din sold.
Raiffeisen cere un avans de 15%, iar marja aplicată peste Euribor este de 4,7 puncte procentuale.