


Costurile acestor împrumuturi sunt comparabile cu dobânda maximă de la “Prima casă”, dar avansul începe de la 10% din valoarea locuinței achiziționate față de 5% în programul guvernamental. Avansul s-a redus însă semnificativ comparativ cu anul trecut, când băncile afișau un nivel minim de 20%, iar în anumite cazuri ajungea și la 35%.
Avansul redus a fost principalul element care a ținut pe linia de plutire vânzările de credite ipotecare garantate de stat în ultima jumătate de an, în condițiile în care pe piață apăruseră încă din toamna trecută oferte de credite ipotecare cu dobânzi mai mici decât la “Prima casă”.În prezent, numai trei bănci – BRD, CEC Bank și Millennium – vând credite ipotecare cu avans minim de 10%, în timp ce alte bănci afișează un nivel al avansului de cel puțin 15%. Inițial, Guvernul a alocat un plafon de numai 200 mil. euro pentru credite prin “Prima casă”, plafon care s-a epuizat în circa două luni, astfel că mulți solicitanți nu au reușit să acceseze un credit.
Nivelul avansului este principalul impediment pentru reluarea programului “Prima casă”, în condițiile în care băncile trebuie să primească aprobarea BNR pentru a practica un nivel de doar 10%.
Spre deosebire de etapele precedente, când statul garanta în întregime creditele acordate de bănci prin “Prima casă”, în ediția a IV-a a programului riscul de neplată va fi împărțit în mod egal între stat și creditori, astfel că pentru a acorda credite cu avans de numai 5% băncile trebuie să obțină prealabil aprobarea BNR asupra normelor de creditare.
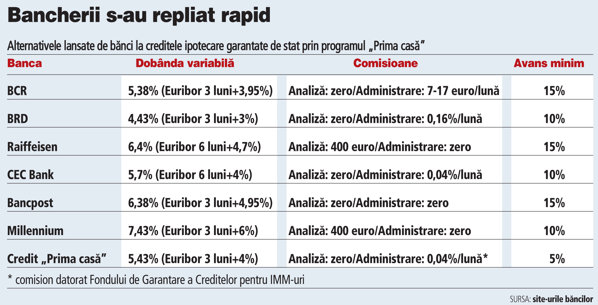
De exemplu, BRD vinde credite ipotecare cu avans de 10% și o
marjă de dobândă de 3% peste indicatorul Euribor la trei luni.
Dobânda nominală este de 4,43% pe an, față de 5,53% pe an în cazul
creditelor garantate de stat. Banca percepe însă un comision lunar
de administrare de 0,16% din sold, ceea ce echivalează cu o
marjă de dobândă suplimentară de 1,92%, astfel că în final costul
este mai mare.
Banca de stat CEC și Millennium au de asemenea oferte de credite ipotecare cu avans de 10%, iar dobânzile nominale urcă la 5,7% și respectiv 7,43% pe an. CEC nu percepe comision de analiză, ci un comision lunar de administrare de 0,04%. Millennium taxează cu 400 de euro analiza dosarului de credit.
La BCR, avansul minim urcă la 15%, iar banca are o marjă de dobândă de 3,95% peste indicatorul Euribor la trei luni și un comision lunar de administrare de 7 sau 17 euro în funcție de suma împrumutată. Clienții cu istoric (care își primesc salariul într-un cont deschis la bancă sau au avut un comportament de plată bun în trecut) primesc o reducere de dobândă de 0,2 puncte procentuale. De exemplu, la un credit de 57.000 de euro pe 30 de ani un client cu istoric plătește o rată lunară de 323 de euro, cu 17 euro mai mult decât în cazul unui credit acordat de bancă prin “Prima casă”, potrivit unui exemplu oferit de bancă.
Cu 57.000 de euro, valoarea maximă a unei finanțări prin programul “Prima casă”, poate fi cumpărat un apartament cu două camere cu o suprafață de 53 de metri pătrați în cartierul bucureștean Titan, potrivit datelor de pe site-ul anunțul.ro.
Și Raiffeisen sau Bancpost au lansat alternative proprii la “Prima casă”, dar avansul perceput este de minimum 15%. Dobânda nominală ajunge la 6,4% în cazul Raiffeisen și la 6,38% la Bancpost. Raiffeisen percepe în plus un comision de analiză a dosarului de credit de 400 de euro.
Până acum și-au anunțat intenția de a participa la următoarea ediție a programului guvernamental BCR, BRD, Banca Transilvania, Bancpost și Millennium.