

În tabloul fiscal al Uniunii Europene, prin cota unică de impozitare de 16% România poate fi considerată, în continuare, competitivă din punct de vedere fiscal, cel puțin în privința impozitării profiturilor. Altfel stau însă lucrurile în privința impozitării muncii. Prin cotele de contribuții sociale și prin plafonul de plată – stabilit intens redistributiv la 5 x salariul mediu brut, impozitarea salariilor devine sufocantă. Ceea ce inhibă crearea de locuri de muncă și perpetuează, explicabil, munca la negru.
În acest context, reducerea CAS la angajator apare pe deplin justificată. Aceasta este, de altfel, o măsură constant solicitată de către mediul de business. Dar cât ar „costa“ bugetul, oare, fiecare punct procentual de reducere a CAS? Cifrele arată astfel:
1) pe partea de venituri, reducerea CAS cu 1 pp conduce la reducerea veniturilor bugetare cu 1 miliard lei, calcul aferent pentru 11 luni din anul 2014;
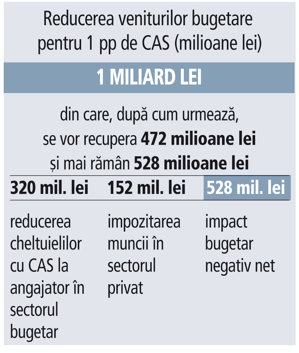 2) pe partea de cheltuieli, reducerea CAS cu 1 pp înseamnă o reducere a cheltuielilor cu CAS la angajator în sectorul bugetar de 320 milioane lei, pentru același interval. Așadar, doar la o primă vedere în ecuația algoritmului, pentru reducerea CAS cu 1 pp impactul bugetar net va fi de – 680 milioane lei. Altfel spus, statul va avea în buzunarul veniturilor mai puțin cu 1 miliard, în timp ce în buzunarul cheltuielilor vor apărea 320 milioane mai puțin. Astfel rămân, ca sumă netă, 680 milioane lei, care vor primi diverse întrebuințări, funcție de anticipările și calculele antreprenoriale.
A) Într-un scenariu minimalist – scenariul „out“, să presupunem că prima grijă a oamenilor de afaceri ar fi exclusiv aceea de a-și onora pe loc profiturile distribuite. Vor veni însă bani înapoi în buget, și anume cca. 109 milioane lei (impozit pe profit), respectiv cca. 91 milioane lei (impozit pe dividende). Per total, 200 milioane lei, ceea ce conduce la un impact net de cca. 480 milioane lei (680 – 200 milioane).
B) Într-un scenariu productiv – scenariul „in“, vom lua în considerare și o abordare investițională, care este de altfel mult mai realistă. De pildă, ipoteza de lucru pentru calculele Comisiei Națională de Prognoză în privința reduceri CAS. În această ipoteză, jumătate din disponibilul sectorului privat (680/2 â 340 milioane lei) ar fi alocat de către întreprinzători pentru dezvoltare, pentru investiții și capital de lucru. Cealaltă jumătate de 340 milioane lei ar avea ca destinație complementară factorul muncă, deci creșterea cheltuielilor salariale (prin crearea de noi locuri de muncă, reducerea muncii la negru și/sau prin mai buna motivare salarială a angajaților).
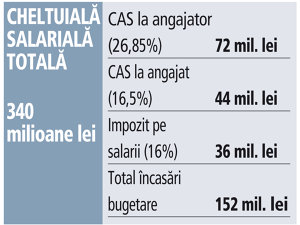 În aceste condiții, vor exista reveniri și mai mari pe partea de venituri bugetare:
Să recapitulăm: la bugetul statului se vor întoarce 152 milioane din impozitarea muncii în sectorul privat, la care se adaugă reducerea cheltuielilor salariale de 320 milioane lei din sectorul bugetar, deci, în total 472 milioane lei. Așadar, în acest scenariu productiv, 1 pp de CAS va avea un impact negativ net de cca. 528 milioane lei. Deci „gaura“ inițială de 1.000 milioane lei se restrânge aproape la jumătate.
Bineînțeles că, în realitate, scenariul „out“ și scenariul „in“ se întrepătrund în diverse formule de mixaj. Important este că, indiferent de proporțiile în care se combină acestea, impactul bugetar al reducerii CAS nu ar suferi însă abateri considerabile.
Un argument în plus pentru o asemenea reducere a impozitării. Caz în care „gaura la buget“, atenuată corespunzător și prin prioritizarea cheltuielilor, devine în fapt sursă veritabilă de relansare economică.
În cele din urmă, mediul de afaceri va proba, pe termen mediu, forța scenariului „in“(vestițional), că reducerea CAS care „costă“ bugetul va crește, în mod necesar, economia.
Cu atât mai mult cu cât reducerea de CAS va fi mai mare, căci tot mai mare va fi și „capitalizarea fiscală“ a afacerilor, pe această bază.
Cosmin Marinescu este conferențiar universitar doctor la ASE București și consilier al ministrului finanțelor pe probleme de politici economice
Acest articol a apărut în ediția tipărită a Ziarului Financiar din data de 16.09.2013