

În 2011 citeam lucrarea „Ratings agencies and sovereign credit risk assessment“ scrisă de Nicolas Veron și Guntram Wolff pe Bruegel Institute, www.bruegel.org. Deși conștientizam inconsistențele politicilor de acordare a ratingului înainte de criză, eram siderat, la fel ca autorii, de propunerile exotice de genul transferului responsabilității acordării ratingului la nivelul Băncii Centrale Europene sau, și mai rău, interzicerea agențiilor de rating. Consideram atunci și consider și acum că aceste propuneri nu puteau decât să pună paie pe foc, mărind incertitudinea pe piețele financiare internaționale și așa iraționale. Chiar dacă putem considera comportamentul agențiilor de rating ca fiind puternic prociclic: evaluări superpozitive înainte de criză, pe fondul supraîncălzirii economiilor și supernegative, conservatoare, pe fondul recesiunii persistente de azi.
Totuși, mă contrariază evaluarea făcută de Standard & Poor’s prin decizia din mai 2013 de menținere a ratingului României la BBĂ (cunoscut ca „junk“ și asociat țărilor care, din diferite motive, nu sunt recomandate investițiilor pe termen lung). România are un rating BBĂ (cu perspectivă stabilă) pentru finanțarea pe termen lung și B (cu perspectivă stabilă) pentru finanțarea pe termen scurt (calificativ mai rău decât cel pe termen lung). În mod obișnuit, perspectiva stabilă asociată ratingului arată că pe o perioadă de timp de la 6 luni până la 2 ani nu este de așteptat vreo modificare.
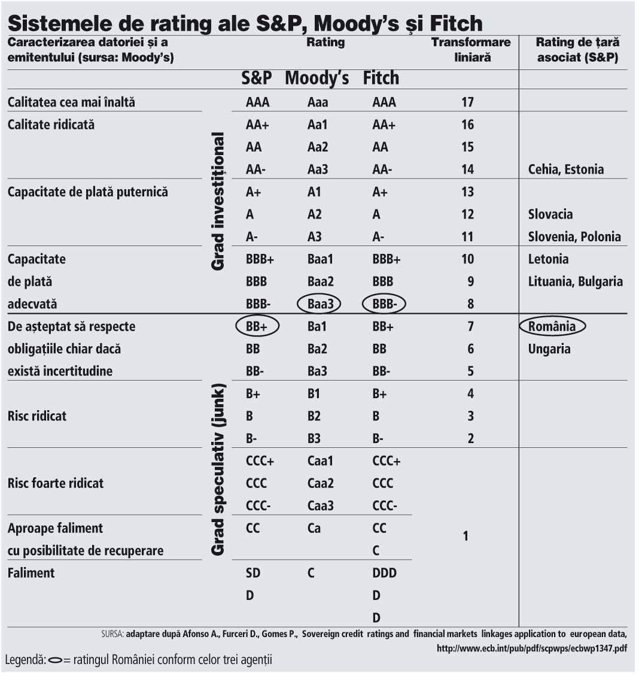
Motivația S&P privind menținerea României cu acest calificativ este legată de nivelul relativ redus al PIB-ului per capita, gradul redus de dezvoltare instituțională și vulnerabilitățile la șocurile externe din cauza „unei datorii externe în continuare ridicate, deși în scădere ca pondere în PIB“. Alți indicatori luați în considerare privesc stabilitatea politică, structura economică și perspectivele de creștere, lichiditatea externă și poziția investițională internațională, performanța și flexibilitatea în domeniul fiscal, precum și managementul și presiunea datoriei publice, accelerarea reformelor structurale, dependența mare de resursele financiare internaționale, dinamica arieratelor, dar și performanța politicilor monetare.
Ciudat, spun eu. În aprilie 2013, Fitch evaluează aceeași țară – România – la BBB- cu perspectivă stabilă, iar Moody’s acordă un calificativ Baa3 cu perspectivă negativă (amândouă niveluri recomandate investițiilor). Ciudat că vorbim de nivelul relativ redus al PIB-ului per capita și de consolidare instituțională ca puncte slabe ale unei țări care încă parcurge o perioadă de tranzitie și construcție instituțională, membră a UE, aflată sub mecanisme de monitorizare stricte și cu acquis-ul european implementat. Dar și cu un potențial de catching up ridicat.
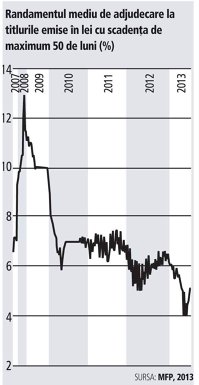
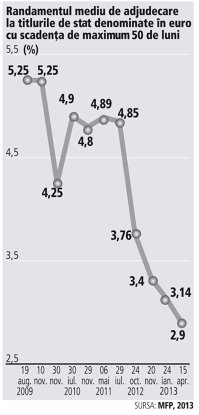
Ciudat că vorbim de o evaluare negativă în condițiile în care riscul de default calculat pe baza CDS este destul de redus în cazul României, costurile de finanțare aproape de minimele istorice.
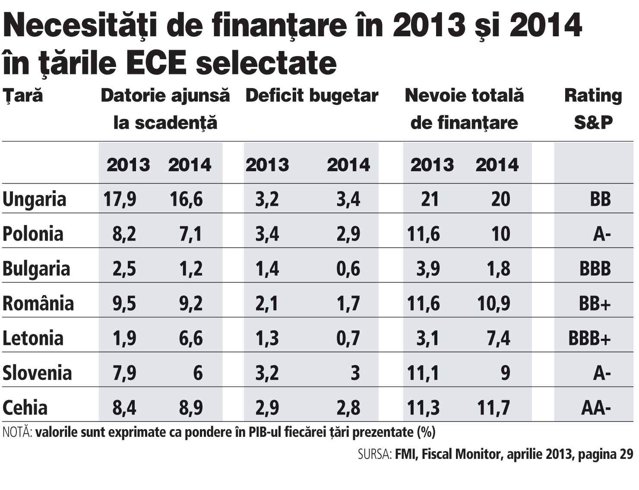
Potențialul de creștere al PIB-ului real este ridicat comparativ cu al altor țări din clusterul nostru, România a ieșit din procedura de deficit bugetar excesiv a Comisiei Europene, are o pondere redusă a datoriei publice în PIB, o lichiditate internațională ridicată cu rezerve care acoperă 7 luni de importuri, un sistem bancar lichid și destul de bine capitalizat, stabilitate politică, acces ridicat și după perspectivele de creștere economică pentru anul 2013, cel puțin față de alte state din regiune.
Dar să vedem o analiză comparativă. Ratingul Bulgariei la finanțarea pe termen lung este BBB (la fel și cel al Letoniei și Lituaniei), iar cel al Ungariei este BB (cu perspectivă negativă). Slovenia și Slovacia au A-, respectiv A (ambele cu perspectivă stabilă). Grecia are B- tot cu perspectivă stabilă.
Chiar dacă analiza pare mai lungă, voi încerca să ilustrez punctele tari și punctele slabe ale economiei românești, țintind necesitatea reevaluării României în noile condiții economice europene și, nu lipsit de importanță, regionale.
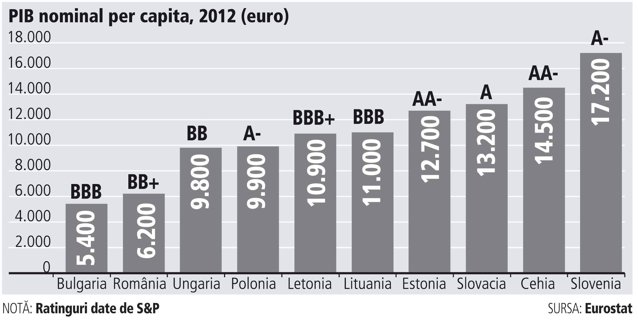
 1. Nivelul redus al PIB per capita. Punct slab dacă privim comparativ (totuși, Bulgaria stă mai prost ca noi, dar are un rating mai bun).
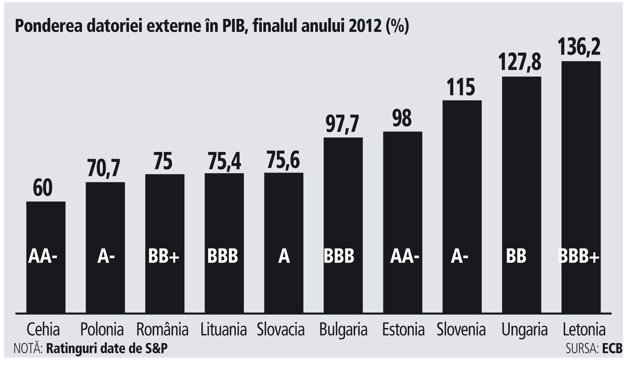
2. Datoria externă în PIB (punct tare), datoria externă raportată la exporturi (punct slab) și datoria externă pe termen scurt raportată la rezervele valutare internaționale (punct tare).
Chiar dacă S&P se concentrează în mare parte pe nivelul ridicat al ponderii datoriei în PIB, care a ajuns la finalul lunii martie 2013 la aproximativ 75% din PIB, acesta este un nivel sub cel al unor țări comparabile, precum Bulgaria, Slovacia, Lituania (95% din PIB și respectiv 76% din PIB pentru ultimele două). Nu mai vorbim de Letonia, Ungaria și Slovenia. Aceste țări au ratinguri cu două sau trei trepte peste cel al României, recomandate investițiilor.
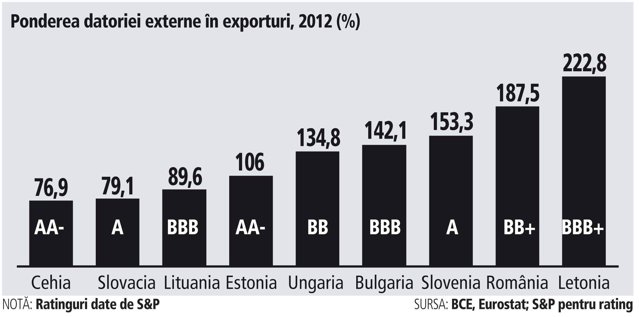
 România are o pondere ridicată a datoriei externe în exporturi, ceea ce reprezintă într-adevăr un punct vulnerabil. Din nou Letonia stă mai rău ca noi, deși are ratingul cu trei trepte mai bun ca al nostru. Un punct tare pentru România îl constituie ponderea datoriei externe pe termen scurt în rezervele valutare internaționale de 62%.
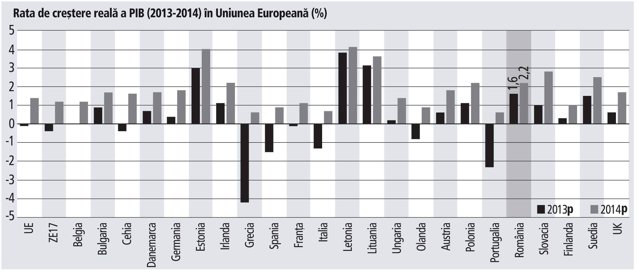
3. Perspectivele de creștere economică (punct tare). În 2013, România se află printre țările UE cu cea mai mare rată de creștere. Potrivit Prognozei de Primăvară a Comisiei Europene publicată în aprilie, se estimează o creștere a PIB de 1,6% în 2013 și de 2% în 2014.
4. Nevoia brută de finanțare (punct tare). Cu aproape 11% din PIB și o dinamică în scădere, necesarul de finanțare al României nu este de natură să constituie o problemă, în condiții normale pe piețele financiare internaționale.
În plus, proiecția nevoii de finanțare pentru România arată o reducere a dependenței de piețele financiare interne și externe, pe fondul reușitei procesului de consolidare fiscală, concretizat în reducerea deficitelor bugetare. Conform datelor oferite de Ministerul de Finanțe în Strategia de Administrare a Datoriei Publice Guvernamentale 2013-2015, nevoia brută de finanțare a României va scădea de la 68,3 mld. lei în 2013 la 43,3 mld. lei în 2014.
Altfel, reducerea arieratelor și reforma companiilor de stat sunt atent monitorizate prin condiționalitățile structurale convenite pentru finalizarea cu succes a acordului stand by.
De ce curaj Standard and Poor’s? De ce reevaluarea României? Pentru că este testat empiric răspunsul semnificativ al spread-urilor randamentelor obligațiunilor guvernamentale la schimbările ratingurilor de credit, dar și al perspectivelor asociate acestora.
Pentru că, privind contextul european și cel regional, România nu merită acest calificativ. Pentru că, în condițiile incerte de pe piețele mondiale, la nivel macroeconomic percepția negativă determinată de calificativul junk poate contrabalansa câștigurile de stabilitate macroeconomică din ultimul an, menținând România într-un cerc vicios. Și chiar dacă ratingurile nu au o relevanță deosebită la nivel microeconomic, lipsa unor piețe mature, a instrumentelor de finanțare utilizate de companii (de exemplu o piață, a obligațiunilor corporative și chiar o piață secundară a acestor titluri) face ca aceste evaluări negative să fie luate în seamă.
Cristian Socol este consilier economic al premierului
Acest articol a apărut în ediția tiparită a Ziarului Financiar din data de 17.06.2013