


BNR înclină să dea dovadă de mai mare flexibilitate în monitorizarea băncilor după ce a ajuns la concluzia că schimburile valutare determinate de ajustările de provizioane pentru trecerea la contabilitatea IFRS pot provoca pierderi contabile, depășirea limitelor de poziții valutare și, nu în ultimul rând, o volatilitate mare a cursului de schimb leu/euro.
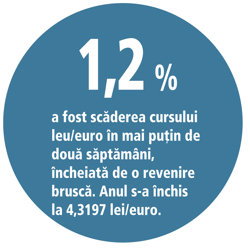
De la un nivel de 4,3409 lei/euro înregistrat pe 16 decembrie, cursul a picat într-o singură zi la 4,3146 lei/euro, a continuat să alunece până la 4,2875 lei/euro, pentru ca pe 30 decembrie să închidă anul la 4,3197 lei/euro – nivel cu 0,8% mai mare decât la sfârșitul lui 2010.Aceste mișcări rapide într-o perioadă scurtă au fost legate într-o mică măsură de intrările sezoniere de valută de la românii din străinătate, ci în principal de vânzările de valută făcute de bănci pentru redimensionarea provizioanelor conform noilor cerințe IFRS pe care le adoptă și BNR de la 1 ianuarie 2012, deși la nivel prudențial va continua să urmărească și situațiile după standardele românești RAS.
“S-au văzut vânzări de valută legate de ajustările de provizioane la IFRS”, confirmă Dorin Badea, directorul trezoreriei UniCredit Țiriac Bank.
Cu toate că data trecerii la IFRS a fost stabilită din 2009, Banca Națională și Ministerul Finanțelor au tot întârziat cu reglementările și clarificările necesare, astfel că o serie de aspecte au rămas în suspensie chiar până la finalul lui 2011.
Potrivit unor surse bancare, BNR le-a transmis băncilor joia trecută în regim de urgență o serie de precizări privind regimul acceptat al pozițiilor valutare în această perioadă de adaptare la cerințele de provizioane specifice IFRS.
 Poziția valutară într-o deviză reprezintă diferența dintre creanțele și angajamentele băncii în moneda respectivă, fiind expresia riscului valutar pe care și-l asumă o bancă. La sfârșitul unei zile bancare poziția valutară totală a unei bănci nu poate depăși 20% din fondurile proprii ale acesteia. De asemenea, poziția valutară pe fiecare deviză, în echivalent lei, nu poate depăși 10% din fondurile proprii.
Practic, BNR s-a gândit de-abia pe 29 decembrie să le transmită băncilor precizări privind calculul pozițiilor valutare după ce a constatat că se poate ajunge la depășiri ale limitelor de poziții valutare din cauză că provizioanele pe care băncile trebuie să le constituie după cerințele IFRS sunt mai mici decât cele pe RAS.
Conform surselor citate, băncile ar putea solicita acordul BNR pentru ca în anumite condiții specificate să poată depăși limitele de poziții valutare prin neluarea în calcul a unor elemente.
Banca centrală a ajuns în ultimul moment la concluzia că eliberarea de provizioane în contextul trecerii la IFRS implică operațiuni de schimb valutar în volume semnificative, care se pot traduce atât prin pierderi contabile, cât și printr-o volatilitate sporită a cursului care a și putut fi remarcată pe finalul lui 2011.
Procesul de trecere la IFRS a rămas o chestiune nebuloasă, puțin explicată la nivel public. La nivel general bancherii afirmă că nu se vor vedea implicații asupra rezultatelor financiare. Și totuși s-au văzut implicații la nivelul cursului de schimb, iar astăzi 3 ianuarie majoritatea băncilor nu lucrează cu clienții din același motiv – IFRS. Mai mult, sistemele naționale de decontare în lei nu funcționează, prima zi de operațiuni fiind 4 ianuarie. Implicit, nici bursa nu poate începe anul.
La nivelul pieței valutare există percepția că va exista o perioadă de tranziție privind reglarea provizioanelor și astfel ar mai putea apărea “anomalii” în evoluția cursului leu/euro care să nu aibă nicio legătură cu tranzacțiile comerciale, respectiv cu mișcările capitalurilor străine.