


Votul favorabil al Comisiei de buget și finanțe din Camera Deputaților asupra proiectului de ridicare a pragului la SIF-uri reprezintă primul pas realizat după aproape doi ani pentru majorarea limitei de deținere la 5%.
Acest proiect, care a fost primit cu mult entuziasm de investitori în iunie 2009, când a fost inițiat, ar putea fi motorul schimbării la față a SIF-urilor după 16 ani în care aceste companii au fost administrate aproape discreționar de o mână de oameni, care nu s-au gândit de fiecare dată la interesele acționarilor pe care-i reprezintă.
Toți cei care au bani pe bursă, de la micii investitori până la brokeri și mari fonduri de investiții, cer de ani de zile intrarea în normalitate, adică să li se respecte drepturile și să li se dea posibilitatea să se implice în conducerea SIF-urilor și să decidă asupra dividendelor distribuite. Pragul de 1% aplicat și interpretat după propriile interese ale administratorilor SIF a limitat până acum accesul investitorilor privați în consiliile de administrație și a împiedicat în numeroase rânduri acționarii să se pronunțe asupra unor decizii importante, precum valorificarea participațiilor deținute la BCR.
Cu toate astea, acum când proiectul a revenit în atenția parlamentarilor, reacția investitorilor a fost mai curând timidă. Acțiunile SIF-urilor au crescut ieri cu 3-7%, mult mai puțin decât o făceau în toamna lui 2009, când proiectul intra pentru prima dată în dezbaterea Senatului și fiecare aviz favorabil era însoțit de creșteri de 15% pe zi.
O explicație ar fi că după doi ani de așteptări investitorii nu mai cred în miracole și așteaptă decizia finală a Camerei Deputaților, care va hotărî soarta acestui proiect.
“Sper ca măcar de această dată să se tranșeze chestiunea cu pragul la SIF-uri, pentru că în fiecare an au fost discuții de genul acesta. Având în vedere experiențele precedente, eu sunt reticent până nu văd că se întâmplă. Creșterile recuperează o parte din pierderile precedente, dar nu ceva spectaculos să revină pe un trend ascendent. Dacă trece și de Camera Deputaților, s-ar putea să mai crească vreo 5-10%, iar dacă nu, se vor întoarce de unde au plecat”, este de părere Rareș Nilaș, directorul general al firmei de brokeraj BT Securities.
O altă explicație vine din evoluția slabă a bursei din acest an, care a îndepărtat un număr mare de investitori, atât locali cât și străini. În ultimele trei luni, unele SIF-uri au pierdut și peste 20% din valoare, iar evoluția generală a piețelor internaționale, marcată de criza datoriilor statelor europene, nu oferă deocamdată motive de optimism.
De ce nu vor investitorii prag la SIF-uri?
În prezent, legea pieței de capital spune că niciun investitor nu poate deține mai mult de 1% din acțiunile unei SIF. Această limită de 1% se aplică și grupurilor de investitori dacă se dovedește că aceștia acționează în mod concertat, adică au o strategie comună și votează la fel în toate chestiunile legate de SIF. Aceste prevederi au făcut ca până acum acționarii SIF-urilor să nu-și poată exercita toate drepturile legale. De exemplu, când mai multe fonduri de investiții s-au aliat și au cerut majorarea dividendelor sau au solicitat consiliilor de administrație ale SIF să convoace Adunarea Generală a Acționarilor (AGA) pentru a pune în discuție listarea BCR, unii președinți de SIF nu le-au acceptat propunerile sau, dacă le-au acceptat, le-au suspendat ulterior voturile în AGA pe motiv că ar fi acționat în mod concertat.
În timp ce fondurile de investiții au respectat legea, unii investitori locali au cumpărat prin diverse firme și vehicule pachete mari de acțiuni și astfel unele SIF-uri au ajuns sub influența unor personaje controversate precum Dinel Staicu sau Cătălin Chelu.
Altele au rămas de 16 ani sub controlul acelorași președinți care fuseseră numiți în 1995, la înființarea SIF-urilor, cu sprijin politic. Aceștia au avut încă de la început unele dintre cele mai valoroase active din România: pachete de câte 6% din BCR și 5% din BRD, participații majoritare la companii importante din industria hotelieră, textilă și din industria de mașini și echipamente. O avere uriașă de care au dispus așa cum au considerat și nu întotdeauna în acord cu voința acționarilor.
Cel mai recent exemplu privește participațiile deținute la BCR, cele mai valoroase active ale SIF. La privatizarea băncii, în 2006, statul le-a oferit SIF-urilor posibilitatea să ceară listarea BCR la bursă în termen de trei ani și o serie de pârghii prin care să-și apere drepturile în fața austriecilor de la Erste. SIF-urile au renunțat însă foarte ușor la acest drept în 2009, când au acceptat amânarea listării, iar în acest an au fost practic strânse cu ușa de Erste să-și vândă participațiile la BCR în condiții care i-au nemulțumit pe mulți acționari.
Cu toate astea, puținele schimbări care au avut loc în consiliile de administrație ale SIF-urilor au avut loc în urma unor conflicte interne, între diferite grupuri de interese, și foarte puțini investitori din afară au putut intra în aceste consilii.
“Credem că acest prag de 5% ar satisface drepturile corporative ale celor care și-au investit propriii bani în aceste companii și nu pe ale acelor vechi conducători care de 16 ani conduc ca pe propriile lor moșii aceste SIF-uri”, a declarat luni senatorul Ovidiu Marian, unul dintre inițiatorii proiectului, la începerea dezbaterii proiectului în comisia de buget și finanțe.
Toate astea au făcut ca în prezent SIF-urile să fie evaluate pe Bursă la mai puțin de jumătate din valoarea activelor raportate oficial. De exemplu, SIF Banat-Crișana (SIF1) are în prezent o capitalizare de 107 mil. euro, în condițiile în care activele se apropie de 300 mil. euro, discountul fiind de 64%. SIF Moldova (SIF2), care a avut în ultimii ani o politică de deschidere față de acționari, are în prezent cel mai mic discount, de 56%. Astfel, deși toată lumea recunoaște cât de valoroase sunt activele SIF-urilor, pragul de deținere a reprezentat mereu un factor negativ, care a tras în jos prețul lor pe bursă.
Ce se schimbă prin ridicarea pragului la 5%?
Ridicarea pragului de deținere de la 1% la 5% va permite concentrarea acționariatului SIF-urilor și va face posibil pe viitor ca investitorii să se implice mai mult în administrarea acestor societăți, prin numirea de reprezentanți în consiliile de administrație.
SIF-urile ar deveni dintr-o dată mai interesante pentru fondurile de investiții străine, care vor avea posibilitatea să realizeze investiții mai mari în aceste acțiuni. Dacă în acest moment un fond nu poate plasa mai mult de 6 mil. euro în cele cinci SIF-uri. Cu această sumă, cumpără câte 1% din fiecare. Unele fonduri consideră că nici nu merită să intre pe o piață dacă nu pot face plasamente de cel puțin 30-40 mil. euro, deoarece cu cât investițiile sunt mai mari, cu atât costurile de administrare a acestor participații se acoperă mai ușor.
Prin majorarea pragului la 5%, fondurile vor putea plasa 30 mil. euro în SIF-uri.
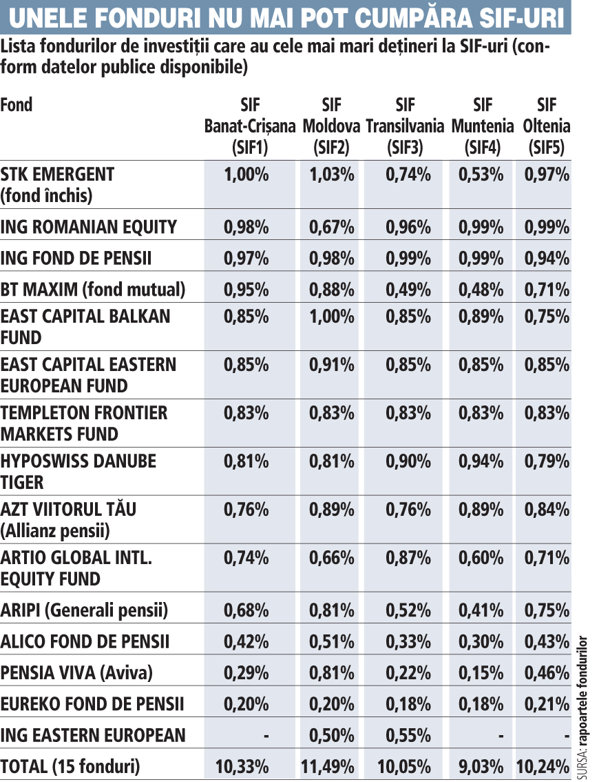
Deja, unele fonduri care sunt mai vechi pe piață, precum East Capital sau Hyposwiss, au atins pragul de 1%.
La fel se întâmplă și cu fondul ING Romanian Equity sau cu fondul de pensii al ING, care nu mai pot cumpăra acțiuni la SIF-uri deoarece au 1%. În condițiile în care fondurile de pensii locale devin tot mai mari, ele au nevoie de acțiuni lichide în care să-și plaseze banii, iar în lipsa unor listări noi, cum ar fi cele mult-promise ale companiilor din sectorul energetic, acțiunile lichide sunt tot mai rare. Astfel, fondurile de pensii care administrează banii salariaților români ajung să investească în companii din Germania, Franța, Polonia sau Austria.
Pentru micii acționari ai SIF-urilor, faptul că aceste fonduri pot cumpăra mai multe acțiuni înseamnă că va exista susținere pentru prețul acțiunilor, iar decalajul dintre capitalizare și valoarea activelor se va reduce. Deci, potențial pentru creșterea acțiunilor.
Ar fi de dorit ca odată ce investitorii în SIF-uri devin mai puternici, aceștia să se implice mai mult și în administrarea acestor companii. Să aducă know-how-ul lor de manageri de fonduri locali sau internaționali și la SIF-uri, să le eficientizeze și să le facă mai profitabile. Deocamdată însă, implicarea managerilor privați la SIF-uri este redusă. De exemplu, din cei nouă candidați pentru un loc în consiliul de administrație al SIF Moldova, majoritatea sunt din aceeași categorie cu președinții SIF, adică oameni care au lucrat sau lucrează în instituții de stat și care au beneficiat sau încă beneficiază de sprijin politic.
Poate că ridicarea pragului de deținere de la 1% la 5% va aduce și eliberarea SIF-urilor de sub controlul politic, pe care investitorii o așteaptă de peste zece ani.
Istoria pragului la SIF-uri
Pragul de deținere la SIF-uri a fost introdus la scurt timp după înființare, cu justificarea că ar proteja interesele milioanelor de acționari rezultați în urma programului de privatizare în masă al guvernului Văcăroiu și ar împiedica preluarea activelor SIF de către anumite grupuri de interese. Nu este clar cine a propus acest prag. Inițial, limita era de 0,1%. Președinții SIF-urilor, numiți politic, au devenit extrem de influenți.
În 2005, Parlamentul a hotărât majorarea pragului de deținere de la 0,1% la 1%, decizie care a determinat explozia acțiunilor SIF pe bursă. Prețul acțiunilor aproape s-a triplat pe parcursul acelui an. Ulterior, la presiunea șefilor SIF, a fost introdus un amendament care prevedea că pragul de 1% se aplică și în cazul unui grup de investitori care acționează în mod concertat. CNVM a lăsat consiliile de administrație ale SIF să decidă care acționari acționează în mod concertat.
În iunie 2009, senatorul Ovidiu Marian împreună cu mai mulți parlamentari atât de la putere, cât și din opoziție inițiază un proiect de lege care prevede eliminarea pragului la SIF-uri. Inițiativa a venit după ce investitorii au reclamat abuzuri din partea conducerilor SIF la adunările generale din aprilie 2009 când s-au ales membrii consiliilor de administrație. Cel mai mare scandal a fost după AGA de la SIF Banat-Crișana (SIF1), unde un grup de investitori puternici, printre care și Horia Ciorcilă de la Banca Transilvania, au încercat să schimbe consiliul controlat de Ioan Cuzman, dar nu au reușit după ce președintele SIF1 a folosit pragul de deținere împotriva lor.
Pe 11 noiembrie 2009, proiectul de lege a fost aprobat de Senat, însă cu amendamentul că pragul de deținere nu va fi eliminat, ci majorat la 5%. Chiar și așa, acțiunile SIF-urilor au crescut puternic pe bursă. Proiectul s-a împotmolit însă în comisiile Camerei Deputaților, unde a fost blocat mai mult de un an și jumătate.
Luni 7 noiembrie 2011, Comisia de buget și finanțe din Camera Deputaților a aprobat raportul favorabil asupra proiectului de majorare a pragului la SIF-uri. Acesta urmează să fie dezbătut în plen.