


Cei care au luat credite în franci elvețieni – o alternativă promovată de mai multe bănci între 2006 și 2008 datorită avantajului de a afișa dobânzile foarte mici – simt acum din plin efectele “riscului valutar”, în condițiile în care leul a slăbit cu 60% în fața francului în ultimii doi ani.
 Circa
12% din creditele populației aflate în derulare în prezent sunt în
franci elvețieni, soldul fiind de echivalentul a 2,7 miliarde de
euro la sfârșitul lunii aprilie, potrivit datelor BNR.
“Pe lângă creșterea cursului, clienții sunt loviți și de modificarea dobânzilor, pentru că multe bănci lucrau cu dobândă promoțională, mai mică”, spune Lucian Anghel, economistul-șef al BCR, cea mai mare bancă locală, care nu a acordat însă astfel de finanțări. Anghel spune că acum chiar băncile sunt interesate să își încurajeze clienții să schimbe moneda creditului, pentru că refinanțarea împrumuturilor este mai dificilă. Băncile nu au depozite în franci, astfel că au finanțat creditele prin fonduri atrase pe termen scurt de pe piețele financiare internaționale.
De la niveluri de 2 – 2,3 lei pentru un franc elvețian în 2006 – 2008, cursul a urcat în prezent spre 3,1 lei pentru un franc elvețian. Moneda elvețiană este văzută ca un “refugiu” în perioada de criză, drept pentru care s-a întărit față de euro, în timp ce leul a pierdut teren în fața euro. Cursul leu/franc elvețian este calculat indirect de BNR, în funcție de cotațiile euro/franc elvețian și leu/ euro, în condițiile în care fluxurile financiare cu Elveția nu sunt semnificative.
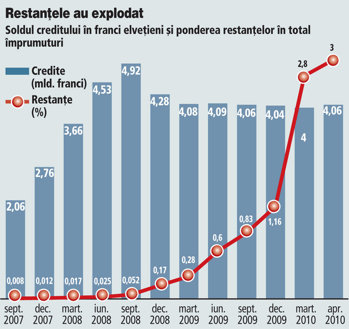
În perioada de vârf, bancherii spuneau că 50% din creditele nou vândute, în special cele cu garanții imobiliare și o valoare ridicată, erau în franci elvețieni. Creditul în franci elvețieni a urcat exploziv, de la un sold de 42 mil. franci în ianuarie 2006 până la un vârf de aproape 5 mld. franci, atins în august 2008. Ulterior soldul a intrat pe o tendință de scădere, iar din martie 2009 s-a stabilizat pe palierul de 4-4,1 mld. franci. Presiunile s-au văzut în evoluția restanțelor, a căror pondere a urcat de la 1,1% la sfârșitul lui 2009 la 3% în aprilie.
În majoritatea cazurilor, băncile au vândut credite cu dobândă promoțională foarte mică doar în primul an de contract, ulterior costul fiind calculat în funcție de indicatori externi (cum este Libor CHF, indicatorul de dobândă pentru franc de pe piața monetară londoneză) plus o marjă.
Scăderea Libor dă o gură de oxigen
Aprecierea francului este contrabalansată, însă doar parțial, de scăderea indicatorului Libor, luat în calcul de majoritatea jucătorilor pentru calcularea dobânzilor. De la niveluri de 2,5% – 3% pe an în perioada 2007 – 2008, indicatorul Libor a coborât în prezent la 0,1% pe an.
La OTP Bank, jucătorul care a spart gheața în 2005 pentru acest tip de finanțări, dobânda la creditele în franci garantate cu ipotecă este acum calculată după formula Libor plus o marjă de 8%. Astfel, dobânda ajunge la 8,25% pe an, iar dobânda anuală efectivă la 12,38% pe an. Creditele în franci sunt doar marginal mai ieftine decât cele în lei (dobânda anuală efectivă este de 12,67% pe an) și vizibil mai scumpe decât cele în euro (DAE de 6,85% pe an). Dobânda inițială era de 4,99% pe an