


Potențialul acțiunilor Romgaz vine din liberalizarea prețului la gazele naturale din producția internă și alinierea la prețurile de pe piața europeană. Altfel spus, o creștere a prețului la gaze va influența pozitiv profitul companiei și indirect evoluția acțiunilor pe bursă.
România s-a angajat să realizeze o liberalizare totală a prețului gazelor din producția internă precum și a prețurilor clienților finali. În februarie, guvernul a demarat punerea în aplicare a unui plan de dereglementare a prețurilor la gaze prin creșterea prețurilor gazelor cu 5% pentru clienții noncasnici.
WikiZF: Profilul companiei Romgaz
Conform planului, dereglementarea totală a prețului se va realiza până la data de 1 octombrie 2014 pentru clienții noncasnici și până la 1 octombrie 2018 pentru clienții casnici. Pentru clienții noncasnici, prețul gazelor naturale din producția internă va crește de la 49 lei/MWh începând cu 1 februarie 2013 până la 119 lei/MWh la 1 octombrie 2014. Pentru clienții casnici, prețul va înregistra o creștere de la 45,7 lei/MWh la data de 31 decembrie 2012 până la 119 lei/MWh la data de 1 octombrie 2018.
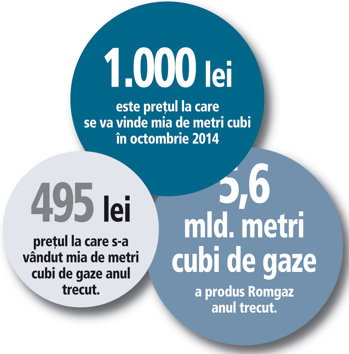 Anul trecut, Romgaz a vândut gaze la prețul de 495 de lei pe mia de metri cubi, însă, conform calendarului de liberalizare, prețul ar trebui să ajungă la 1.000 de lei pe mia de metri cubi până în octombrie anul viitor. Aceasta va urca afacerile și profitul Romgaz, chiar dacă statul va taxa cu 60% profiturile obținute de producătorii locali (Romgaz și Petrom) din creșterea prețului gazelor. Romgaz deține rezerve de gaze dovedite și probabile de 75,3 mld. metri cubi. La un preț de 1.000 de lei pe mia de metri cubi, Romgaz ar putea obține venituri de 17 mld. euro din vânzarea acestor gaze și profituri de peste 5,2 mld. euro, conform calculelor ZF.
Romgaz este cel mai mare producător și furnizor de gaze naturale din România. În 2012, Romgaz a produs 5,66 miliarde metri cubi de gaze naturale și, potrivit ANRE, avea o cotă de piață de 50,12% din vânzările de gaze naturale din producția internă. Producția de gaze a companiei a rămas relativ constantă în primul semestru la aproximativ 2,8 mld. metri cubi. La 30 iunie 2013, societatea deținea rezerve dovedite nete de 62,1 mld. metri cubi de gaze și rezerve probabile nete de 13,2 mld. metri cubi, valoarea cumulată a acestora fiind de circa 17 mld. euro. Punctul slab al Romgaz este absența unor descoperiri noi semnificative de gaze prin care să-și refacă rezervele, în condițiile în care rezervele actuale îi mai ajung pentru circa 13 ani, la o cantitate extrasă de 5,7 mld. metri cubi pe an. Pentru a-și reface rezervele, Romgaz ar trebui să investească mai mult în explorare sau în achiziția unor perimetre noi, ceea ce ar însemna ca rata de distribuție a dividendelor să scadă în următorii an.
Articol publicat în ediția tipărită a Ziarului Financiar din data de 22.10.2013