


„Stimularea pieței interne trebuie să fie un obiectiv în sine pe lângă încurajarea exporturilor. Polonezii au creat o piață internă foarte puternică folosind fondurile europene, iar o astfel de piață dă de lucru pentru foarte multe IMM-uri. Acest lucru ar trebui făcut și în România. Absorbția fondurilor UE nu este un scop, ci un mijloc de a dezvolta o piață internă solidă care va genera fond de lucru pentru IMM-uri“, a spus Tiberiu Moisă, director executiv Clienți Corporativi și IMM în cadrul Băncii Transilvania.
Reprezentantul Băncii Transilvania a adăugat că și un program care favorizează brandurile naționale va contribui la dezvoltarea pieței interne.
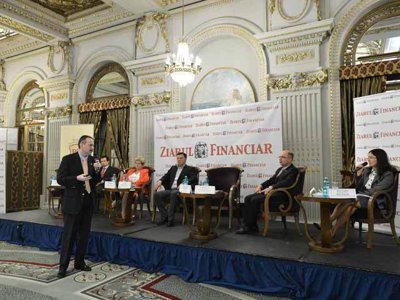
Moisă a fost prezent ieri la conferința „Soluții de dezvoltare a IMM-urilor“, realizată de ZF în parteneriat cu Banca Transilvania, CEC Bank, Ymens, Fondul de Garantare a Creditului Rural și Presage. Reprezentantul Băncii Transilvania a mai spus că instituția se pregătește să dea credite noi în valoare de 800 de milioane de euro pe întreg portofoliul, inclusiv pentru IMM-uri, în acest an și a subliniat că în prezent cererile de finanțare sunt dominate de cele pentru capital de lucru și nu de creditele de investiții, așa cum se întâmpla în urmă cu patru-cinci ani. Și Ileana Bratu, director al Fondului de Garantare a Creditului Rural, a spus că există „o pauză“ pe creditul de investiții și fonduri europene.
Orice economie trebuie să aibă drept coloană vertebrală IMM-urile, a spus Maria Grapini, ministrul delegat pentru relația cu IMM-urile, mediul de afaceri și turismul. Grapini spune că anul 2013 este anul „în care se face curățenie în bucătărie“ (referindu-se la situația din minister – n. red.), astfel că în prezent Ministerul Economiei lucrează la un studiu împreună cu consultanții de la Deloitte pentru a evalua rezultatele programelor de finanțare pentru IMM-uri din trecut și pentru a lua măsuri pentru rezolvarea unor probleme precum evaziunea fiscală sau birocrația excesivă în rândul companiilor.
„Vrem să propunem ca la IMM-uri să fie un alt ritm de raportare, să se facă raportări mai rar și diferit pentru a nu avea aceeași birocrație și documentație ca la companiile mari. De asemenea, avem în programul de guvernare ca de anul viitor să nu fie impozitat profitul reinvestit și am propus ca microîntreprinderile să nu mai fie impozitate cu 3% din cifra de afaceri, ci cu 1,5%“, a spus ministrul.
Măsura ar fi binevenită în rândul afacerilor mici, a spus Georgiana Gheorghe, proprietara companiei cu activități în domeniul comunicării Presage. „Aș vrea să văd și eu impozitul de 1,5% din cifra de afaceri pentru microîntreprinderi, să văd ce se întâmplă cu creditarea pentru IMM-uri în contextul implementării Basel III și mi-ar mai plăcea să văd sistemul bancar că lucrează alături de Guvern la scăderea dobânzilor“, a spus antreprenoarea.
Maria Grapini spune că nu crede în statistici și nu are date privind numărul de IMM-uri înființate în acest an. Astfel de statistici arată de cele mai multe ori însă cât de sănătoasă este o economie și ce eficiență au programele derulate de stat pentru a sprijini mediul de afaceri. De exemplu, un indicator extrem de important pe care polonezii îl includ în rapoartele pentru IMM-uri este numărul de companii mici și mijlocii care operează în piață de cel puțin cinci ani (60% din toate IMM-urile poloneze sunt active de cel puțin cinci ani).
Relevanța unui astfel de indicator este subliniată și de Ramona Ivan, director proiect în cadrul CEC Bank, care spune că dincolo de a finanța și de a verifica dacă la început compania respectă anumiți parametri, este important de urmărit activitatea acelei companii și în viitor.
 Accesul la finanțare, marea problemă
Creditarea acordată de bănci IMM-urilor reprezintă o problemă majoră pentru micii antreprenori. În cazul Bibianei Stanciulov, proprietara producătorului de magiun marca Topoloveni, dobânda pentru un credit bancar a ajuns la valoarea de 74% într-o perioadă de trei ani, după cum spune chiar ea, fără a da numele băncii cu care lucrează.
„Îmi pare rău că sunt atâția producători din toate domeniile care suferă la fel ca mine că le sunt așezate produsele pe rafturi în hipermarketuri alături de produse chimice. În 12 ani am avut de două ori concediu câte cinci zile. Asta înseamnă povestea unui om de afaceri care reușește, dar care beneficiază de sprijin zero“, a spus Bibiana Stanciulov, care conduce o afacere de 1,5 milioane de euro pe an. Ea a mai spus că hipermarketurile ar trebui să opereze după aceeași lege și în România și în Germania, afirmând chiar că în materie de produse alimentare brandurile românești nu beneficiază de susținere și că „suntem sclavii UE“, importând produse pe a căror etichetă nu sunt trecute informații de bază, cum ar fi de unde a cumpărat producătorul respectiv ingredientele.
Deși băncile au redus finanțarea pentru IMM-uri, singura șansă pentru ca băncile să facă profit este să reia creditarea, inclusiv către acest sector. Analistul economic Dragoș Cabat, directorul general al firmei de consultanță Financial View, spune că 69,7% din IMM–uri s-au autofinanțat în perioada 2008-2011, pentru că nu au reușit să obțină alte credite.
„Orice idee antreprenorială se naște din lipsa unui produs sau serviciu care nu există pe piață. În domeniul IMM-urilor, antreprenorii pot face mulți bani pentru că nu se adresează unei întregi piețe, ci deservesc nevoile unei nișe. În opinia mea, exporturile nu sunt o oportunitate pentru un IMM, pentru că există foarte multe posibilități de dezvoltare a IMM-urilor pe plan intern“, a spus Dragoș Cabat. El a adăugat că domeniile către care ar trebui să se orienteze micii antreprenori care vor să își deschidă o afacere sunt serviciile, IT-ul, entertainment-ul, componente auto sau agricultură.
Nu de aceeași părere este însă Andrei Pitiș, investitor în domeniul IT, care spune că în domeniul software afacerile antreprenoriale trebuie să devină internaționale.
„Afacerile din tech sunt diferite de cele tradiționale, nu vrei să găsești o nișă, ci o audiență cât mai mare, o piață internațională. Am reușit să găsesc două echipe de tineri antreprenori care să dezvolte aplicații cu care ne dorim să ieșim pe piețele externe“, a spus Pitiș, care este cofondator al companiilor Clever Taxi (aplicație pentru comandarea taxiurilor cu ajutorul smartphone-urilor) și I-Rewind (aplicație care permite schiorilor să primească pe telefonul mobil înregistrarea video a coborârilor pe pârtie).
„Învățământul din zona tehnologiei este competitiv pe plan mondial, primesc des e-mail-uri de la foști studenți care s-au angajat în State la Google și la Facebook și, recent, am primit o scrisoare de felicitare de la Facebook pentru calitatea absolvenților“, a mai spus Pitiș, care este și profesor la Universitatea Politehnică din București.
Micii antreprenori cer autorităților să nu aibă milă pentru evazioniști, dar să înceteze șirul de controale dese la IMM-uri, pentru că în prezent sunt „excesive, permanente și agasante“.
O altă problemă în România este faptul că antreprenorii nu au succesori pe care să îi formeze pentru a le prelua afacerea, este de părere Daniel Grigorescu, cofondator al Squash 4 All și directorul general al lanțului de pizzerii Pizza Dominium.
„În România nu cred că mai există nimic care să poată fi preluat de la părinți sau de la bunici, pentru că intervine lipsa finanțării și a garanțiilor. O altă problemă o reprezintă raportările pe care le facem și controalele. În lanțul de pizzerii, aproape că nu există săptămână în care să nu am un control, iar în șapte ani nu s-a întâmplat niciodată ca un control să se finalizeze doar cu un sfat, pentru toate au existat amenzi“, a spus Daniel Grigorescu.
Micii antreprenori spun în continuare că au de gestionat o relație destul de dificilă cu banca, iar lipsa infrastructurii IT este de multe ori o piedică în calea dezvoltării unei companii.
„Dincolo de acces la linia de creditare, întrebarea este ce se face cu acei bani, pentru că putem avea idei extraodinar de bune, putem atrage finanțări și să le oferim încrederea multor bănci, dar problema este cum facem un parteneriat durabil cu băncile, mulți se plâng de o relație greoaie cu băncile“, a spus Călin Butunoi, country manager al Ymens, companie care oferă soluții de tip cloud pentru IMM-uri. El afirmă că are în prezent 10.000 de utilizatori pe platforma online.
Pe de altă parte, există multe idei bune de afaceri, dar care nu sunt realiste sau nu pot fi garantate pentru că nu respectă anumite criterii. „Au fost situații în care planurile de afaceri erau bune, dar proiectele au fost respinse la finanțare de către stat. De aceea, cred că pentru exercițiul financiar 2014 – 2020 statul și băncile trebuie să lucreze împreună la criteriile de finanțabilitate a proiectelor“, a spus Zoltan Somodi, directorul general al Matrix Business Consulting.
Totuși, băncile au început să fie mai precaute cu cofinanțarea proiectelor care au primit fonduri nerambursabile. „Pe zona de fonduri europene este de foarte mult timp nevoie de o anumită predictibilitate. Avem situații în care antreprenorii au lucrat cu băncile și cu consultanții și care până să își rezolve problemele au renunțat la proiecte“, a concluzionat Ramona Ivan, director proiect în cadrul CEC Bank, care susține ideea existenței unei liste albe a companiilor care își plătesc obligațiile către stat și parteneri la timp.
Bariere în calea dezvoltării IMM-urilor
- Blocajul pe fluxurile de încasări și plăți: pentru un IMM ratarea unei încasări înseamnă sfârșitul.
- Nu mai există nicio regulă în economie: ne reîntoarcem la practicile din anii ’90, când scopul scuza mijloacele. Din perspectiva unui IMM, insolvența unui client care nu-i mai plătește înseamnă capăt de drum.
- Accesul mai dificil la finanțare față de anii trecuți: acum patru cinci ani cererile de finanțare erau pentru investiții, acum sunt dominate de capital de lucru.
- Educația și cultura antreprenorială: este nevoie de o mai bună corelare între nevoile din business și structura unităților de învățământ; IMM-urile nu pot angaja specialiști pentru că presupun costuri ridicate, dar au nevoie de expertiza lor.
- Afacerile românești nu pot fi lăsate moștenire atunci când antreprenorii ies la pensie, pentru că nu există o cultură în acest sens.
Soluții pentru dezvoltarea unui IMM
- Reducerea dobânzilor și creditarea diferențiată.
- Programele de dezvoltare să fie adresate tuturor și nu pe nișe, cum ar fi criteriile de vârstă în cazul SRL-D-urilor.
- Atragerea unor parteneri în afacere.
- Distribuirea de acțiuni angajaților pentru a-i implica în mod mai activ în business.
- Trebuie să existe un ritm de raportare diferit față de cel al companiilor mari pentru a evita problemele cauzate de birocrația și controalele excesive.
- Trecerea de la impozitarea de 3% pe venit a IMM-urilor la procentul de 1,5%.
- Orice formă de facilitate fiscală care favorizează producătorii români este binevenită.
- Creșterea cifrelor de școlarizare în domeniul IT și desfășurarea unor programe de reconversie profesională a angajaților către acest domeniu.