

Relansare care nu a venit în primii doi ani, ținând cont că piața construcțiilor a scăzut în acest interval cu 25%, iar din PIB s-au “evaporat” aproximativ 15 miliarde de euro. În acest timp, statul a garantat împrumuturi pentru achiziții de locuințe de peste 1,6 miliarde de euro, a căror “factură” finală va fi decontată în următorii 20-30 de ani.
În iulie 2009 doi tineri bucureșteni cumpărau un apartament cu două camere în Colentina pentru 54.500 de euro de la o doamnă de 50-60 de ani. Ziarul Financiar realiza o analiză despre efectele acestor tranzacții și nota: “Dacă banii se întorc la bancă, efectul e zero”.
În intervalul iulie 2009 – februarie 2011 depozitele populației au crescut cu circa 2,7 miliarde de euro. Câți din banii garantați în Prima casă s-au întors la bănci? Nu există date, dar în timp ce băncile acordau prin Prima casă credite fără niciun risc la o dobândă de 5,5-6%, în funcție de valoarea EURIBOR, pentru depozite dobânzile în euro au ajuns la o medie 3,3%.
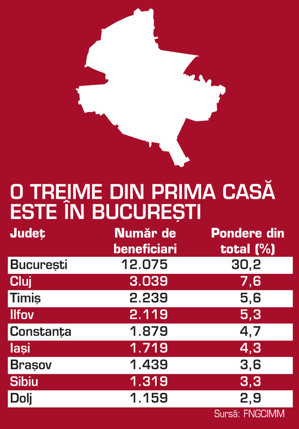
Cu alte cuvinte, un program bun pentru bănci, cu atât mai mult cu cât creditarea imobiliară/ipotecară din ultimii doi ani s-a bazat în primul rând pe acest program: în ultimii doi ani numărul total de astfel de credite a crescut cu circa 40.000-50.000, până la 210.000 de împrumuturi, potrivit datelor Biroului de Credit, în condițiile în care prin programul Prima casă au fost acordate aproape 40.000 de împrumuturi.
Pe cine a mai ajutat programul?
Agenții imobiliari care au supraviețuit prăbușirii pieței, dar
și o serie de dezvoltatori imobiliari care au fost prinși de criză
pe picior greșit, în condițiile în care 27% din garanțiile
imobiliare acordate au fost pentru apartamente finalizate în
intervalul 2008-2010, adică ceva mai mult de 10.000 de
locuințe.
 Pentru locuințe noi sau nefinalizate însă au fost acordate mai
puțin de 500 de credite garantate, astfel că impulsul dat pieței
construcțiilor a fost slab.
În aceste condiții, și-a atins Prima casă țintele? “Scopul primordial al programului a fost de la bun început unul social”, spune acum Aurel Șaramet, președintele Fondului Național de Garantare a Creditelor (FNGCIMM), instituția prin intemediul căreia statul acordă garanțiile.
“40.000 de oameni au reușit să-și cumpere locuințe în plină criză. În aceste condiții, cred că programul și-a atins scopul”, afirmă Șaramet. Program social, dar în care Guvernul a obținut costuri aflate la același nivel cu cele negociate de o serie de companii multinaționale prezente în România.
Spre exemplu, angajații Vodafone pot accesa credite la costuri similare sau chiar mai mici decât prin Prima casă, fără comisioane, dar plătind un avans mai mare decât cel de minimum 5% perceput prin programul guvernamental.
“Compania la care lucrez are un acord cu mai multe bănci, printre care și Emporiki, cea de la care am luat eu creditul. Dobânda a fost formată din
Euribor plus 4%, însă avansul cerut era de 25%. Mie mi-a convenit mai mult față de Prima Casă pentru că oricum voiam să dau un avans mai mare, iar pentru creditul acesta nu erau percepute alte comisioane”, spune o angajată a companiei de telecomunicații care a cumpărat anul trecut un apartament cu două camere în București fără a apela la Prima casă, deși ar fi îndeplinit criteriile.
În aceste condiții, cât timp va mai gira Guvernul achiziția unor apartamente vechi, de 30-40 de ani, a căror valoare de piață în timp cel mai probabil se va deprecia?
“În opinia mea cred ca aceasta ar putea fi ultima etapă. Dacă ieșim din criză și se relansează economia, veniturile populației vor crește și nu cred că va mai fi nevoie de o altă etapă”, apreciază Șaramet.
Numărul “default”-urilor a depășit ușor 20 de cazuri în Prima casă, adică doar un cumpărător din 2.000 a ajuns să nu mai plătească ratele. Una dintre explicațiile numărului mic de default-uri poate fi dată și de faptul că perioada desfășurării programului coincide pe piața imobiliară cu o frânare a declinului prețurilor.
Dezvoltatorii nu au curaj și bani
Analizele portalurilor imobiliare realizate pe baza anunțurilor de vânzare indică o scădere de circa 40% a prețurilor în intervalul martie 2008 – martie 2009, iar de atunci prețurile s-au stabilizat, înregistrând o nouă pantă descendentă, de circa 100 de euro/metrul pătrat (5-10%), doar în vara anului 2010, când Guvernul a tăiat salariile bugetarilor și a majorat cota generală de TVA de la 19% la 24%.
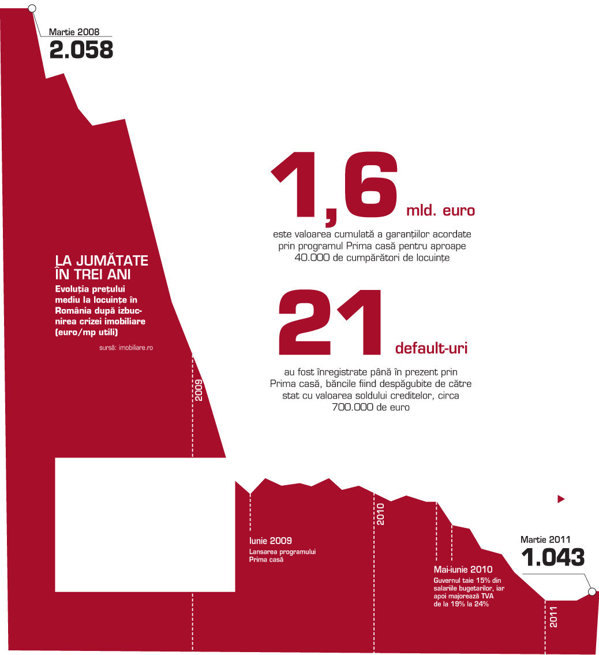
Prețurile au ajuns astfel să se învârtă în jurul a 1.000 de euro/metrul pătrat în București și marile orașe, dar dezvoltatorii imobiliari par a nu-și fi adaptat încă proiectele pentru a reîncepe construcția unor noi ansambluri.
“Cine îți garantează că tu vei vinde? În prezent nu se vinde nimic off-plan, iar condițiile de finanțare pentru dezvoltatori sunt foarte dificile, este nevoie de mult equity pentru a porni un proiect. Eu nu știu vreun proiect care să înceapă special pentru Prima casă, ci doar câteva ansambluri în care a mai fost construit câte un bloc la prețuri prin care să poată fi atrași potențialii beneficiari ai programului”, explică Valentin Ilie, CEO al firmei de consultanță imobiliară Coldwell Banker Affiliates of Romania.
Dezvoltatorii unor proiecte rezidențiale precum Răsărit de Soare din Titan, realizat de Valentin Vișoiu, sau Confort City, al fraților Negoiță, au vândut câteva sute de locuințe prin acest program, iar pe agenții imobiliari care s-au poziționat pe Prima casă finanțarea guvernamentală i-a ținut practic în viață. Consultantul vorbește de necesitatea ca Guvernul să se implice activ în sprijinirea dezvoltatorilor imobiliari, dar nu prin măsuri financiare, ci prin oferirea unor facilități de genul “ai cumpărat un teren, într-o lună îți oferim autorizația de construire dacă ne oferi un pachet de locuințe la un preț mai mic, pentru anumite clase sociale, cum se întâmplă în Statele Unite, spre exemplu. Nu costă pe nimeni nimic”.
Despre varianta ca garanția statului să fie acordată doar pentru achiziția unor locuințe noi, Ilie spune că în acest caz s-ar opri piața tranzacțiilor cu apartamente vechi, iar prețurile ar începe să scadă. “Și nu e bine nici așa”.
Cum va arăta noul program?
Până la luarea unor alte măsuri, agenții, băncile și chiar potențiali clienți așteaptă cu interes “Prima casă 4”, în condițiile în care eventuala revenire a economiei ar putea readuce presiune la cumpărare și ușoare creșteri de prețuri.
“Mie îmi convine programul astă. Eu caut să-mi iau un apartament cu trei camere. Consider că este mai avantajos să caut trei camere acum, pentru că este vorba de doar câteva mii de euro în plus față de unul de două camere, iar avansul inițial de doar 5% îmi permite să fac acest lucru fără o cheltuială inițială foarte mare”, spune Florin, 30 de ani, angajat la o multinațională. Noile norme din cea de-a patra etapă a programului Prima casă nu anunță modificări substanțiale în privința țintei de achiziție. Două schimbări majore au fost făcute: prima menționează că cei interesați pot cere credit chiar dacă au mai deținut o proprietate, cu condiția ca aceasta să fie mai mică de 50 de metri pătrați.
Astfel, în program va putea intra și proprietarul unui apartament de două camere confort 2, spre exemplu, locuință cu dimensiuni care variază între 37 și 45 de metri pătrați, astfel că Prima casă 4 poate fi intitulată și “Prima casă confort sporit”.
Cea de-a doua modificare prevede ca riscul să fie împărțit în mod egal între stat și bănci. Cum funcționează sistemul? Pentru fiecare credit acordat prin noua formulă se ia jumătate din garanția acordată pentru un credit anterior din același program. Atât creditul anterior, cât și cel nou vor fi garantate de stat în proporție de 50%.
Practic, noua formulă permite băncilor să-și dubleze portofoliul de credite acordate prin programul Prima casă, însă valoarea garanțiilor rămâne neschimbată. La finalul programului ar trebui să fie de două ori mai multe credite acordate, garantate însă de stat în proporție de doar 50%. Cealaltă jumătate din risc va fi asumată de bancă.
“Băncile au văzut că programul prezintă riscuri minime și au acceptat să împartă riscul”, spune Aurel Șaramet. Conform oficialului, clienții nu sunt afectați de noua formulă. În cazul unui nou default, banca și ANAF execută silit clientul, iar instituția statului are prioritate la recuperarea prejudiciului.
 Guvernul intenționează să mențină valoarea avansului la
5%, iar suma maximă care poate fi împrumutată variază între 60.000
și 75.000 de euro, în funcție de natura locuinței, conform unei
note a Executivului de la sfârșitul lunii martie.
În aceste condiții, principalii “beneficiari” ai programului Prima casă 4 vor fi băncile BCR și BRD, care au acordat cumulat credite de circa 900 de milioane de euro în primele etape ale programului, mai mult de jumătate din total.
Interesate de program s-au arătat și Banca Transilvania și Bancpost, dar cele două bănci au acordat credite prin program de doar circa 75 de milioane de euro, cumulat.
Restul băncilor sunt mai reticente când vine vorba de împărțirea riscului pe ipotecare și nu au luat o decizie până la jumătatea lunii aprilie dacă se implică sau nu în “Prima casă 4”.
Pe piață au apărut însă și soluții alternative de finanțare a achiziției de locuințe, cu avansuri minime de 10-15% și marje de 4-5% peste EURIBOR practicate de bănci precum BCR, Raiffeisen, CEC sau Millennium Bank.
Cu alte cuvinte, condiții acceptabile de creditare pentru o perioadă în care economia de-abia începe să dea semne de revenire, după aproape trei ani în care au fost necesare “terapii de șoc” pentru menținerea pe linia de plutire, inclusiv a segmentului de locuințe. Piața rezidențială trebuie lăsată în mâinile cererii și ofertei reale, în care băncile și clienții să își asume singuri decizia de a se împrumuta sau nu pentru 20-30 de ani, iar prețurile să fie dictate de acest raport.
Portetul-robot al clientului de Prima casă
-
vârstă între 21 și 45 de ani;
-
locuiește în mediul urban;
-
locuiește într-un apartament închiriat;
-
are un loc de muncă stabil, o experiență minimă de 12 luni;
-
deține un venit de minimum 400-500 de euro/familie;
-
dornic să achiziționeze o locuință situată în marile orașe;
-
deține o sumă de bani necesară avansului.
Sursă: Bancpost