


Creditele în lei, majoritatea finanțări de consum fără garanții, au creat de fapt cele mari probleme bancherilor, ponderea ratelor restante pe acest segment depășind 11% la sfârșitul anului trecut, potrivit datelor BNR.
În Sălaj, ponderea restanțelor la creditele în lei ajungea la 24,6% în decembrie, iar în Suceava și Bistrița-Năsăud împrumuturile cu întârzieri la plată totalizau 21,8% și respectiv 21,5% din soldul total. Clienții din cele trei județe aveau în total credite restante în moneda națională de 730 milioane lei (echivalentul a 170 mil. euro).
Totuși, ca volum absolut restanțele erau de trei ori mai mici decât cele înregistrate în București, unde creditele în lei cu restanțe depășeau 2,2 miliarde de lei (510 mil. euro), dar la un volum total al finanțărilor de aproape 26 miliarde de lei. Ponderea restanțelor era astfel de numai 8,6% în Capitală, cu aproape trei puncte procentuale sub media națională.
Bancherii spun că diferențele mari dintre județe apar în contextul în care anumite regiuni au fost mult mai puternic afectate de criză, fiind dependente de anumite industrii sau de anumiți jucători economici a căror activitate s-a restrâns. Unele bănci au făcut analize de risc pe regiuni și monitorizează mai atent zonele cu probleme sau chiar aplică condiții mai restrictive pentru creditele noi acordate clienților din aceste regiuni.
Atenția sporită a băncilor vine în contextul în care în unele zone restanțele au explodat și din cauza fraudelor, clienții aducând la bancă adeverințe de venit false pentru a obține credite.
De altfel, Banca Națională avertiza în trecut asupra fraudelor înregistrate în cazul creditelor de consum acordate de bănci după criterii relaxate.
Totuși, puterea economică a unui județ a avut un rol determinant în explozia restanțelor. Spre exemplu, Produsul Intern Brut (PIB) realizat în Bistrița în 2010 a fost de numai 5,5 miliarde de lei, față de o medie națională de circa 12 miliarde de lei, arată datele Comisiei Naționale de Prognoză (CNP).
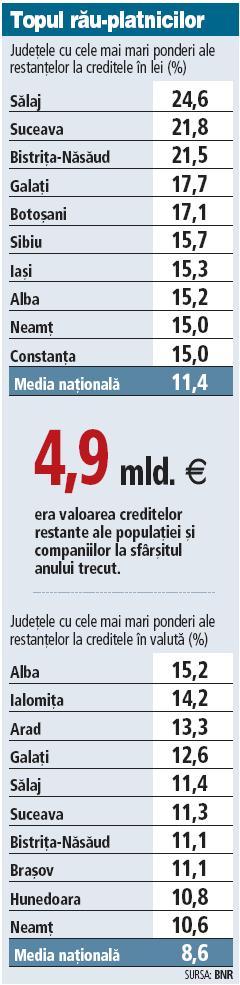 Credite restante reprezentând mai mult de 17% din soldul total al finanțărilor se înregistrau și în Galați sau Botoșani. Galați este un județ dependent de două ramuri industriale care au fost afectate de criză în 2009 și în prima jumătate a lui 2010 – industria siderurgică și cea navală. La polul opus se află județul Gorj, unde creditele restante ajung la 5,6% din total.
Și la creditele în valută apar fluctuații mari în ceea ce privește ponderea restanțelor. Astfel, dacă media la nivel național este de 8,4%, există județe precum Alba, Ialomița sau Galați în care ponderea restanțelor depășește 13%.
De altfel, în Alba ponderea restanțelor la valută ajunge chiar la 15,2%. La sfârșitul anului trecut, ratele neplătite la timp la creditele în valută echivalau cu 12 miliarde de lei (2,77 mld. euro).
Dacă la începutul crizei cel mai rapid avans era înregistrat de restanțele la creditele în lei, în ultimul an întârzierile la plata împrumuturilor în valută au accelerat mai puternic, depășind volumul restanțelor la lei. Soldul restanțelor la creditele în moneda națională era de 9,4 miliarde de lei. Restanțele la valută au avansat cu circa 50% pe parcursul anului trecut, iar cele la lei cu 25%.
Avansul puternic al restanțelor la creditele în valută reflectă probleme în creștere cu creditele ipotecare de valori mari, afirmație susținută și de creșterea constantă a restanței medii. Valoarea medie a unei restanțe pe segmentul populaț iei a urcat de la 5.200 de lei în decembrie 2010 la peste 7.600 de lei la sfârșitul anului trecut. Clienții cu credite garantate au avut mult timp un comportament de plată bun, creditele de consum acordate după criterii relaxate în trecut au fost primele afectate.
La nivel agregat, firmele și clienții individuali ai băncilor aveau credite neplătite la timp de peste 21 miliarde de lei (4,9 mld. euro) în luna decembrie, reprezentând 9,5% din stocul total al creditelor.
Bancherii continuă să pună deoparte sume importante pentru a acoperi pierderile din credite neperformante, în condițiile în care mulți clienți nu dau semne că reușesc să revină la graficul de rambursare a datoriilor. Provizioanele noi constituite pentru acoperirea pierderilor din credite neperformante s-au ridicat la 7 miliarde de lei (1,65 mld. euro) anul trecut, volumul total depășind pragul de 30 miliarde de lei.
Cele mai optimiste estimări ale bancherilor indică o reducere vizibilă a presiunii pe portofoliile de credite după jumătatea acestui an, în condițiile în care economia dă semne firave de revenire și este de așteptat ca acestea să se transmită în comportamentul de plată al clienților cu o oarecare întârziere.