


Bancherii continuă să afișeze dobânzi de două cifre la creditele în lei, iar în ultimele luni nu au reușit să vândă împrumuturi noi nici cât să acopere rambursările efectuate de clienți, în ciuda faptului că BNR îi presează să ieftinească creditele și să meargă spre lei.
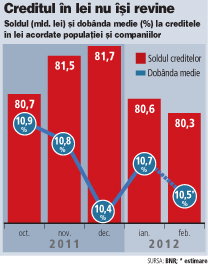
Soldul finanțărilor în lei acordate populației și firmelor a scăzut cu echivalentul a 400 mil. euro în ultimele patru luni și a ajuns la 80,3 mld. euro în februarie, iar costul mediu al creditelor a rămas aproape neschimbat în această perioadă cu toate că dobânda-cheie a BNR a scăzut cu 0,75 puncte procentuale și a atins un minim istoric de 5,5% pe an.
Semnalul de încurajare a creditării în moneda locală transmis de BNR începând din toamna anului trecut, prin reducerea dobânzii-cheie, operațiuni repo săptămânale și măsuri de restricționare a accesului populației la finanțarea în valută pare astfel să nu-i fi sensibilizat pe bancheri, care preferă se se plângă în continuare de lipsa cererii eligibile și de absența resurselor în lei pe termen lung.
Dobânda medie la creditele în lei ajungea la 10,7% pe an în luna ianuarie, fiind doar ușor sub nivelul înregistrat în octombrie 2011 și chiar mai mare decât în vara anului trecut.
Costul creditelor a crescut de fapt în ianuarie, după ce la sfârșitul lui 2011 coborâse la 10,4% pe an, în ciuda faptului că banii s-au ieftinit pe piața interbancară. Indicatorii Robor la trei și șase luni, utilizați ca referință în majoritatea contractelor de credit, au scăzut cu circa 1,2 puncte procentuale de la începutul anului datorită lichidității excesive de pe piață, tendință care nu s-a reflectat și în costul creditelor pentru că multe bănci au preferat să majoreze marjele de câștig aplicate peste indicii pieței.
Analiștii se așteaptă ca BNR să reducă din nou dobânda-cheie în ședința de politică monetară de mâine, aceasta urmând să ajungă la un nou minim record de 5,25% pe an. Reducerea rezervelor minime obligatorii la pasivele în lei, o altă mișcare așteptată de bancheri și prin care s-ar elibera lichiditate suplimentară în piață, ar putea avea loc însă cel mai devreme la finalul anului.
 “Principalele motive care ar putea sta la baza relaxării politicii monetare sunt reducerea inflației și persistența deficitului de cerere agregată. Rezerva minimă obligatorie pentru lei ar putea fi redusă de BNR la 12% în decembrie 2012”, potrivit unei prognoze a Asociației Analiștilor Financiar-Bancari.
Banca Națională a reluat ciclul de relaxare a politicii monetare în toamna anului trecut după o pauză de un an și jumătate și în paralel a luat măsuri suplimentare de creștere a lichidității de pe piață prin operațiuni repo săptămânale. Banii de pe piață au ajuns însă în principal în contul statului, prin intermediul licitațiilor de titluri de stat, bancherii fiind încă reticenți să-și asume riscuri prea mari în economie.
Oficialii BNR au afirmat în mai multe rânduri că măsurile de relaxare a politicii monetare încep să se transmită în piață chiar dacă într-un ritm lent și cu o oarecare întârziere. “A venit primăvara, se topesc zăpezile, băncile vor avea mai multe lichidități și chiar și cele mai încăpățânate va trebui să reducă dobânzile, că n-au încotro”, declara recent guvernatorul BNR Mugur Isărescu.
Anunțurile privind reduceri vizibile de dobânzi au lipsit însă de pe piață chiar dacă multe bănci au început să taie din bonificațiile plătite la depozite. Lupta pentru atragerea de resurse de la clientelă și implicit majorarea dobânzilor plătite la depozite erau argumentele aduse de bancheri în favoarea menținerii unui cost ridicat al creditelor, dar nici acum aceștia nu se grăbesc să ieftinească împrumuturile pentru a câștiga mai mult din marje.
Băncile au reușit în schimb să majoreze soldul împrumuturilor în valută cu echivalentul a peste 200 mil. euro în perioada octombrie-februarie, până la aproape 32,7 mld. euro. Clienții își mențin preferința pentru valută în condițiile în care dobânda medie la creditele în euro ajunge la circa 6% pe an, ceea ce înseamnă un diferențial de peste 4 puncte procentuale între lei și euro.
Un nou regulament de creditare care a intrat în vigoare la începutul acestui an înăsprește însă accesul la finanțare în valută al persoanelor fizice prin majorarea nivelului garanțiilor solicitate de bănci. Spre exemplu, avansul minim la ipotecarele în euro a urcat la 25%, în timp ce creditele de consum în valută pot fi vândute doar cu garanții de 133% din suma împrumutată.
Bancherii și analiștii nu se așteaptă însă la o revenire spectaculoasă a creditării în lei pentru că băncile pot vinde în continuare credite ipotecare garantate de stat prin programul “Prima casă” cu avans de numai 5%, în timp ce finanțările de consum sunt oricum slabe și se vindeau și până acum preponderent în lei.